Twój dochód w metrach kwadratowych
avgrebenkin.com/research/housing/pl/
Dane europejskie: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Dane amerykańskie: U.S. Census Bureau, American Community Survey 2020–2024, oraz Freddie Mac.
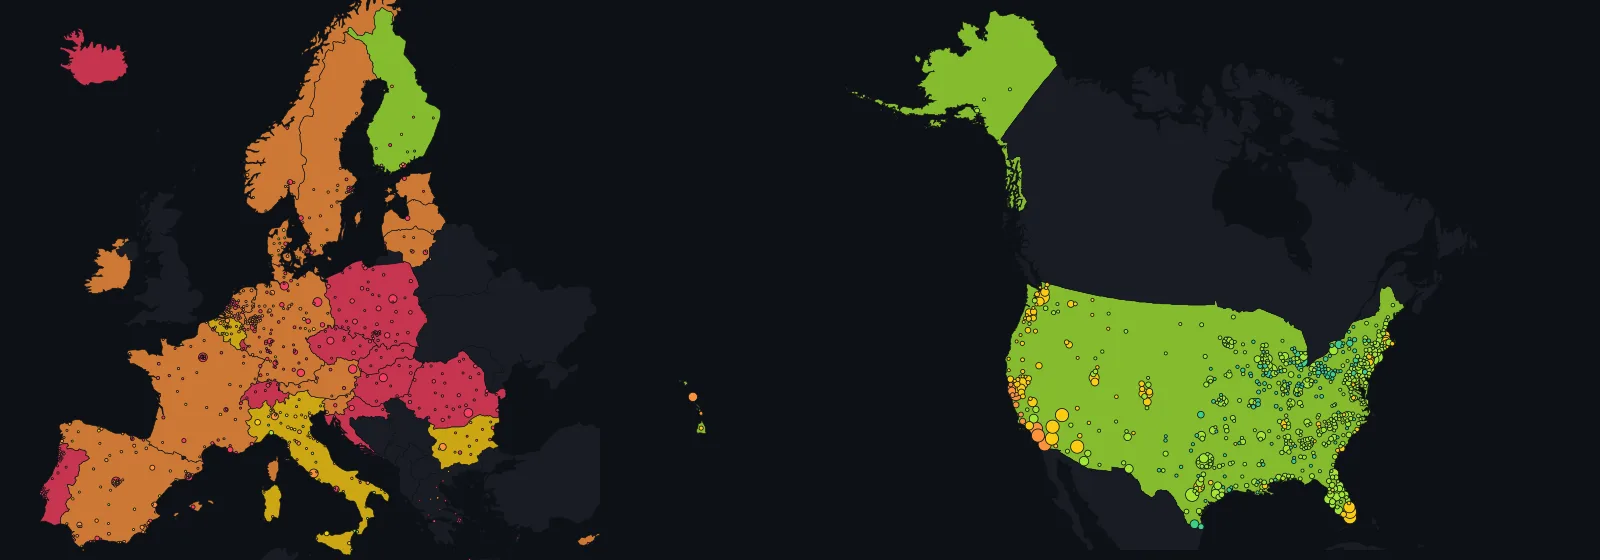
Twój dochód w metrach kwadratowych
Załóżmy, że zarabiasz średnią dla swojej miejscowości i co miesiąc oddajesz jedną trzecią pensji na ratę 30-letniego kredytu po stopie typowej w kraju. Jak duże mieszkanie kupisz za to po miejscowych cenach? Dla 44% Europejczyków – mniej niż 50 m². Ta strona liczy to dla 11 630 miejsc w Europie i USA – i dla twojego dochodu.
Kiedy pytamy, czy jakieś miasto jest drogie, zwykle dostajemy w odpowiedzi indeks cen: tu 130, tam 97 – liczby, których nie da się sobie wyobrazić. Ta strona odpowiada w jednostce, którą każdy zna z własnego mieszkania: w metrach kwadratowych.
Wystarczy wziąć to, ile przeciętnie zarabiają ludzie w danym miejscu, odłożyć jedną trzecią tej kwoty na mieszkanie i policzyć, ile przestrzeni da się za to kupić po miejscowych cenach.
Przy zakupie ta jedna trzecia staje się miesięczną ratą 30-letniego kredytu hipotecznego po stopie obowiązującej w danym kraju. Kredyt, który da się spłacić taką ratą, dzieli się przez miejscową cenę metra kwadratowego – i to jest odpowiedź.
Przy najmie tę samą jedną trzecią dzieli się przez miejscowy czynsz za metr kwadratowy. W Warszawie da się w ten sposób kupić 17 m², a wynająć 34; w Mediolanie – 67 i 47.
Pomysł nie jest mój. We wrześniu 2026 roku Franziska Sielker i Selim Banabak z TU Wien opublikowali w Journal of Maps dwie takie mapy dla każdej gminy w Europie, zbudowane z 22 milionów ogłoszeń zebranych w projekcie ESPON HOUSE4ALL. Ich tabela to europejska część tej strony, odtworzona z dokładnością do jednej miliardowej.
Nowe jest wszystko wokół niej. Obok Europy pojawiają się Stany Zjednoczone – wszystkie 3 141 hrabstw, na podstawie American Community Survey, badania prowadzonego przez amerykański urząd statystyczny (Census Bureau).
Dwa miasta Ameryki Łacińskiej, Lima i Buenos Aires, mają własne mapy, a cztery kolejne kraje regionu pojawiają się dzięki danym Organizacji Współpracy Gospodarczej i Rozwoju (OECD).
Kalkulator liczy wszystko dla twojego dochodu, a nie dla miejscowej średniej, i na twoich warunkach. Osobny blok podpowiada, ile musiałaby wynosić pensja za granicą, żeby po przeprowadzce żyć nie gorzej niż teraz.
W amerykańskiej części brakuje jednostki – i to okazało się jednym z wniosków. Żeby powiedzieć, ile metrów kwadratowych da się kupić za dany dochód, potrzebna jest cena metra kwadratowego, a amerykańska statystyka publiczna jej nie podaje.
Census Bureau pyta, ile wart jest dom i ile wynosi czynsz, ale nigdy – jaką powierzchnię ma mieszkanie. Żadne inne publiczne źródło w Stanach Zjednoczonych też nie mierzy jej w podziale na hrabstwa.
Dlatego mapa amerykańska pokazuje dwie miary, na które pozwalają dane publiczne. Lata dochodu: ile rocznych dochodów gospodarstwa domowego kosztuje dom o medianowej wartości w danym hrabstwie, kupiony za gotówkę. Mediana to wartość środkowa: połowa domów jest warta więcej, połowa mniej.
Udział czynszu: jaką część miesięcznego dochodu pochłania mediana czynszu. Trzy widoki w metrach kwadratowych są tam wyłączone, zamiast wypełniać je zgadywaniem, które tylko udaje wiarygodność.
Europa i Ameryka nigdy nie trafiają do jednego rankingu. W Europie dochód mierzy się po podatkach i w przeliczeniu na osobę dorosłą, z uwzględnieniem wielkości gospodarstwa domowego; w Ameryce – przed podatkami i na całe gospodarstwo.
Cena europejska to kwota, której sprzedający żądali za metr kwadratowy; amerykańska – to, ile według właścicieli wart jest cały ich dom.
Gdyby zestawić je według miejscowych dochodów, porównywałoby się dwa urzędy statystyczne, a nie dwa rynki mieszkaniowe. Ale gdy wpiszesz własny dochód, obie strony odpowiedzą na dokładnie to samo pytanie.
Wszystko liczy się w twojej przeglądarce na podstawie jednej tabeli wbudowanej w stronę: żadne dane nie są nigdzie wysyłane, a strona działa także zapisana na dysku. W sekcji Skąd biorą się liczby opisano, skąd pochodzą dane, co sprawdzono i czego nie dało się sprowadzić do wspólnego mianownika.
Twój dochód i twoje warunki
Każde pole tutaj wpływa na obie mapy, karty miejsc, porównanie i rankingi. Zostaw pole dochodu puste, a każde miejsce zostanie policzone według tego, ile przeciętnie zarabiają jego mieszkańcy – w Europie daje to dokładnie wyniki opublikowanego badania.
Wpisz swój dochód, a wszystko przeliczy się dla ciebie: twoje pieniądze i twoje warunki wobec miejscowych cen.
Każdy przykład wypełnia pola poniżej danymi z jednej typowej sytuacji. Potem zmieniaj, co chcesz – wiersz pod polami zawsze dokładnie opisuje, co jest liczone.
Na rękę, po podatkach, łącznie wszystkich domowników. Jeśli zostawisz pole puste, każde miejsce zostanie policzone według przeciętnego dochodu jego mieszkańców; jeśli wpiszesz kwotę, mapy, karty i rankingi przeliczą się na twoje pieniądze.
Badanie zakłada, że na mieszkanie idzie dokładnie jedna trzecia dochodu, i tak jest domyślnie. Przesuń suwak, żeby sprawdzić skromniejszy albo hojniejszy budżet. Gdy koszty mieszkania pochłaniają ponad 40% dochodu, statystycy mówią, że gospodarstwo domowe jest nimi nadmiernie obciążone.
Im dłuższy kredyt, tym niższa rata, więc przy tym samym miesięcznym budżecie można spłacić większy kredyt i kupić więcej metrów. Mapy w badaniu zakładają 30 lat; w aneksie B autorzy powtarzają je dla 20.
Puste pole oznacza oprocentowanie właściwe dla każdego kraju: w Europie krajowe stałe stopy przyjęte w badaniu – na przykład 3,01% we Francji, 4,00% w Niemczech i 8,32% w Polsce – a w Stanach Zjednoczonych średnia stopa kredytów 30-letnich według Freddie Mac za 2024 rok, czyli 6,72%. Wpisana stopa obowiązuje wszędzie.
Część ceny, którą płacisz z góry, więc kredyt musi pokryć tylko resztę. Badanie zakłada zakup bez wkładu własnego i tak jest domyślnie. Ceny europejskie zawierają już podatek od nabycia nieruchomości i opłaty notarialne; kwoty amerykańskie to wycena samych właścicieli, bez doliczonych kosztów.
Współczynnik ekwiwalentności 1,0 (skala OECD). Używany tylko w wierszu, który porównuje twój dochód z miejscową średnią.
Zero wyłącza filtr. Gdy podasz metraż, zmienią się trzy rzeczy: mapa wyszarzy miejsca, w których na twoich warunkach nie stać cię na takie mieszkanie; w rankingach zostaną tylko te, w których cię stać; a lata dochodu i udział czynszu będą liczone dla mieszkania tej wielkości, po cenach, jakich żąda się za takie mieszkania.
Na mapie USA, gdzie nie publikuje się powierzchni mieszkań, suwak jest wyłączony.
Mapa
Mapy są dwie i widać naraz tylko jedną: Europa w podziale na gminy i Stany Zjednoczone w podziale na hrabstwa. Nie mają wspólnej skali, bo dochody, na których się opierają, mierzy się inaczej – sekcja o źródłach mówi o tym bez ogródek.
Kolor kraju to jego wynik krajowy, a każda kropka to jedno miejsce, pokolorowane w tej samej skali.
Najedź na kropkę albo kraj (lub dotknij go), żeby zobaczyć liczby; przybliż mapę, a pojawi się więcej miejsc. Wyszukiwarka przeniesie cię prosto do wybranego miejsca – obejmuje obie mapy i sama się między nimi przełącza.
Karta obok mapy pokazuje, co twoje ustawienia oznaczają w wybranym miejscu i ile trzeba zarabiać, żeby tam mieszkać. Przyciski pod kartą dodają to miejsce do tabeli porównania, która pojawia się tuż pod mapą.
Wybrane miejsce
Wyszukaj miejscowość powyżej albo kliknij kraj na mapie. Karta pokaże, ile metrów kwadratowych da się tam kupić na twoich warunkach za jedną trzecią dochodu i ile trzeba zarabiać, żeby kupić mieszkanie takiej wielkości, jakiej szukasz.
Liczby na tej stronie mogą być błędne. Dane zebrano automatycznie z kilku źródeł statystycznych i przetworzono na potrzeby tej strony; błąd może tkwić zarówno w danych, jak i w obliczeniach. Zanim oprzesz się na jakiejś liczbie, sprawdź ją u źródła – źródła są wymienione na dole strony.
Dane europejskie: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Mapy na tej stronie narysowano samodzielnie na podstawie tych danych; nie są to mapy ESPON i nie korzystają z ich szaty graficznej. Dane amerykańskie: U.S. Census Bureau, American Community Survey 2020–2024 (domena publiczna), oraz Freddie Mac. Kontury krajów i centroidy hrabstw: Natural Earth, domena publiczna.
Obok siebie
Tabela pojawia się, gdy dodasz pierwsze miejsce, i mieści ich do czterech – miejscowości, hrabstwa, regiony lub kraje z obu map. Pierwsza grupa wierszy liczy się według twoich ustawień.
W dwóch kolejnych warunki są stałe: najpierw ta sama część dochodu i ten sam okres kredytu dla wszystkich miejsc, a potem liczby z samego badania – żeby miejsca dało się porównać tak, jak robią to autorzy.
Żeby dodać miejsce, wybierz je na mapie albo w wyszukiwarce i naciśnij + Dodaj do porównania na jego karcie albo plus na końcu wiersza w rankingu.
Gdy zestawisz miejsca z Europy i ze Stanów Zjednoczonych, tabela zostawi tylko wiersze, które mają obie strony, poda, do czego odnosi się każda z nich (w Europie do mieszkania wybranej wielkości, w USA do domu o medianowej wartości), i nie oznaczy żadnej komórki jako najlepszej: dochody po obu stronach mierzy się inaczej.
Masz ofertę pracy w innym kraju?
Nikt ci nie powie, ile musiałaby wynosić pensja, żeby po przeprowadzce mieszkać nie gorzej niż teraz. Wpisz, gdzie mieszkasz i gdzie jest praca, a kalkulator policzy to dwa razy – dla najmu i dla zakupu mieszkania tej samej wielkości – z oprocentowaniem kredytów i walutą każdego z krajów.
Jeśli wpiszesz ofertę, dowiesz się, ile do niej brakuje albo o ile przewyższa potrzebną kwotę.
Działa to także między dwiema mapami – na twoim dochodzie, a nie na danych któregoś z urzędów statystycznych. Ponieważ w USA nie publikuje się powierzchni mieszkań, porównanie zakłada wtedy, że na mieszkanie idzie ta sama część dochodu, a nie że metraż jest taki sam – i mówi o tym obok wyniku.
Miejsce, którego czynsze, ceny i dochody są punktem wyjścia.
Miejscowość, region lub kraj; może leżeć na drugiej mapie.
Zostaw puste, by zobaczyć, ile musi wynosić oferta; wpisz ją, by zobaczyć, ile jej brakuje albo o ile jest wyższa.
Rankingi
Każda liczba tutaj zmienia się razem z twoimi ustawieniami, a tabela obejmuje tylko mapę, którą właśnie oglądasz: dochody w Europie i w USA mierzy się inaczej, więc wspólny ranking porównywałby urzędy statystyczne, a nie rynki mieszkaniowe.
Minimalny metraż ustawiony wyżej zawęża listę do miejsc, w których stać cię na mieszkanie tej wielkości.
Na ile przestrzeni stać Europejczyków
Tylko Europa. Dla każdego mieszkańca 31 krajów zadajemy jedno pytanie o jego gminę: ile metrów kwadratowych można tam kupić za jedną trzecią przeciętnego dochodu? Wykres grupuje ludzi według odpowiedzi.
Każdy słupek to jedna odpowiedź – od poniżej 50 m² po lewej do ponad 150 m² po prawej – a jego wysokość pokazuje, jaka część ludności Europy mieszka w miejscach z taką odpowiedzią. Kolory dzielą słupek według tego, gdzie ci ludzie mieszkają: w miastach, w mniejszych miastach i na przedmieściach albo na wsi.
To rycina 3 z badania, odtworzona z tej samej tabeli i policzona na warunkach badania: jedna trzecia miejscowego przeciętnego dochodu, 30-letni kredyt hipoteczny, krajowe oprocentowanie. Twoje ustawienia nie zmieniają tego wykresu.
Według tabeli w wersji z września 2026: 41% ludzi mieszka tam, gdzie za jedną trzecią przeciętnego dochodu da się kupić mniej niż 50 m², a 31% – tam, gdzie 50–75 m²; przy najmie odpowiednio 37% i 32%, a 11% mieszka w gminach bez ani jednej oferty najmu.
Artykuł podaje dla tych samych czterech liczb 44%, 28%, 39% i 22%, a dla ostatniej – 12% ludności wiejskiej. Rozbieżność bierze się z różnic między serwisem mapowym a ostatecznym zbiorem danych, z którego korzystali autorzy; omówiono ją w sekcji Skąd biorą się liczby.
Ameryka Łacińska: dwa miasta, nie kontynent
W całej Ameryce Łacińskiej oficjalną cenę za metr kwadratowy w podziale na dzielnice udało się znaleźć tylko w dwóch miastach: w Limie, gdzie publikuje ją bank centralny, i w Buenos Aires, gdzie robi to miejski instytut statystyczny.
Dlatego ten blok pokazuje dwa miasta, każde na osobnej mapie, podpisane nazwą miasta, a nie flagą kraju: ceny w stolicy nic nie mówią o reszcie kraju.
Dla tych miast nie ma danych o dochodach mieszkańców, więc mapy liczą wszystko dla twojego dochodu wpisanego w kalkulatorze powyżej: ile metrów kwadratowych dałoby się tam za jego część kupić albo wynająć. Dopóki nie wpiszesz dochodu, mapy pokazują same ceny.
Pod mapami są jeszcze cztery kraje z danych OECD (Organizacji Współpracy Gospodarczej i Rozwoju) – tu jako odsetek dochodu wydawany na mieszkanie, a nie jako cena.
Zanim odczytasz kolory
- Dwa miasta, nie kontynent. Lima i Buenos Aires to stolice; ich ceny opisują te miasta, a nie całe Peru czy Argentynę.
- Nie porównuj tych dwóch map. W Limie cena to kwota faktycznie zapłacona przez kupujących, zebrana przez bank centralny; w Buenos Aires – kwota, której sprzedający żądali w ogłoszeniach. Kolory każdej mapy odnoszą się tylko do jej własnego miasta.
- W Buenos Aires – tylko mieszkania dwupokojowe. Miejski instytut statystyczny publikuje cenę ofertową osobno dla każdej wielkości mieszkania; ta strona pokazuje dwupokojowe z rynku wtórnego, bo dla nich dane obejmują najwięcej barrios. Barrio trafia do danych tylko wtedy, gdy w danym kwartale wystawiono w nim na sprzedaż dość mieszkań; pozostałe (5) są na mapie szare. Dane z ostatniego kwartału są wstępne i instytut może je jeszcze skorygować.
- Dane OECD liczone są różnie. Chile, Kolumbia i Meksyk odnoszą wydatki do dochodu przed opodatkowaniem, Kostaryka – do dochodu po opodatkowaniu. Wynik Chile z 2020 roku, 31,8%, pochodzi z badania przeprowadzonego w czasie pandemii: to wartość odstająca, a nie trend.
- Wszystkie źródła są wymienione na dole tego bloku.
Cztery kraje w danych OECD
Mediana odsetka dochodu, który gospodarstwa domowe wydają na kredyt hipoteczny (odsetki i spłatę kapitału łącznie) albo na czynsz – według bazy OECD Affordable Housing Database. Bez mediów i podatków.
Linia przerywana to Kostaryka: tam odsetek liczy się od dochodu po opodatkowaniu, w pozostałych trzech krajach – od dochodu przed opodatkowaniem.
| Kraj | Ostatni rok | Udział w dochodzie | Rodzaj dochodu |
|---|---|---|---|
| Chile | 2022 | 23,7% | przed podatkiem |
| Kolumbia | 2024 | 20,5% | przed podatkiem |
| Kostaryka | 2024 | 17,0% | po podatku |
| Meksyk | 2022 | 14,4% | przed podatkiem |
Źródła
- Lima, ceny i czynsze: Banco Central de Reserva del Perú, series «Mercado inmobiliario». Licencja: „Puede reproducirse total o parcialmente, sin autorización expresa, siempre y cuando se cite la fuente”.
- Buenos Aires, ceny: Instituto de Estadística y Censos de la Ciudad Autónoma de Buenos Aires (IDECBA), serie MI_DVP_AX03, sobre la base de datos de Argenprop.
- Chile, Kolumbia, Kostaryka, Meksyk: OECD (2026), OECD Affordable Housing Database, HC1.2 Housing costs over income, accessed 2026-09-28. Licencja: OECD Terms and Conditions, 3. Data.
- Lima, kontury dzielnic: Instituto Geográfico Nacional (IGN), via OCHA / HDX «Peru - Subnational Administrative Boundaries». Licencja: CC BY 3.0 IGO. Kontury uproszczone i przycięte do obszaru mapy na potrzeby tej strony.
- Buenos Aires, kontury barrios: Buenos Aires Data, «Barrios». Licencja: CC-BY-2.5-AR. Kontury uproszczone na potrzeby tej strony.
Co pokazują dane europejskie
Wszystko w tej sekcji pochodzi z badania TU Wien i tabeli ESPON, na której się ono opiera: 31 krajów, ceny ofertowe, dochód po podatkach na jednostkę ekwiwalentną dorosłego. Część amerykańska jest dalej; obie mają osobne skale, których nie da się ze sobą zestawić.
Obie mapy mierzą to samo z dwóch stron. Przy zakupie autorzy biorą jedną trzecią przeciętnego dochodu w gminie i zakładają, że idzie ona na ratę 30-letniego kredytu hipotecznego o stałej stopie krajowej. Potem sprawdzają, ile metrów kwadratowych da się kupić za taki kredyt po miejscowych cenach, łącznie z podatkami i opłatami.
Przy najmie dzielą tę samą jedną trzecią przez miejscowy czynsz za metr kwadratowy. Obie odpowiedzi wychodzą w metrach kwadratowych, więc miejsca można porównywać, nie znając ani jednej ceny.
Blisko 44% Europejczyków mieszka tam, gdzie za taki kredyt da się kupić mniej niż 50 metrów kwadratowych, a około 28% – tam, gdzie od 50 do 75. Łącznie ponad 70% ludności mieszka w miejscach, gdzie za jedną trzecią przeciętnego dochodu można kupić najwyżej 75 metrów kwadratowych. Ponad 150 metrów – mniej niż 5%.
Z najmem jest podobnie. Ponad 39% Europejczyków mieszka tam, gdzie za jedną trzecią przeciętnego dochodu można wynająć mniej niż 50 metrów kwadratowych, a około 22% – tam, gdzie od 50 do 75.
Ta najgorsza grupa, poniżej 50 m², to przede wszystkim problem miast: spośród ludzi, którzy w niej mieszkają, ponad 65% żyje w miastach, około 26% w mniejszych miastach i na przedmieściach, a około 10% na wsi.
Obszary wiejskie wyróżniają się też z innego powodu: dla 12% ludności wiejskiej w zebranych ogłoszeniach nie znalazła się ani jedna oferta najmu.
To, który kraj jest najtańszy, zależy od tego, jak duże mieszkanie chcesz kupić. Małe mieszkania wszędzie są droższe w przeliczeniu na metr kwadratowy, ale o ile droższe – to już cecha danego kraju, i to na tyle wyraźna, że potrafi wywrócić europejski ranking.
Ułóżmy 31 krajów według tego, ile lat przeciętnego dochodu kosztuje mieszkanie kupione za gotówkę. Gdy zamiast o 25 m² zapytamy o 150 m², Norwegia awansuje o 10 miejsc, a Hiszpania o 9, za to Niemcy i Szwecja spadają o 7.
Niemcy są siódmym krajem, w którym najłatwiej kupić 25 m², ale dopiero czternastym, jeśli chodzi o 150 m²; Hiszpania – odpowiednio dziewiętnastym i dziesiątym. Między jednym a drugim rankingiem nie zmieniły się ani dochody, ani ogólny poziom cen. Zmienił się tylko metraż.
Na ile można temu ufać, zależy od tego, gdzie tę dopłatę za mały metraż rzeczywiście zmierzono. W 23 z 31 krajów wynika ona z ogłoszeń z danego kraju we wszystkich pięciu przedziałach powierzchni, od poniżej 30 m² do ponad 120 m², i należą do nich wszystkie kraje wymienione wyżej.
W pozostałych 8 w najmniejszym przedziale było za mało ogłoszeń, więc użyto mediany europejskiej. Jedno zastrzeżenie artykuł formułuje wprost: tam, gdzie w przedziale było za mało ogłoszeń, autorzy uzupełnili go interpolacją, więc to, że przedział ma liczbę, nie znaczy jeszcze, że ją naprawdę zmierzono.
Geografia jest taka, jakiej można się spodziewać, tylko wyraźniejsza. Region stołeczny niemal każdego kraju trafia do najmniej dostępnej grupy i pociąga za sobą sąsiadów: drożyzna rozlewa się na regiony wokół Paryża, Berlina i Madrytu mimo wyższych tamtejszych dochodów, a także ponad granicami – wokół Szwajcarii i Luksemburga.
Wybrzeża Francji, Hiszpanii, Portugalii, Grecji i Chorwacji oraz turystyczne doliny Alp są znacznie mniej dostępne niż tereny w głębi lądu. Skandynawia i kraje bałtyckie wypadają wyraźnie korzystniej, jeśli nie liczyć kilku drogich miast. Mapa pokazuje to kropkami; dane dla regionów są w rankingach i na kartach.
Wśród krajów autorzy wskazują jako stosunkowo trudno dostępne Portugalię, Holandię i Szwajcarię, a także Polskę i Węgry.
W przypadku Polski jest zastrzeżenie ważne dla odczytania całej mapy: wyjątkowo duża część Polaków ma mieszkanie na własność i nie spłaca żadnego kredytu, więc przepaść między cenami a dochodami większości nie dotyczy. Odczuwają ją ci, którzy dopiero wchodzą na rynek: młodzi i wszyscy, którzy muszą się przeprowadzić.
Najem jest korzystniejszy od zakupu w Niemczech, Francji, Belgii, Austrii i Szwajcarii, ale nie w Portugalii, Grecji, Bułgarii ani Irlandii. W Wiedniu za jedną trzecią przeciętnego dochodu wynajmiesz 52 m², a kupisz tylko 31; w Madrycie kupisz 49, a wynajmiesz 38.
Autorzy przestrzegają jednak przed traktowaniem obu map jak wyboru między równoważnymi opcjami: spłacając ratę, budujesz majątek, płacąc czynsz – nie, a do tego własność i najem dają różną pewność, że zostanie się w mieszkaniu.
Obie mapy opisują rynek z perspektywy kogoś, kto dopiero szuka mieszkania, po dzisiejszych cenach; nie mówią nic o tym, ile płacą ci, którzy już gdzieś mieszkają.
Co pokazują dane amerykańskie
Część amerykańska opiera się na jednym badaniu: American Community Survey prowadzonym przez Census Bureau, a dokładnie na szacunkach pięcioletnich za lata 2020–2024. Dla każdego hrabstwa daje ono cztery liczby: medianę wartości domu, medianę dochodu gospodarstwa domowego, medianę czynszu i liczbę ludności.
Mediana to wartość środkowa: połowa wyników jest wyższa, połowa niższa. Dane obejmują 3 141 hrabstw i 100% ludności 50 stanów i Dystryktu Kolumbii. To badanie ankietowe gospodarstw domowych, a nie rejestr transakcji, i wszystkie liczby poniżej trzeba czytać z tą świadomością.
W skali kraju mediana wartości domu to 4,1 mediany rocznego dochodu gospodarstwa domowego, a mediana czynszu pochłania 21% mediany dochodu miesięcznego.
Mapa pokazuje, jak nierówno to się rozkłada: 29% Amerykanów mieszka w hrabstwach, gdzie dom kosztuje co najmniej 5 rocznych dochodów, 9,7% – tam, gdzie co najmniej 8, a 1,8% – tam, gdzie co najmniej 10.
Gdzie jest najdrożej. Na czele listy jest Teton County w stanie Wyoming: 13,2 rocznego dochodu. To Jackson Hole, gdzie ceny są skrojone na kupujących, którzy zarabiają gdzie indziej i znacznie więcej niż miejscowi. Dalej Nantucket z 11,4.
Tuż za nimi są dwa z trzech najgęściej zaludnionych hrabstw kraju: Brooklyn z 11,3 i Bronx z 10,9, w których mieszkają łącznie 4 miliony ludzi – wobec 23 tysięcy w Teton. Manhattan ma 10,5, San Francisco 9,9, Los Angeles 9,3.
Najtańsze duże hrabstwa leżą na przemysłowej Północy i nad Rio Grande: Allegheny County z Pittsburghiem i Wayne County z Detroit mają po 2,9, a Hidalgo County na granicy z Meksykiem – 2,6. Dom o medianowej wartości kosztuje mniej więcej jeden roczny dochód tylko w garstce słabo zaludnionych hrabstw w Kansas i Teksasie.
Przy udziale czynszu trzeba postawić ostrzeżenie. Tylko 1,2% Amerykanów mieszka w hrabstwach, gdzie mediana czynszu pochłania co najmniej 30% mediany dochodu.
Brzmi to jak dobra wiadomość – dopóki nie zauważy się, co właściwie jest mierzone: środkowy czynsz podzielony przez środkowy dochód wszystkich gospodarstw domowych, łącznie z właścicielami mieszkań.
Jeśli zadać to pytanie każdemu gospodarstwu z osobna, jak robi to samo badanie, okaże się, że 51% amerykańskich najemców wydaje na czynsz co najmniej 30% dochodu. Obie liczby są prawdziwe, tyle że odpowiadają na różne pytania, a na mapie hrabstw da się pokazać tylko pierwszą.
Gdzie kończy się metr kwadratowy. Wszystko powyżej omija słowo „powierzchnia” – i to nie z wyboru. Badanie pyta właściciela, ile wart jest jego dom, a najemcę, ile płaci czynszu; nie pyta, jak duże jest mieszkanie, a żadne inne badanie federalne nie zbiera tej informacji w podziale na hrabstwa.
Dlatego na mapie USA trzy widoki w metrach kwadratowych są wyłączone. Czy amerykański dom jest drogi w przeliczeniu na metr kwadratowy – na to pytanie amerykańska statystyka publiczna nie umie odpowiedzieć.
Ta strona korzysta wyłącznie ze statystyki publicznej, więc tam, gdzie ona się kończy, kończy się i strona.
Pięć lat uśrednionych w jednej liczbie i wartość, która jest tylko opinią właściciela. Szacunek pięcioletni to nie zdjęcie stanu z 2024 roku, lecz średnia z wywiadów prowadzonych w latach 2020–2024, przeliczona na dolary z 2024 roku.
Tylko ta edycja obejmuje każde hrabstwo, bo badanie roczne publikuje dane jedynie dla miejsc liczących ponad 65 000 mieszkańców.
A wartość domu to kwota, za którą według właściciela dałoby się go sprzedać, a nie to, ile ktoś faktycznie zapłacił: samoocena, nie cena sprzedaży. Żadnej z tych cech nie trzeba poprawiać – obie trzeba po prostu znać, zanim zacznie się czytać mapę.
Wiadomo też, na ile pewna jest liczba dla każdego hrabstwa. W odróżnieniu od danych europejskich badanie podaje przy każdym szacunku margines błędu, a karta każdego hrabstwa go pokazuje. W połowie hrabstw przedział nie przekracza ±5,9% wartości; w co dziesiątym jest szerszy niż ±16%.
W 187 hrabstwach, w których mieszka 0,29% ludności, przekracza jedną piątą szacunku – i karta mówi o tym wprost. Te hrabstwa zostają na mapie, bo badanie się tam odbyło, a dziura byłaby gorsza niż szeroki przedział, o którym karta otwarcie informuje.
Co pokazują dane z Ameryki Łacińskiej
Tylko dwa miasta w regionie publikują cenę metra kwadratowego w podziale na dzielnice i oba są stolicami: Lima – za pośrednictwem banku centralnego, Buenos Aires – miejskiego instytutu statystycznego. Dlatego blok powyżej jest podpisany nazwami miast, nigdy krajów.
Lima: ile zapłacili kupujący. Co kwartał Banco Central de Reserva del Perú, bank centralny Peru, publikuje cenę metra kwadratowego mieszkań sprzedanych w 12 dzielnicach miasta, w dolarach amerykańskich. W IV kwartale 2025 wynosiła ona od 1392 USD w La Molina do 2463 USD w Barranco.
Bank podaje też, ilu latom czynszu odpowiada cena; dzieląc jedno przez drugie, otrzymuje się czynsz: od 7,5 USD za metr kwadratowy miesięcznie w La Molina do 13,4 USD w Barranco.
Buenos Aires: ile żądali sprzedający. Miejski instytut statystyczny, Instituto de Estadística y Censos de la Ciudad de Buenos Aires, co kwartał publikuje średnią cenę ofertową metra kwadratowego w poszczególnych barrios (dzielnicach), osobno dla każdej wielkości mieszkania.
Ta strona korzysta z danych dla mieszkań dwupokojowych z rynku wtórnego, bo obejmują najwięcej barrios: 43 z 48 w II kwartale 2026, od 1437 USD w Villa Lugano do 5805 USD w Puerto Madero. Dane za ten kwartał są wstępne i instytut może je jeszcze skorygować.
Instytut pokazuje barrio tylko wtedy, gdy w danym kwartale wystawiono w nim na sprzedaż dość mieszkań; pozostałe (5) są na mapie szare.
Tych dwóch miast nie da się ze sobą porównać. Cenę zapłaconą od ceny wywoławczej dzieli targowanie się; jedna pochodzi z prowadzonego przez bank centralny badania wśród deweloperów i pośredników, druga z ogłoszeń. Różne są też kwartały: IV kwartał 2025 w Limie i II kwartał 2026 w Buenos Aires.
Dlatego każda mapa jest pokolorowana według dzielnic własnego miasta: zieleń to najtańsza jedna piąta dzielnic, czerwień – najdroższa. Zielone barrio w Buenos Aires nie oznacza, że jest tam taniej niż w czerwonej dzielnicy Limy.
Bez miejscowego dochodu – tylko twój. Żadne z dwóch miast nie publikuje dochodów w podziale na dzielnice, więc mapy nie powiedzą, na co stać mieszkańców; liczą tylko dla dochodu, który wpiszesz w kalkulatorze powyżej.
Do zakupu potrzebne jest jeszcze oprocentowanie kredytu, a w tych danych nie ma go dla żadnego z miast. Strona nie bierze go też z innych źródeł: w obu miastach zakup liczy się wyłącznie według stopy, którą wpiszesz.
Dane OECD dodają cztery kraje – jako odsetek dochodu, a nie cenę. Baza OECD Affordable Housing Database podaje, jaką część dochodu (medianę) gospodarstwa domowe spłacające kredyt hipoteczny albo wynajmujące mieszkanie wydają na ratę lub czynsz.
Wynosi ona: Chile – 23,7% (2022), Kolumbia – 20,5% (2024), Kostaryka – 17,0% (2024), Meksyk – 14,4% (2022).
Te cztery też nie są w pełni porównywalne. Chile, Kolumbia i Meksyk odnoszą wydatki do dochodu przed opodatkowaniem, a Kostaryka – do dochodu po opodatkowaniu, który jest niższy; gdyby liczyć ją tak jak pozostałe, jej odsetek byłby jeszcze mniejszy.
Skok Chile do 31,8% w 2020 roku wynika z badania przeprowadzonego w czasie pandemii; dwa lata później odsetek znów spadł.
Jak powstały liczby
- Ogłoszenia
Ogłoszenia zbierano automatycznie co tydzień, od początku marca 2024 do końca marca 2025, w 31 krajach: w UE-27 oraz w Szwajcarii, Norwegii, Islandii i Liechtensteinie.
Tam, gdzie to było możliwe, programy zbierające dane korzystały z agregatorów, takich jak Nestoria, które gromadzą ogłoszenia z kilku krajowych portali; tam, gdzie te nie wystarczały, dodawano serwisy krajowe.
Napłynęło ponad 100 mln rekordów; po tłumaczeniu, usunięciu duplikatów i odrzuceniu wartości odstających zostało 18 360 314 unikalnych ogłoszeń sprzedaży i 3 568 849 unikalnych ogłoszeń najmu długoterminowego. Ogłoszenie, które pojawiało się tydzień po tygodniu, liczono raz, w ostatniej wersji przed zdjęciem z sieci.
- Gmina i metraż
Każde ogłoszenie przypisano do gminy – czyli jednostki LAU (lokalnej jednostki administracyjnej) Eurostatu; tylko w Portugalii i Grecji użyto jednostek większych – oraz do jednej z pięciu klas powierzchni: 0–30, 31–60, 61–90, 91–120 i powyżej 120 metrów kwadratowych.
Ceny uśredniono osobno dla każdej gminy i klasy powierzchni, przy czym mniejszą wagę dostały ogłoszenia, które wisiały w sieci znacznie dłużej niż zwykle: mieszkanie, które miesiącami nie znajduje nabywcy, jest zapewne za drogie.
Jeśli w danej klasie było za mało ogłoszeń, uzupełniano ją na podstawie klas sąsiednich. Następnie przez pięć punktów prowadzono gładką krzywą (funkcję sklejaną trzeciego stopnia), otrzymując dla każdej gminy jedną krzywą ceny w zależności od metrażu – osobno dla sprzedaży i dla najmu.
- Dochód
Średni ekwiwalentny dochód rozporządzalny w każdym kraju według badania EU-SILC Eurostatu (tabela ilc_di03), rozdzielony na gminy na podstawie modelu regionalnego rozkładu dochodów autorstwa Mikou, Vallet i Guivarch (2024).
„Ekwiwalentny” oznacza, że dochód gospodarstwa domowego dzieli się przez wagę zależną od liczby domowników, więc wynik odpowiada jednej osobie dorosłej (tak zwanej jednostce ekwiwalentnej).
Autorzy celowo wybrali dochód, a nie PKB na mieszkańca: PKB skupia się w stolicach i centrach finansowych, więc właśnie te miejsca, o które najbardziej chodzi, wyglądałyby na bogatsze, niż są ich mieszkańcy.
- Kredyt hipoteczny
Jedna trzecia dochodu idzie na ratę 30-letniego kredytu o równych ratach miesięcznych, ze stałym oprocentowaniem dla danego kraju według Dyrekcji Generalnej Komisji Europejskiej do spraw Gospodarczych i Finansowych (DG ECFIN) – ostatniej dostępnej średniej rocznej, zwykle z 2023 roku.
Cenę ujednolicono tak, by zawierała podatek od nabycia nieruchomości lub VAT oraz opłaty notarialne i za wpis do księgi wieczystej. Celowo nie zakłada się wkładu własnego, żeby wskaźnik był porównywalny mimo różnych przepisów w poszczególnych krajach. W aneksie B artykułu mapa jest powtórzona dla kredytu na 20 lat.
- Najem
- Ta sama jedna trzecia dochodu podzielona przez czynsz za metr kwadratowy, odczytany z wygładzonej krzywej. Oba wskaźniki wychodzą w metrach kwadratowych przy tym samym obciążeniu dochodu, ale autorzy przestrzegają przed porównywaniem ich wprost: rata kredytu buduje majątek, czynsz nie.
- Stany Zjednoczone: skąd dane
American Community Survey, szacunki pięcioletnie 2020–2024, publikowane przez U.S. Census Bureau jako utwór federalny w domenie publicznej.
Cztery tabele dla każdego hrabstwa: B25077 – mediana wartości mieszkań zajmowanych przez właścicieli, B19013 – mediana dochodu gospodarstwa domowego, B25064 – mediana czynszu brutto, B01003 – liczba ludności.
Kwoty w zestawieniu wieloletnim są korygowane o inflację do ostatniego roku, więc wszystkie są tu w dolarach z 2024 roku. Strona korzysta z zestawienia pięcioletniego, bo tylko ono obejmuje każde hrabstwo: badanie roczne publikuje dane tylko dla miejsc liczących ponad 65 000 mieszkańców.
- Stany Zjednoczone: co znaczą liczby
Mediana wartości to kwota, za którą według właściciela dałoby się sprzedać dom – samoocena, a nie transakcja. Mediana czynszu brutto to czynsz z umowy plus opłaty za media ponoszone przez najemcę, więc jest wyższa niż sam czynsz i nie jest tym samym co europejski czynsz za metr kwadratowy.
Mediana dochodu gospodarstwa domowego to dochód pieniężny przed opodatkowaniem wszystkich osób mieszkających razem – nie jest to ani europejski ekwiwalentny dochód rozporządzalny, ani dochód na osobę. Każda z tych trzech wielkości występuje na całej stronie pod własną nazwą.
- Stany Zjednoczone: dane dla stanów i całego kraju
- Pobrane z tych samych tabel, a nie złożone z danych hrabstw. Średnia median hrabstw ważona liczbą ludności nie jest medianą, a skoro prawdziwą medianę można po prostu pobrać, nie ma powodu budować jej namiastki. Wiersz dla Kalifornii to więc mediana ACS dla tego stanu, a wiersz dla Stanów Zjednoczonych – mediana krajowa.
- Stany Zjednoczone: bez metrów kwadratowych
ACS nie zbiera danych o powierzchni, a żadne inne źródło federalne nie publikuje jej w podziale na hrabstwa: American Housing Survey mierzy powierzchnię tylko dla całego kraju i dla niektórych dużych obszarów metropolitalnych, a Survey of Construction – tylko dla nowych domów w podziale na regiony spisowe.
Dlatego na mapie USA nie ma metrów kwadratowych, a w ich miejscu jest wyjaśnienie.
- Stany Zjednoczone: geografia
Środki hrabstw (centroidy) pochodzą z warstwy admin-2 Natural Earth, w domenie publicznej – z tego samego źródła co kontury krajów. Brakuje tam dziewięciu z nich: stan Connecticut zastąpił swoich osiem hrabstw dziewięcioma regionami planistycznymi, których Census Bureau już używa, a Natural Earth jeszcze nie.
Ich centroidy policzono tutaj z federalnych granic TIGER 2024 jako środek ciężkości wielokąta, z odjęciem otworów (pierścieni wewnętrznych) – na podstawie prawdziwej granicy, a nie zapożyczonego punktu.
78 municipios Portoryko jest w badaniu, ale nie na tej mapie: dane dla nich pochodzą z osobnego badania (PRCS), a sumy Census Bureau dla Stanów Zjednoczonych ich nie obejmują. Powód zapisano w pliku z listą luk, zamiast zostawiać go domysłom.
- Stany Zjednoczone: oprocentowanie kredytu
- Primary Mortgage Market Survey Freddie Mac: stałe oprocentowanie kredytów 30-letnich, średnia z 52 tygodni 2024 roku – 6,72%. Nie ostatni tydzień i nie średnia pięcioletnia: ACS podaje kwoty w dolarach z 2024 roku, a stopa musi pochodzić z tego samego roku co dolary.
- Weryfikacja
Dla pięciu krajów, w których na jakimś szczeblu regionalnym publikuje się przeciętne ceny transakcyjne, aneks A porównuje je z cenami ofertowymi i stwierdza bardzo silną korelację przy zmiennej różnicy między nimi.
Autorzy spodziewają się, że na gorących rynkach różnica jest mniejsza – a wtedy własne mieszkanie w mieście byłoby jeszcze mniej dostępne, niż pokazuje mapa.
Ograniczenia – autorów badania i moje
Błąd może tkwić i w danych, i w obliczeniach. Liczby zebrano automatycznie z kilku urzędów statystycznych i przetworzyła je tu jedna osoba: możliwe jest błędne połączenie tabel, nieaktualny plik albo pomyłka we wzorze, a żadne ze źródeł tej strony nie sprawdzało.
Zanim oprzesz się na jakiejś liczbie, sprawdź ją u źródła – w każdej sekcji jest do niego link.
W Europie ceny ofertowe to nie ceny transakcyjne. Badanie opiera się na cenach z ogłoszeń, a różnica między nimi a faktycznie zapłaconą ceną nie jest znana na poziomie gmin.
Tam, gdzie jest znana, cena transakcyjna dobrze koreluje z ceną z ogłoszenia, ale różnica ma własne prawidłowości. Dane amerykańskie nie są ani jednym, ani drugim: to, ile według właścicieli warte są ich domy, to ani ogłoszenie, ani sprzedaż.
Jedno miejsce to jedna liczba, a amerykańskie hrabstwo to duże miejsce. W obrębie miasta różnice między dzielnicami mogą być tak duże jak między regionami, a mapa ich nie pokaże. Hrabstwo to jeszcze większa jednostka: w Los Angeles County mieszka 10 milionów ludzi, a mediana wartości domu jest jedna.
Mapa nie może też cieniować regionów: nie ma konturów regionów europejskich w tej szczegółowości, które można by swobodnie wykorzystać, więc strona wypełnia kolorem całe kraje, a miejsca zaznacza kropkami. Dane dla regionów i stanów są nadal w wyszukiwarce, na kartach i w rankingu.
Europejski dochód lokalny to szacunek. Dochód z badania EU-SILC rozdziela się między gminy za pomocą modelu, a nie mierzy w każdej z nich.
W kilku krajach Europy Wschodniej model poza dużymi miastami niewiele różnicuje dochody, więc niektóre regiony pośrednie mogą wyglądać na biedniejsze, niż są. Autorzy zalecają ostrożność wobec wartości bezwzględnych: ogólne prawidłowości są pewniejsze niż konkretne liczby.
Bez wkładu własnego i bez limitów kredytowych. Badanie pomija jedno i drugie. Suwak wkładu własnego to mój dodatek: zmniejsza kredyt i pozwala zobaczyć, ile daje odłożony wkład. Limity LTV (relacji kwoty kredytu do wartości nieruchomości), maksymalna wielokrotność dochodu i inne formalne bariery nadal nie są uwzględnione.
Twój dochód nie jest dopasowywany do żadnej z definicji. Gdy wpisujesz dochód gospodarstwa domowego, strona bierze jedną trzecią całej kwoty, bo tyle gospodarstwo faktycznie wydaje, a skład gospodarstwa wykorzystuje tylko w wierszu, który porównuje twój dochód z miejscową średnią.
Ten wiersz zestawia go z dochodem na jednostkę ekwiwalentną w Europie i z medianą dochodu gospodarstwa domowego przed opodatkowaniem w USA – i tak jest podpisany. Ale metry kwadratowe, a w USA lata dochodu, wynikają z twoich pieniędzy i miejscowych cen, a ta arytmetyka wszędzie jest taka sama.
Czas. Ogłoszenia europejskie pochodzą z lat 2024–2025, dochody z 2024 roku, stopy procentowe to przeważnie średnie z 2023, a liczba ludności – ze spisów z 2021 roku. Dane amerykańskie to szacunki pięcioletnie za lata 2020–2024, w dolarach z 2024 roku.
Część amerykańska to więc nie zdjęcie jednego momentu, lecz średnia z pięciu lat, która przy szybko zmieniających się cenach nie nadąża za rynkiem. To kolejny powód, dla którego obie części są na osobnych mapach.
Oba dochody to różne wielkości. Europejski to średni ekwiwalentny dochód rozporządzalny: po podatkach i podzielony przez wagę zależną od wielkości gospodarstwa, czyli w przeliczeniu na jedną osobę dorosłą.
Amerykański to mediana dochodu gospodarstwa domowego przed opodatkowaniem, łącznie dla wszystkich domowników, bez żadnej skali ekwiwalentności. Oba są tym, co publikują urzędy statystyczne; żadnego nie da się przeliczyć na drugi bez modelowania podatków i składu gospodarstw, a to byłoby zgadywanie udające rzetelną liczbę.
Dlatego strona niczego takiego nie przelicza. Trzyma obie części osobno i proponuje uczciwe wyjście: wpisz własny dochód, a obie odpowiedzą na to samo pytanie.
Ceny ofertowe a szacunki właścicieli. Część europejska opiera się na ogłoszeniach – na tym, ile chcieli dostać sprzedający. Część amerykańska opiera się na ankiecie – na tym, ile według właścicieli warte są ich domy.
Żadna nie mówi, ile zapłacili kupujący, a każda odbiega od ceny sprzedaży w inny sposób, dlatego nigdzie na tej stronie nie porównuje się cen z obu części.
Do tego obie ceny obejmują co innego. Cena europejska jest ujednolicona tak, by zawierała podatek od nabycia nieruchomości lub VAT oraz opłaty notarialne i za wpis do księgi wieczystej – w Wiedniu to 6,4% ponad cenę z ogłoszenia.
Wartość amerykańska to szacunek samego domu dokonany przez właściciela: nie obejmuje kosztów zawarcia transakcji, podatków od przeniesienia własności w stanach, które je pobierają, ani prowizji pośrednika.
Cena europejska zawiera więc koszty transakcji, a amerykańska jest „goła”. Strona nie dolicza ich do ceny amerykańskiej, bo stawki różnią się między stanami i transakcjami, a ich szacowanie byłoby zgadywaniem.
Amerykańska wartość domu to opinia, a nie cena. Badanie pyta właścicieli, za ile ich zdaniem dałoby się sprzedać dom. To ani cena transakcyjna, ani ofertowa, i nic na tej stronie nie udaje, że jest inaczej.
To jedyna miara wartości mieszkań na poziomie hrabstw, jaką publikują Stany Zjednoczone, i występuje tu pod własną nazwą.
Amerykański czynsz jest brutto i za całe mieszkanie, a nie netto i za metr kwadratowy. Mediana czynszu brutto obejmuje opłacane przez najemcę media i dotyczy lokalu, który akurat wypada w środku rozkładu, jakiejkolwiek byłby wielkości.
Nie da się jej rozłożyć na metry kwadratowe, a zestawianie jej z europejskim czynszem za metr byłoby porównywaniem dwóch różnych rzeczy. Dlatego udział czynszu w USA liczy się dla mieszkania o medianowym czynszu w danym hrabstwie i tak jest podpisany.
Amerykański udział czynszu to iloraz median, a nie liczba gospodarstw nadmiernie obciążonych czynszem. Mapa mówi, że mediana czynszu pochłania co najmniej 30% mediany dochodu w hrabstwach, w których mieszka 1,2% Amerykanów.
Gdy to samo badanie pyta każde gospodarstwo z osobna, wychodzi, że 51% najemców płaci co najmniej 30% dochodu. Druga liczba opisuje ludzi; pierwsza jest jedyną, jaką da się pokazać na mapie hrabstw.
Różnica między nimi wynika z tego, jak nierówno czynsze i dochody rozkładają się między gospodarstwa domowe, a jedna liczba na hrabstwo tego zróżnicowania nie pokaże.
Amerykańskich metrów kwadratowych nie ma wcale. Ani ACS, ani żadne inne źródło federalne nie zbiera danych o powierzchni na poziomie hrabstw, więc na mapie USA trzy widoki w metrach kwadratowych są wyłączone. Lepiej wyłączony przycisk niż mapa zgadywanek.
Poza Europą i Stanami Zjednoczonymi – tylko dwa miasta. Lima i Buenos Aires publikują cenę metra kwadratowego w podziale na dzielnice i mają własne mapy, poza rankingami i porównaniem.
Żeby dodać jakiś kraj, potrzebna byłaby cena za jednostkę powierzchni publikowana przez tamtejszy urząd statystyczny albo bank centralny – a pusta mapa z uczciwym podpisem jest lepsza niż pełna, ale z wymyśloną liczbą.
Skąd biorą się liczby
Każda liczba na tej stronie pochodzi z publicznego pliku, który każdy może pobrać bez klucza, konta i opłat. Poniżej całe pochodzenie danych w jednej tabeli; akapity pod nią omawiają to, co wymagało decyzji.
| Europa, 31 krajów | Stany Zjednoczone | |
|---|---|---|
| Jednostka ceny | Za metr kwadratowy – i właśnie dzięki temu dostępność da się wyrazić w jednostkach powierzchni | Brak. ACS nie zbiera danych o powierzchni, podobnie jak żadne źródło federalne na poziomie hrabstw |
| Cena | ESPON HOUSE4ALL: 18,4 mln cen ofertowych z roku cotygodniowego zbierania ogłoszeń, za m², z doliczonym podatkiem od nabycia nieruchomości oraz opłatami notarialnymi i za wpis do księgi wieczystej | ACS B25077: mediana wartości domów zamieszkanych przez właścicieli – kwota, za którą według szacunku właściciela dałoby się sprzedać dom; za cały dom, a nie za metr |
| Pewność danych | Liczba ogłoszeń w poszczególnych gminach nie jest publikowana, więc nie da się odróżnić wyniku opartego na kilku ogłoszeniach od opartego na tysiącach | Każdy szacunek ma 90-procentowy przedział ufności. W typowym hrabstwie ±5,9%, w co dziesiątym ponad ±16%, w 187 hrabstwach ponad ±20% – i karta to podaje |
| Dochód | Średni ekwiwalentny dochód rozporządzalny z EU-SILC Eurostatu, 2024 – po podatku, na jednostkę ekwiwalentną dorosłego – rozdzielony między gminy przez model | ACS B19013: mediana dochodu gospodarstwa domowego – przed podatkiem, na gospodarstwo, bez skali ekwiwalentności – mierzona dla każdego hrabstwa osobno |
| Najem | ESPON HOUSE4ALL: 3,6 mln ogłoszeń najmu, za m² miesięcznie, bez mediów | ACS B25064: mediana czynszu brutto – czynsz umowny plus media opłacane przez najemcę, za całe mieszkanie, a nie za powierzchnię |
| Oprocentowanie kredytu | Krajowe stałe stopy DG ECFIN, ostatnia średnia roczna, głównie z 2023 | Freddie Mac PMMS, stała stopa 30-letnia, średnia z 2024 – roku, w którego dolarach ACS podaje dane: 6,72% |
| Ludność | Tabela LAU 2021 Eurostatu | ACS B01003 – to samo badanie i ten sam okres co wszystkie pozostałe dane w tej kolumnie |
| Kontury | Kształty krajów Natural Earth w skali 1:50 mln dla obu map; centroidy hrabstw z warstwy admin-2 Natural Earth w skali 1:10 mln, a dla dziewięciu regionów planistycznych Connecticut, których Natural Earth jeszcze nie ma – z federalnych granic TIGER 2024. Domena publiczna. | |
| Szczegółowość | 8 489 gmin w 1 251 regionach NUTS 3 | 3 141 hrabstw w 50 stanach i Dystrykcie Kolumbii |
| Okres | Ogłoszenia od marca 2024 do marca 2025, dochody z 2024 | Jeden pięcioletni szacunek za lata 2020–2024, w dolarach z 2024 roku – średnia, a nie stan na dany moment |
| Zasięg | 31 krajów; trzy kolejne widać na mapie, ale bez danych | 3 141 z 3 144 hrabstw, 100% ludności. Trzem brakuje którejś z median potrzebnych na tej stronie – jednemu dochodu, dwóm wartości domu i czynszu; 78 municipios Portoryko wyłączono, bo pochodzą z osobnego badania |
| Licencja | ESPON: ponowne wykorzystanie z podaniem źródła i wymaganym zastrzeżeniem – oba są na tej stronie | Utwór federalny USA, domena publiczna. Freddie Mac: „Informacje z tego dokumentu można wykorzystywać z właściwym podaniem źródła” |
Wystarczy przeczytać razem wiersze z ceną i dochodem, żeby zobaczyć, dlaczego obie części są rozdzielone: w jednej kolumnie ceny ofertowe zestawione z dochodem po podatkach na jednostkę ekwiwalentną, w drugiej – szacunki właścicieli dla całych domów zestawione z dochodem przed opodatkowaniem na gospodarstwo domowe.
Oba pomiary są uprawnione. Żadnego nie da się przeliczyć na drugi.
Według oświadczenia o dostępności danych w artykule dane można otrzymać od autorów na uzasadnioną prośbę. Do artykułu nie dołączono żadnej tabeli; materiały uzupełniające to dwie mapy w wektorowych PDF-ach. Liczby na tej stronie pochodzą więc z następnego najlepszego źródła, a poniżej opisano dokładnie, jak je zdobyto.
Serwis mapowy ESPON. Projekt HOUSE4ALL publikuje interaktywną StoryMap na portalu ArcGIS ESPON. Jej mapy powstają na podstawie trzech publicznych serwisów danych na serwerze GIS programu.
Jeden z nich, HOUSE4ALL_data_at_LAU_level, ma po jednym wierszu dla każdej gminy: średni ekwiwalentny dochód z 2024 roku, skorygowaną cenę sprzedaży i czynsz za metr kwadratowy, krajowe oprocentowanie kredytu oraz dwa wskaźniki dostępności z artykułu, sa_m2 i ra_m2.
14 września 2026 roku wszystkie 89 601 wierszy pobrano przez interfejs zapytań serwisu, po 2000 naraz, razem z centroidem każdej gminy. Ta tabela, ograniczona do pól używanych tutaj, jest opublikowana obok tej strony jako house4all-lau-2024.csv (10,7 MB).
Wzór sprawdzono, a nie przyjęto na wiarę. Dla wszystkich 78 758 gmin z danymi o sprzedaży jedna trzecia miesięcznego dochodu, zamieniona na kredyt spłacany przez 30 lat po stopie z tabeli i podzielona przez skorygowaną cenę, daje wskaźnik sa_m2 z serwisu z dokładnością do jednej miliardowej; ze wskaźnikiem najmu jest tak samo.
Kalkulator używa więc tej samej arytmetyki co badanie, a nie jej przybliżenia, i przy ustawieniach domyślnych pokazuje liczby z badania.
Skorygowana cena to cena z ogłoszenia, ważona tym, jak długo każde ogłoszenie wisiało w sieci, z doliczonymi kosztami transakcji. W Wiedniu jest o 6,4% wyższa od ceny z ogłoszenia, czyli mniej więcej tyle, ile w Austrii wynoszą łącznie podatek od nabycia nieruchomości, opłata za wpis do księgi wieczystej i taksa notarialna.
Co pochodzi z serwisu, a czego w nim nie ma. Ceny dla pięciu klas powierzchni są w serwisie, ale opublikowane wskaźniki opierają się na ogólnej skorygowanej cenie – i tak samo robi ta strona.
Stopień urbanizacji i oznaczenie gmin nadmorskich pochodzą z tabeli korespondencji LAU 2021 Eurostatu, która obejmuje tylko UE-27; gminy szwajcarskie, norweskie i islandzkie są na wykresie powyżej oznaczone jako „bez klasyfikacji”.
Terytoria zamorskie, Wyspy Kanaryjskie, Azory i Madera nie mieszczą się na mapie, ale można je znaleźć w wyszukiwarce.
Jedna trzecia to nie 33%. Artykuł mówi o jednej trzeciej dochodu, a pierwsza wersja tej strony przyjęła 33%, bo suwak działa w pełnych procentach.
Tymczasem 33% to o 1% mniej niż jedna trzecia: 33 wobec 33,33, czyli różnica o jedną setną wartości. To wystarczyło, żeby każda liczba na stronie była o 1% niższa niż w badaniu – choć strona twierdziła, że odtwarza je dokładnie.
Domyślnie jest teraz dokładnie jedna trzecia, a suwak pokazuje „jedna trzecia”; po przesunięciu przechodzi na pełne procenty i przestaje odpowiadać ustawieniu z badania, o czym informuje wiersz pod kalkulatorem.
Sprawdzone z serwisem: opublikowane wartości metrów kwadratowych są odtwarzane z dokładnością do 8 części na dziesięć miliardów w 78 758 gminach dla zakupu i do 5 części na miliard w 47 154 gminach dla najmu.
Małe mieszkania są droższe w przeliczeniu na metr. Serwis podaje ceny dla pięciu przedziałów powierzchni, nie tylko średnią, i różnice są spore: w całej próbie metr kwadratowy w mieszkaniu poniżej 30 m² kosztuje przy zakupie o 28%, a przy najmie o 38% więcej niż średnio, a w mieszkaniu powyżej 120 m² – o 6% i 17% mniej.
Ta dopłata za mały metraż zależy bardziej od kraju niż od konkretnego miejsca i bardzo się różni: od 13% w Niemczech do 83% w Hiszpanii. Gdziekolwiek podajesz metraż, strona korzysta teraz z przedziału, do którego on należy, więc odpowiedź dla „chcę 25 m²” nie jest już prostym przeskalowaniem odpowiedzi dla 100 m².
Zmienia to kolejność krajów: przy 25 m² łatwiej kupić w Niemczech niż w Hiszpanii, przy 150 m² – w Hiszpanii niż w Niemczech. Główne wyniki – metry kwadratowe do kupienia i do wynajęcia – nadal korzystają z ogólnej ceny, bo tak liczy samo badanie.
Dlaczego mapa składa się z kropek, a nie z pokolorowanych regionów. Nie ma konturów regionów europejskich w tej szczegółowości, które można by swobodnie wykorzystać, więc mapa wypełnia całe kraje kształtami z Natural Earth (domena publiczna), a każde miejsce zaznacza kropką.
Nazwy regionów pochodzą ze statystycznej listy kodów Eurostatu, którą wolno wykorzystywać w dowolnym celu. Odwzorowanie to azymutalne równopolowe odwzorowanie Lamberta – z tej samej rodziny, której używają mapy ESPON.
Gdzie strona różni się od artykułu. Odsetki ludności policzone na podstawie serwisu (41% poniżej 50 m² przy zakupie, 37% przy najmie) są o kilka punktów niższe niż 44% i 39% w artykule.
Serwis to publiczne wydanie danych projektu, a rycinę 3 w artykule sporządzono na podstawie roboczego zbioru danych autorów; mogą się one różnić wagami ludnościowymi, rokiem, z którego pochodzi dochód, albo sposobem traktowania gmin bez danych.
Liczby z artykułu są cytowane jako liczby z artykułu; wykres pokazuje to, co wynika z publicznej tabeli.
Jedno źródło dla całej części amerykańskiej. American Community Survey podaje dla każdego hrabstwa medianę wartości domu, medianę dochodu gospodarstwa domowego, medianę czynszu brutto i liczbę ludności – w jednej publikacji, jako utwór federalny w domenie publicznej.
Każdy wiersz ma federalny kod hrabstwa FIPS, więc hrabstwa łączy się dokładnie po kodzie, nigdy po nazwie.
Jak pobierane są tabele. Własny interfejs Census Bureau do pobierania danych (API) wymaga klucza, więc te same tabele z domeny publicznej pobiera się przez otwarte API Census Reporter – organizacji non-profit, która pisze wprost: „Dane w Census Reporter pochodzą z US Census Bureau i nie są objęte prawem autorskim”.
Ich serwer prosi, by programy pobierające dane się przedstawiały, więc skrypt podaje w nagłówku „user agent” nazwę i adres tej strony, zamiast udawać przeglądarkę.
Jeszcze raz Connecticut, tym razem z drugiej strony. Stan zastąpił swoich osiem hrabstw dziewięcioma regionami planistycznymi i tym razem to Census Bureau nadąża za zmianą, a Natural Earth nie: badanie podaje dziewięć regionów, a plik mapy wciąż ma osiem hrabstw.
Zamiast pomijać stan albo pożyczać punkt od sąsiada, dziewięć centroidów policzono tutaj z federalnych granic TIGER 2024 – jako środek ciężkości wielokąta, z odjęciem pierścieni wewnętrznych – i każdy sprawdzono, czy leży w granicach stanu.
Alaska tym razem nie wymagała poprawek: badanie używa już okręgów Chugach i Copper River, które w 2019 roku zastąpiły Valdez-Cordova.
Wiersze dla stanów i całego kraju są pobierane, a nie składane z hrabstw. Średnia median hrabstw ważona liczbą ludności nie jest medianą, a pierwsza wersja tej strony tak właśnie budowała wiersze dla stanów i kraju.
ACS publikuje dane na każdym poziomie, więc wiersz Kalifornii to mediana dla tego stanu, a wiersz krajowy – mediana krajowa. Strona podaje 4,1 roku dochodu dla domu o medianowej wartości, bo tyle wynika z dwóch krajowych median Census Bureau, a nie dlatego, że uśredniono 3 141 hrabstw.
Trzem hrabstwom brakuje liczby, a 78 municipios pominięto celowo. De Baca County w Nowym Meksyku nie ma opublikowanej mediany dochodu gospodarstwa domowego; Kenedy County i Loving County w Teksasie – z ludnością liczoną w setkach – nie mają ani wartości domu, ani czynszu.
Wszystkie trzy są w pliku luk razem z powodem; każda nowa luka zatrzymuje budowanie strony.
78 municipios Portoryko figuruje w tym samym pliku, ale je wyłączono: pochodzą z osobnego Puerto Rico Community Survey, a sumy Census Bureau dla Stanów Zjednoczonych ich nie obejmują, więc ich dodanie zmieniłoby znaczenie wiersza dla całego kraju.
Dopłata za mały metraż kończy się na Atlantyku. Dane europejskie pokazują, o ile droższy jest metr kwadratowy w małym mieszkaniu, kraj po kraju, i ta strona uwzględnia to wszędzie, gdzie podajesz metraż.
Dla Stanów Zjednoczonych takiego pomiaru nie ma – nie ma zresztą amerykańskiej ceny za metr kwadratowy, do której dałoby się go zastosować – więc podany metraż dotyczy tylko mapy europejskiej.
Kursy walut dla pola dochodu to kursy referencyjne euro Europejskiego Banku Centralnego z 11 września 2026 roku, zapisane na stałe w stronie, żeby udostępniony link oznaczał tę samą kwotę także za miesiąc.
Źródła
- Sielker, F., & Banabak, S. (2026). Where can you still afford to live? – a comparative perspective on European housing affordability. Journal of Maps, 22(1), 2695777. Otwarty dostęp, opublikowano 2 września 2026. doi:10.1080/17445647.2026.2695777. Mapy uzupełniające: SalesAffordability2024.pdf, RentalAffordability2024.pdf.
- Sielker, F., Banabak, S., Gerhalter, M., Neuhuber, T., Sutterlütti, D., Dorner, J., et al. (2025). Access to affordable and quality housing for all people: Main report. ESPON EGTC. PDF.
- Sielker, F., Banabak, S., Serra, M., Palma, E., Falcón, L., Sutterlütti, D., & Larrea, E. (2025). Access to affordable and quality housing for all people: Methodological report. ESPON EGTC. PDF. Zawiera listę przeszukiwanych serwisów i kod przetwarzania.
- StoryMap i usługi danych ESPON HOUSE4ALL, portal GIS ESPON. StoryMap · HOUSE4ALL_data_at_LAU_level · strona projektu.
- U.S. Census Bureau. American Community Survey, szacunki pięcioletnie 2020–2024, tabele B25077 (mediana wartości lokali zajmowanych przez właścicieli), B19013 (mediana dochodu gospodarstwa domowego), B25064 (mediana czynszu brutto) i B01003 (ludność ogółem), według hrabstw, stanów i dla całego kraju. census.gov/programs-surveys/acs. Utwór rządu Stanów Zjednoczonych: domena publiczna.
- Census Reporter. Otwarte API użyte do odczytania tych tabel i granic hrabstw TIGER 2024. censusreporter.org. Ich oświadczenie: „Data on Census Reporter comes from the US Census Bureau and is not copyrighted.”
- Freddie Mac. Primary Mortgage Market Survey, cotygodniowa historia stałej stopy 30-letniej. freddiemac.com/pmms. Na ich stronie czytamy: „Information from this document may be used with proper attribution.”
- Natural Earth. Kontury i centroidy hrabstw, admin-2 w skali 1:10 mln, domena publiczna. naturalearthdata.com. Nadal zawiera osiem zniesionych hrabstw Connecticut, więc centroidy dziewięciu regionów planistycznych, których używa teraz Census Bureau, policzono z federalnych granic TIGER 2024.
- Mikou, M., Vallet, A., & Guivarch, C. (2024). Harmonized disposable income dataset for Europe at subnational level. Scientific Data, 11, 308. doi:10.1038/s41597-024-03138-x.
- Eurostat. Mean and median income by age and sex, badanie EU-SILC (ilc_di03). databrowser.
- Eurostat. Local Administrative Units, tabela korespondencji LAU 2021 z liczbą ludności, stopniem urbanizacji i oznaczeniem gmin nadmorskich. GISCO.
- Natural Earth. Kontury krajów, 1:50 mln, domena publiczna. naturalearthdata.com.
- Eurostat. Nazwy regionów NUTS ze statystycznej listy kodów GEO, do ponownego wykorzystania w dowolnym celu z podaniem źródła. lista kodów SDMX.
- Europejski Bank Centralny. Kursy referencyjne euro, 11 września 2026. EBC.
- Doniesienia prasowe ze streszczeniem samych autorów: EurekAlert!, 2 września 2026; komunikat TU Wien.
Warunki ESPON. Użyte tu dane o dostępności mieszkań są materiałem ESPON i są przywoływane tak, jak wymaga tego nota prawna ESPON: © ESPON oraz Origin of data: ESPON EGTC. Nota wymaga też, by wszędzie, gdzie wykorzystuje się wyniki ESPON, znalazło się to zastrzeżenie: „The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee.” Mapy na tej stronie narysowano specjalnie dla niej na podstawie tabeli ESPON; nie są reprodukcjami map ESPON, więc nie mają ani ich szaty graficznej, ani logo ESPON. Zgodnie z kolejnym wymogiem noty link do tej strony zostaje przesłany do ESPON EGTC.
Badanie jest dziełem zespołu Instytutu Planowania Przestrzennego TU Wien – Franziska Sielker i Selim Banabak – oraz konsorcjum ESPON HOUSE4ALL. Ta strona jest niezależną interpretacją ich publicznych danych; każdy błąd w kalkulatorze lub tekście jest mój, a nie ich.
Ta strona jest przekładem angielskiego oryginału. Nazwy miejsc na mapie i w wyszukiwarce, tytuły cytowanych prac oraz oznaczenie źródła i zastrzeżenie ESPON pozostawiono w pierwotnym brzmieniu; w tekście nazwy krajów, miast i stanów podano w polskich formach.