Dein Einkommen in Quadratmetern
avgrebenkin.com/research/housing/de/
Europäische Daten: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Amerikanische Daten: U.S. Census Bureau, American Community Survey 2020–2024, und Freddie Mac.
Dein Einkommen in Quadratmetern
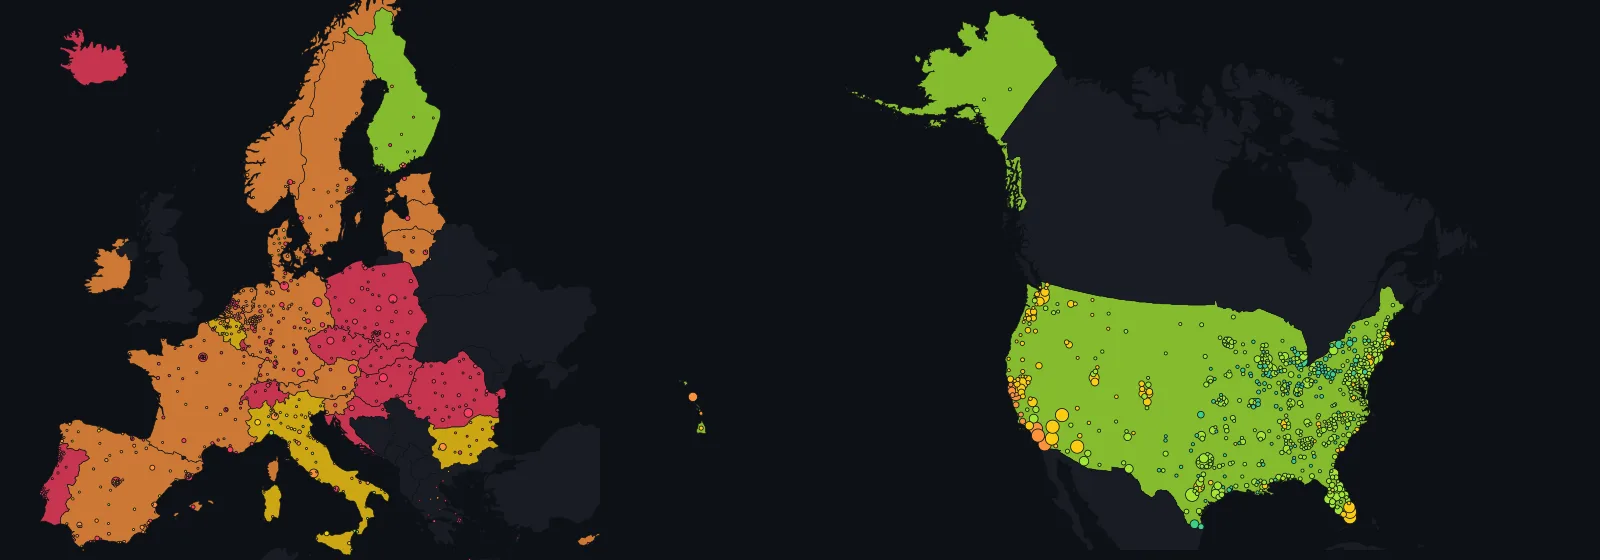
Angenommen, du hast das Durchschnittseinkommen deines Wohnorts und zahlst monatlich ein Drittel davon in eine Hypothek über 30 Jahre zum örtlichen Zins. Wie viel Wohnung kannst du damit vor Ort kaufen? Für 44 % der Europäer: unter 50 Quadratmeter. Hier die Antwort für 11.630 Orte in Europa und den USA – und für dein Einkommen.
Fragt man, ob eine Stadt teuer ist, bekommt man meist einen Preisindex zu hören: 130 hier, 97 dort – Zahlen, unter denen sich niemand etwas vorstellen kann.
Diese Seite antwortet in einer Einheit, die jeder aus der eigenen Wohnung kennt: in Quadratmetern. Man nimmt, was die Menschen an einem Ort im Schnitt verdienen, steckt ein Drittel davon ins Wohnen und zählt, wie viel Platz man dafür zu den Preisen vor Ort bekommt.
Beim Kauf wird dieses Drittel zur Monatsrate einer Hypothek über 30 Jahre zum Zinssatz des jeweiligen Landes. Man rechnet aus, wie groß der Kredit sein darf, den diese Rate abzahlen kann, und teilt ihn durch den örtlichen Quadratmeterpreis – das ist die Antwort.
Bei der Miete wird dasselbe Drittel durch die örtliche Miete pro Quadratmeter geteilt. In Warschau reicht es beim Kauf für 17 m² und zur Miete für 34; in Mailand für 67 und 47.
Die Idee stammt nicht von mir. Im September 2026 veröffentlichten Franziska Sielker und Selim Banabak von der TU Wien im Journal of Maps zwei solche Karten, die jede Gemeinde Europas abdecken, erstellt aus 22 Millionen Inseraten, die für das Projekt ESPON HOUSE4ALL gesammelt wurden.
Ihre Tabelle bildet hier den europäischen Teil, bis auf ein Milliardstel genau nachgerechnet.
Neu ist alles, was darum herum entstanden ist. Daneben stehen die USA, berechnet aus dem American Community Survey der US-Statistikbehörde Census Bureau für alle 3.141 Countys, die amerikanischen Landkreise.
Zwei Städte Lateinamerikas, Lima und Buenos Aires, bekommen eigene Karten, und vier weitere Länder der Region kommen über die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) hinzu.
Ein Rechner beantwortet die Frage für dein Einkommen statt für den örtlichen Durchschnitt, zu deinen eigenen Bedingungen. Und ein eigener Abschnitt zu Jobangeboten im Ausland rechnet aus, wie hoch das Gehalt dort sein muss, damit du nicht schlechter wohnst als jetzt.
Der amerikanischen Hälfte fehlt ausgerechnet die Einheit – und das ist selbst ein Ergebnis. Um zu sagen, wie viele Quadratmeter man für ein Einkommen bekommt, braucht man einen Preis pro Quadratmeter, und die amtliche Statistik der USA hat keinen.
Das Census Bureau fragt, was ein Haus wert ist und wie hoch die Miete ist, aber nie, wie groß die Wohnung ist; und keine andere öffentliche Quelle in den USA erhebt das County für County.
Die US-Karte arbeitet deshalb mit den zwei Kennzahlen, die die öffentlichen Daten hergeben. Jahreseinkommen: wie viele Jahreseinkommen eines Haushalts das mittlere Haus im County kostet, wenn man es auf einen Schlag bezahlt. „Mittleres Haus“ meint den Median: Die Hälfte der Häuser ist mehr wert, die andere Hälfte weniger.
Mietbelastung: welchen Teil des Monatseinkommens die mittlere Miete ausmacht. Die drei Quadratmeter-Ansichten sind auf dieser Karte abgeschaltet, statt sie mit einer plausibel klingenden Schätzung zu füllen.
Europa und Amerika kommen nie in eine gemeinsame Rangliste. In Europa wird das Einkommen nach Steuern gemessen und auf eine erwachsene Person umgerechnet („pro Erwachsenenäquivalent“), in den USA vor Steuern und pro Haushalt.
Der europäische Preis ist, was Verkäufer pro Quadratmeter verlangten; der amerikanische, was ihr ganzes Haus nach Einschätzung der Eigentümer wert ist. Stellt man beide Seiten mit ihren örtlichen Einkommen nebeneinander, vergleicht man zwei Statistikämter, nicht zwei Wohnungsmärkte.
Gibst du aber dein eigenes Einkommen ein, beantworten beide Seiten dieselbe Frage.
Alles wird direkt in deinem Browser aus einer in die Seite eingebetteten Tabelle berechnet: Es geht keine Anfrage an einen Server, und die Seite funktioniert auch als heruntergeladene Datei. Der Abschnitt Woher die Zahlen kommen erklärt, was woher stammt, was geprüft wurde und was sich nicht vergleichbar machen ließ.
Dein Einkommen und deine Bedingungen
Jedes Feld hier wirkt auf beide Karten, die Steckbriefe, den Vergleich und die Ranglisten. Lässt du das Einkommen leer, rechnet jeder Ort mit dem, was seine Bewohner im Schnitt verdienen – in Europa ergibt das genau die Werte der veröffentlichten Studie.
Gibst du dein Einkommen ein, wird jeder Ort für dich neu berechnet: dein Geld und deine Bedingungen, gemessen an den Preisen vor Ort.
Jedes Beispiel füllt die Felder unten für eine typische Lebenslage aus. Danach kannst du alles ändern; die Zeile unter den Feldern sagt immer genau, was gerade berechnet wird.
Nach Steuern, alle im Haushalt zusammen. Lässt du das Feld leer, rechnet jeder Ort mit dem Durchschnittseinkommen seiner Bewohner; trägst du einen Betrag ein, rechnen Karten, Steckbriefe und Ranglisten mit deinem Geld.
Die Studie setzt genau ein Drittel des Einkommens fürs Wohnen an, und das ist auch hier die Voreinstellung. Mit dem Regler kannst du ein knapperes oder ein großzügigeres Budget ausprobieren. Fließen mehr als 40 % des Einkommens ins Wohnen, gilt ein Haushalt in der Statistik als durch Wohnkosten überlastet.
Je länger die Laufzeit, desto kleiner die Monatsrate: Mit demselben monatlichen Budget lässt sich dann ein größerer Kredit abzahlen und mehr Fläche kaufen. Die Karten der Studie rechnen mit 30 Jahren; in ihrem Anhang B gibt es dieselben Karten für 20 Jahre.
Bleibt das Feld leer, gilt der Zins des jeweiligen Landes: in Europa die nationalen Festzinsen der Studie, etwa 3,01 % in Frankreich, 4,00 % in Deutschland und 8,32 % in Polen, in den USA der Durchschnitt 2024 für 30-jährige Festzinskredite laut Freddie Mac, 6,72 %. Trägst du einen Zins ein, gilt er für alle Orte zugleich.
Der Teil des Kaufpreises, den du aus eigenem Geld zahlst; der Kredit deckt dann nur noch den Rest. Die Studie rechnet ohne Eigenkapital, und das ist die Voreinstellung. Europäische Preise enthalten bereits Grunderwerbsteuer und Notarkosten; die amerikanischen Werte sind Schätzungen der Eigentümer, ohne Kaufnebenkosten.
Äquivalenzfaktor 1,0 (OECD-Skala). Wird nur für die Zeile gebraucht, die dein Einkommen mit dem örtlichen Durchschnitt vergleicht.
Bei null ist der Filter aus. Stellst du eine Größe ein, passiert dreierlei: Die Karte graut alle Orte aus, an denen eine solche Wohnung zu deinen Bedingungen unerreichbar ist; die Ranglisten zeigen nur noch die übrigen; Jahreseinkommen und Mietbelastung beziehen sich auf eine Wohnung dieser Größe und ihren Angebotspreis.
Auf der US-Karte ist der Regler abgeschaltet, weil dort keine Wohnflächen veröffentlicht werden.
Die Karte
Zwei Karten, von denen immer eine zu sehen ist: Europa nach Gemeinden und die USA nach Countys. Sie haben keine gemeinsame Skala, weil die Einkommen dahinter unterschiedlich gemessen werden; der Abschnitt zu den Quellen erklärt das ohne Umschweife.
Jedes Land ist in der Farbe seines Landeswerts gefüllt, jeder Punkt ist ein Ort, eingefärbt nach derselben Skala.
Fahr mit der Maus über einen Punkt oder ein Land oder tipp darauf, um die Zahlen zu sehen. Wenn du hineinzoomst, erscheinen mehr Orte. Mit der Suche springst du direkt zu einem Ort; sie durchsucht beide Karten und wechselt bei Bedarf zur richtigen.
Der Steckbrief neben der Karte zeigt, was deine Einstellungen für den gewählten Ort bedeuten und welches Einkommen man bräuchte, um dort zu leben. Mit den Schaltflächen darunter nimmst du den Ort in eine Vergleichstabelle auf, die direkt unter der Karte erscheint.
Ausgewählter Ort
Such oben nach einem Ort oder klick auf der Karte ein Land an. Der Steckbrief zeigt dann, wie viel Wohnung du dort zu deinen Bedingungen für ein Drittel des Einkommens bekommst und welches Einkommen du für die gewünschte Größe bräuchtest.
Die Zahlen auf dieser Seite können falsch sein. Die Daten wurden maschinell aus mehreren statistischen Quellen gesammelt und hier weiterverarbeitet, und sowohl die Daten als auch die Rechnung können Fehler enthalten. Prüfe eine Zahl an ihrer Quelle, bevor du dich auf sie verlässt; die Quellen stehen am Ende der Seite.
Europäische Daten: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Die Karten auf dieser Seite wurden eigens aus diesen Daten gezeichnet; es sind keine ESPON-Karten, und sie verwenden nicht das Kartendesign von ESPON. Amerikanische Daten: U.S. Census Bureau, American Community Survey 2020–2024 (gemeinfrei), und Freddie Mac. Ländergrenzen und County-Mittelpunkte: Natural Earth, gemeinfrei.
Nebeneinander
Diese Tabelle erscheint, sobald du einen Ort hinzufügst, und nimmt bis zu vier auf: Städte, Countys, Regionen oder Länder von beiden Karten. Der erste Block von Zeilen richtet sich nach deinen Einstellungen.
In den beiden folgenden sind die Bedingungen fest vorgegeben: erst derselbe Einkommensanteil und dieselbe Laufzeit für alle Orte, dann die Werte der Studie selbst – so lassen sich die Orte genauso vergleichen wie im Aufsatz der Forschenden.
Um einen Ort hinzuzufügen, wähle ihn auf der Karte oder über die Suche aus und drück in seinem Steckbrief auf + Zum Vergleich hinzufügen – oder klick in den Ranglisten auf das + am Ende der Zeile.
Mischst du Orte aus Europa und den USA, zeigt die Tabelle nur Zeilen, die es auf beiden Seiten gibt, und sagt, worauf sich jede Seite bezieht: in Europa auf eine Wohnung der gewählten Größe, in den USA auf das mittlere Haus. Keine Zelle wird als beste markiert, denn die Einkommen werden unterschiedlich gemessen.
Ein Jobangebot in einem anderen Land?
Die Zahl, die dir niemand nennt: wie hoch das Gehalt mindestens sein muss, damit du dort nicht schlechter wohnst als jetzt. Gib an, wo du wohnst und wo die Stelle ist, und der Rechner ermittelt es zweimal: für die Miete einer gleich großen Wohnung und für ihren Kauf – jeweils mit Hypothekenzins und Währung des Landes.
Trägst du das angebotene Gehalt ein, siehst du, wie weit es darüber oder darunter liegt. Das funktioniert auch zwischen Europa und den USA, denn gerechnet wird mit deinem Einkommen statt mit den Werten eines der beiden Statistikämter.
Weil für die USA keine Wohnflächen veröffentlicht werden, hält der Rechner dort nicht die Fläche gleich, sondern den Anteil deines Einkommens fürs Wohnen – und sagt das neben der Antwort dazu.
Der Ort, dessen Mieten, Preise und Einkommen dein Ausgangspunkt sind.
Ort, Region oder Land – auch auf der anderen Karte.
Lass das Feld leer, um zu sehen, wie hoch das Gehalt sein muss; trag es ein, um zu sehen, wie weit es darunter oder darüber liegt.
Ranglisten
Jede Zahl hier richtet sich nach deinen Einstellungen, und die Tabelle zeigt nur Orte der Karte, die du gerade ansiehst: Europäische und amerikanische Einkommen werden unterschiedlich gemessen, und eine gemeinsame Rangliste würde Statistikämter vergleichen statt Wohnungsmärkte.
Die Mindestgröße oben kürzt die Liste: Es bleiben nur Orte, an denen eine Wohnung dieser Größe zu deinen Bedingungen erreichbar ist.
Wie viel Platz sich Europäer leisten können
Nur Europa. Stell für jeden Menschen in den 31 Ländern dieselbe Frage zu seiner Gemeinde: Wie viele Quadratmeter kann man dort mit einem Drittel des Durchschnittseinkommens kaufen? Das Diagramm ordnet die Menschen nach der Antwort.
Jeder Balken steht für eine Antwort, von unter 50 m² links bis über 150 m² rechts; seine Höhe ist der Anteil der europäischen Bevölkerung, der an Orten mit dieser Antwort lebt. Die Farben zeigen, wo diese Menschen wohnen: in Städten, in kleineren Städten und Vororten oder auf dem Land.
Es ist Abbildung 3 der Studie, aus derselben Tabelle nachgebaut und fest auf die Bedingungen der Studie eingestellt: ein Drittel des örtlichen Durchschnittseinkommens, eine Hypothek über 30 Jahre, der nationale Zins. Deine Einstellungen verändern dieses Diagramm nicht.
Abgelesen aus der Tabelle vom September 2026: 41 % der Menschen leben dort, wo ein Drittel des Durchschnittseinkommens beim Kauf für weniger als 50 m² reicht, 31 % dort, wo es für 50–75 m² reicht; bei der Miete sind es 37 % und 32 %, dazu 11 % in Gemeinden, in denen kein Mietangebot erfasst wurde.
Der Aufsatz nennt für dieselben vier Werte 44 %, 28 %, 39 % und 22 % und für den letzten 12 % der ländlichen Bevölkerung. Die Abweichung entsteht zwischen dem öffentlichen Kartendienst und dem endgültigen Datensatz des Aufsatzes; mehr dazu unter Woher die Zahlen kommen.
Lateinamerika: zwei Städte, kein Kontinent
In ganz Lateinamerika fand sich ein amtlicher Preis pro Quadratmeter nach Stadtteil in genau zwei Städten: Lima, von seiner Zentralbank, und Buenos Aires, vom Statistikinstitut der Stadt.
Dieser Block zeigt deshalb zwei Städte, jede auf ihrer eigenen Karte und mit dem Namen der Stadt beschriftet, nicht mit einer Landesflagge: Die Preise einer Hauptstadt sagen nichts über den Rest des Landes.
Für diese beiden Städte gibt es keine Daten zum örtlichen Einkommen, also rechnen die Karten nur mit deinem Einkommen aus dem Rechner oben: wie viele Quadratmeter du für einen Teil davon dort kaufen oder mieten könntest. Solange du kein Einkommen eingibst, zeigen sie einfach den Preis.
Unter den Karten kommen über die OECD, die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, vier weitere Länder hinzu – als Anteil am Einkommen statt als Preis.
Bevor du die Farben liest
- Zwei Städte, kein Kontinent. Lima und Buenos Aires sind Hauptstädte, und ihre Preise beschreiben diese Städte, nicht Peru oder Argentinien.
- Vergleiche die beiden Karten nicht. Limas Preis ist, was Käufer tatsächlich zahlten, erhoben von der Zentralbank; der von Buenos Aires ist, was Verkäufer in Inseraten verlangten. Jede Karte ist innerhalb ihrer eigenen Stadt eingefärbt.
- Buenos Aires zeigt Zweizimmerwohnungen. Das Statistikinstitut der Stadt veröffentlicht den Angebotspreis getrennt für jede Wohnungsgröße. Diese Seite zeigt Bestandswohnungen mit zwei Zimmern, weil es für diese Größe in den meisten Barrios Werte gibt. Ein Barrio erscheint nur, wenn im Quartal genug Wohnungen im Angebot waren, deshalb bleiben 5 grau. Das jüngste Quartal ist vorläufig und kann noch korrigiert werden.
- Die OECD-Anteile werden unterschiedlich gemessen. Chile, Kolumbien und Mexiko teilen durch das Einkommen vor Steuern, Costa Rica durch das Einkommen nach Steuern. Chiles 31,8 % im Jahr 2020 stammen aus einer Erhebung während der Pandemie: ein Ausreißer, kein Trend.
- Jede Quelle steht am Ende dieses Blocks.
Vier Länder über die OECD
Der mediane Anteil des Einkommens, den Haushalte für ihre Hypothek – Zins und Tilgung zusammen – oder für ihre Miete ausgeben, aus der Affordable Housing Database der OECD. Nebenkosten und Steuern sind nicht enthalten.
Die gestrichelte Linie ist Costa Rica: Dort wird der Anteil am Einkommen nach Steuern gemessen, bei den anderen drei am Einkommen vor Steuern.
| Land | Neuestes Jahr | Anteil am Einkommen | Gemessen am Einkommen |
|---|---|---|---|
| Chile | 2022 | 23,7 % | vor Steuern |
| Kolumbien | 2024 | 20,5 % | vor Steuern |
| Costa Rica | 2024 | 17,0 % | nach Steuern |
| Mexiko | 2022 | 14,4 % | vor Steuern |
Quellen
- Lima, Preise und Mieten: Banco Central de Reserva del Perú, series «Mercado inmobiliario». Lizenz: „Puede reproducirse total o parcialmente, sin autorización expresa, siempre y cuando se cite la fuente“.
- Buenos Aires, Preise: Instituto de Estadística y Censos de la Ciudad Autónoma de Buenos Aires (IDECBA), serie MI_DVP_AX03, sobre la base de datos de Argenprop.
- Chile, Kolumbien, Costa Rica, Mexiko: OECD (2026), OECD Affordable Housing Database, HC1.2 Housing costs over income, accessed 2026-09-28. Lizenz: OECD Terms and Conditions, 3. Data.
- Lima, Umrisse der Distrikte: Instituto Geográfico Nacional (IGN), via OCHA / HDX «Peru - Subnational Administrative Boundaries». Lizenz: CC BY 3.0 IGO. Umrisse von dieser Seite vereinfacht und auf den Kartenausschnitt zugeschnitten.
- Buenos Aires, Umrisse der Barrios: Buenos Aires Data, «Barrios». Lizenz: CC-BY-2.5-AR. Umrisse von dieser Seite vereinfacht.
Was die europäischen Daten zeigen
Alles in diesem Abschnitt stammt aus der Studie der TU Wien und der ESPON-Tabelle dahinter: 31 Länder, Angebotspreise, Einkommen nach Steuern pro Erwachsenenäquivalent. Der Abschnitt über die USA folgt danach; die Zahlen beider Abschnitte stehen nicht auf einer gemeinsamen Skala.
Die beiden Karten messen dasselbe von zwei Seiten. Für den Kauf nehmen die Forschenden ein Drittel des Durchschnittseinkommens einer Gemeinde als Monatsrate einer Hypothek über 30 Jahre zum Festzins des Landes und fragen, wie viele Quadratmeter sich damit zu örtlichen Preisen kaufen lassen, Steuern und Gebühren eingerechnet.
Für die Miete teilen sie dasselbe Drittel durch die örtliche Miete pro Quadratmeter. Beide Antworten sind Quadratmeterzahlen, sodass sich Orte vergleichen lassen, ohne einen einzigen Preis zu kennen.
Fast 44 % der Europäer leben dort, wo diese Hypothek für weniger als 50 Quadratmeter reicht, und rund 28 % dort, wo sie für 50 bis 75 reicht. Bei mehr als 70 % der Bevölkerung reicht ein Drittel des Durchschnittseinkommens also für höchstens 75 Quadratmeter. Keine 5 % leben dort, wo es für mehr als 150 reicht.
Bei der Miete sieht es ähnlich aus. Mehr als 39 % leben dort, wo man für ein Drittel des Durchschnittseinkommens weniger als 50 Quadratmeter mieten kann, und rund 22 % dort, wo es 50 bis 75 sind.
Diese ungünstigste Gruppe, unter 50 m², ist vor allem ein Problem der Städte: Von den Menschen an solchen Orten wohnen mehr als 65 % in Städten, rund 26 % in kleineren Städten und Vororten und rund 10 % auf dem Land.
Ländliche Gebiete fallen noch aus einem anderen Grund auf: Für 12 % der Landbevölkerung fand sich unter allen gesammelten Inseraten kein einziges Mietangebot.
Welches Land am günstigsten ist, hängt davon ab, wie groß die Wohnung sein soll. Kleine Wohnungen kosten überall mehr pro Quadratmeter, aber wie viel mehr, hängt vor allem vom Land ab – und dieser Unterschied genügt, um die Reihenfolge in Europa gründlich durcheinanderzubringen.
Ordnet man die 31 Länder danach, wie viele Jahreseinkommen eine Wohnung kostet, wenn man sie auf einen Schlag bezahlt, und fragt statt nach 25 m² nach 150 m², steigt Norwegen um zehn Plätze und Spanien um neun, während Deutschland und Schweden je sieben Plätze verlieren.
Beim Kauf von 25 m² liegt Deutschland auf Platz sieben der günstigsten Länder, bei 150 m² auf Platz vierzehn; Spanien auf Platz neunzehn und zehn. Einkommen und allgemeines Preisniveau sind dabei dieselben geblieben. Geändert hat sich nur die Größe der Wohnung.
Wie weit man dem trauen kann, hängt davon ab, wo der Aufpreis für kleine Wohnungen tatsächlich gemessen wurde. In 23 der 31 Länder stammt er für alle fünf Größenklassen, von unter 30 m² bis über 120 m², aus den Inseraten des Landes selbst, und alle oben genannten Länder gehören dazu.
In den übrigen 8 gab es in der kleinsten Klasse zu wenige Inserate, und stattdessen wird der europäische Median verwendet.
Einen Vorbehalt macht der Aufsatz selbst: Wo eine Klasse zu wenige Inserate hatte, haben die Forschenden sie rechnerisch aus den Nachbarklassen ergänzt (interpoliert). Steht für eine Klasse eine Zahl da, wurde sie also nicht immer tatsächlich beobachtet.
Geografisch ergibt sich das erwartete Bild, nur deutlicher. Die Hauptstadtregion fast jedes Landes liegt in der am wenigsten erschwinglichen Klasse und zieht ihr Umland mit.
Die hohen Preise greifen trotz der dort höheren Einkommen auf die Regionen um Paris, Berlin und Madrid über, und über Landesgrenzen hinweg auf die Gegenden rund um die Schweiz und Luxemburg.
Die Küsten Frankreichs, Spaniens, Portugals, Griechenlands und Kroatiens und die Tourismustäler der Alpen sind weit weniger erschwinglich als das Hinterland.
Skandinavien und das Baltikum schneiden deutlich besser ab, bis auf ein paar teure Städte. Die Karte zeigt das als Punkte; die regionalen Werte stehen in den Ranglisten und in den Steckbriefen.
Auf Länderebene nennen die Forschenden Portugal, die Niederlande und die Schweiz als eher unerschwinglich, ebenso Polen und Ungarn.
Zu Polen gibt es eine Einschränkung, die für die ganze Karte gilt: Außergewöhnlich viele Polen besitzen ihre Wohnung ganz ohne Kredit, sodass die Lücke zwischen Preisen und Einkommen von der Mehrheit nicht gespürt wird. Zu spüren bekommt sie, wer neu auf den Wohnungsmarkt kommt: junge Haushalte und alle, die umziehen müssen.
In Deutschland, Frankreich, Belgien, Österreich und der Schweiz ist Mieten erschwinglicher als Kaufen, nicht aber in Portugal, Griechenland, Bulgarien oder Irland. In Wien reicht ein Drittel des Durchschnittseinkommens zur Miete für 52 m², zum Kauf aber nur für 31; in Madrid für 49 beim Kauf und 38 zur Miete.
Die Forschenden warnen davor, die beiden Karten als gleichwertige Alternativen zu lesen: Mit einer Kreditrate baut man Vermögen auf, mit einer Miete nicht, und auch die Sicherheit, in der Wohnung bleiben zu können, ist nicht dieselbe.
Beide Karten zeigen den Markt aus der Sicht von jemandem, der jetzt eine Wohnung sucht, zu heutigen Preisen; was die jetzigen Bewohner zahlen, sagen sie nicht.
Was die amerikanischen Daten zeigen
Der amerikanische Teil beruht auf einer einzigen Erhebung: dem American Community Survey (ACS) des Census Bureau, Fünfjahresschätzungen 2020–2024. Er liefert für jedes County vier Zahlen: Medianwert des Hauses, Median-Haushaltseinkommen, mediane Miete und Bevölkerung. Median heißt: Die Hälfte liegt darüber, die Hälfte darunter.
Das sind 3.141 Countys und 100 % der Bevölkerung der 50 Bundesstaaten und des District of Columbia. Es ist eine Befragung von Haushalten, keine Aufzeichnung von Verkäufen, und das prägt jede Zahl, die folgt.
Landesweit kostet das mittlere Haus 4,1 Jahre des Median-Haushaltseinkommens, und die mittlere Miete macht 21 % des mittleren Monatseinkommens aus.
Die Karte zeigt darüber hinaus, wie ungleich das verteilt ist: 29 % der Amerikaner leben in einem County, wo das Haus fünf Jahreseinkommen oder mehr kostet, und 9,7 % dort, wo es acht oder mehr kostet; 1,8 % leben dort, wo es zehn oder mehr kostet.
Wo es am meisten kostet. Nach Jahreseinkommen führt Teton County, Wyoming, mit 13,2: Das ist Jackson Hole, wo sich die Hauspreise nach Käufern richten, die nicht von örtlichen Gehältern leben. Dann Nantucket mit 11,4.
Direkt dahinter liegen zwei der drei am dichtesten besiedelten Countys des Landes, Brooklyn mit 11,3 und die Bronx mit 10,9, und die beiden zählen zusammen vier Millionen Einwohner, Teton dagegen 23.000. Manhattan liegt bei 10,5, San Francisco bei 9,9, Los Angeles bei 9,3.
Die günstigsten großen Countys liegen im industriellen Norden und am Rio Grande: Allegheny County mit Pittsburgh und Wayne County mit Detroit bei 2,9, Hidalgo County an der texanischen Grenze zu Mexiko bei 2,6. Etwa ein Jahreseinkommen kostet ein mittleres Haus nur in einer Handvoll dünn besiedelter Countys in Kansas und Texas.
Neben die Mietbelastung gehört eine Warnung. Nur 1,2 % der Amerikaner leben dort, wo die mittlere Miete 30 % oder mehr des mittleren Einkommens ausmacht – und das klingt nur so lange gut, bis man sieht, was da gemessen wird: die mittlere Miete geteilt durch das mittlere Einkommen aller Haushalte, Eigentümer eingeschlossen.
Stellt man die Frage stattdessen Haushalt für Haushalt, wie es dieselbe Erhebung tut, dann zahlen 51 % der amerikanischen Mieter 30 % oder mehr ihres Einkommens für die Miete. Beide Zahlen stimmen; sie beantworten verschiedene Fragen, und eine County-Karte kann nur die erste zeichnen.
Wo der Quadratmeter endet. In allem bisher Gesagten fehlt das Wort „Fläche“ – und zwar nicht freiwillig. Die Erhebung fragt Eigentümer, was ihr Haus wert ist, und Mieter, wie hoch die Miete ist; sie fragt nicht, wie groß die Wohnung ist, und keine andere Bundeserhebung fragt es County für County.
Deshalb sind die drei Quadratmeter-Ansichten auf der US-Karte abgeschaltet. Ob ein amerikanisches Haus pro Quadratmeter teuer ist, kann die amtliche Statistik der USA nicht beantworten. Diese Seite stützt sich allein auf amtliche Statistik, und wo sie endet, endet auch die Seite.
Fünf Jahre, gemittelt zu einer Zahl – und ein Wert, der nur die Meinung des Eigentümers ist. Die Fünfjahresschätzung ist keine Momentaufnahme von 2024, sondern ein Mittel aus Befragungen von 2020 bis 2024, in Preisen von 2024. Nur sie deckt jedes County ab; die einjährige Erhebung veröffentlicht bloß Orte ab 65.000 Einwohnern.
Und der Wert ist das, wofür sich das Haus nach Aussage des Eigentümers verkaufen ließe, nicht das, was jemand bezahlt hat: eine Selbsteinschätzung, kein Verkaufspreis. Beides ist kein Mangel, der zu beheben wäre; beides sind Tatsachen, die man kennen muss, bevor man die Karte liest.
Wie belastbar die Zahl jedes County ist, wird ebenfalls veröffentlicht. Anders als bei den europäischen Daten liefert die Erhebung zu jeder Schätzung eine Fehlerspanne mit, und jeder Steckbrief eines County zeigt sie. Beim mittleren County beträgt die Spanne ±5,9 % des Werts; bei einem von zehn Countys ist sie breiter als ±16 %.
In 187 Countys, in denen 0,29 % der Bevölkerung leben, übersteigt sie ein Fünftel der Schätzung, und der Steckbrief sagt das in Worten. Diese Countys bleiben auf der Karte, weil die Erhebung dort stattgefunden hat und eine Lücke schlimmer wäre als eine breite Spanne, auf die offen hingewiesen wird.
Was die Daten aus Lateinamerika zeigen
Nur zwei Städte der Region veröffentlichen einen Preis pro Quadratmeter nach Stadtteil, und beide sind Hauptstädte: Lima über seine Zentralbank und Buenos Aires über das Statistikinstitut der Stadt. Deshalb ist der Block oben nach Städten beschriftet und nie nach Ländern.
Lima: was Käufer zahlten. Jedes Quartal veröffentlicht die Banco Central de Reserva del Perú für 12 Distrikte der Stadt den Preis pro Quadratmeter verkaufter Wohnungen, in US-Dollar. Im vierten Quartal 2025 reicht er von 1.392 US-Dollar in La Molina bis 2.463 US-Dollar in Barranco.
Die Bank veröffentlicht außerdem, wie vielen Jahresmieten der Preis entspricht, und teilt man das eine durch das andere, ergibt sich eine Miete: von 7,5 US-Dollar pro Quadratmeter im Monat in La Molina bis 13,4 US-Dollar in Barranco.
Buenos Aires: was Verkäufer verlangten. Das Statistikinstitut der Stadt, das Instituto de Estadística y Censos de la Ciudad de Buenos Aires, veröffentlicht jedes Quartal den durchschnittlichen Angebotspreis pro Quadratmeter in Inseraten nach Barrio, getrennt für jede Wohnungsgröße.
Diese Seite verwendet Zweizimmerwohnungen aus dem Bestand, weil es dafür in den meisten Barrios Werte gibt: in 43 von 48 im zweiten Quartal 2026, von 1.437 US-Dollar in Villa Lugano bis 5.805 US-Dollar in Puerto Madero. Das Quartal ist vorläufig, und das Institut kann es noch korrigieren.
Das Institut zeigt ein Barrio nur, wenn im Quartal genug Wohnungen im Angebot waren; die übrigen 5 bleiben auf der Karte grau.
Die beiden Städte lassen sich nicht miteinander vergleichen. Zwischen einem gezahlten und einem verlangten Preis liegt das Verhandeln. Die eine Zahl stammt aus einer Erhebung der Zentralbank bei Bauträgern und Maklern, die andere aus Inseraten.
Und die Quartale sind verschieden: das vierte von 2025 in Lima, das zweite von 2026 in Buenos Aires.
Deshalb ist jede Karte nur im Vergleich mit den übrigen Stadtteilen derselben Stadt eingefärbt: Grün ist das günstigste Fünftel, Rot das teuerste. Grün in einem Barrio von Buenos Aires heißt nicht billiger als Rot in einem Distrikt von Lima.
Kein örtliches Einkommen, also nur deins. Keine der beiden Städte veröffentlicht ein Einkommen nach Stadtteil, also können die Karten nicht sagen, was sich die Menschen dort leisten können; sie rechnen mit dem Einkommen, das du oben im Rechner eingibst.
Für den Kauf braucht man außerdem einen Hypothekenzins, und für keine der beiden Städte liegt einer vor. Einen von anderswo zu übernehmen kommt nicht in Frage: In beiden Städten wird der Kauf nur mit einem Zins gerechnet, den du selbst eingibst.
Die OECD fügt vier Länder hinzu, als Anteil statt als Preis. Ihre Affordable Housing Database nennt den medianen Einkommensanteil, den Haushalte für Hypothek oder Miete ausgeben.
In Chile sind es 23,7 % (2022), in Kolumbien 20,5 % (2024), in Costa Rica 17,0 % (2024) und in Mexiko 14,4 % (2022). Ganz vergleichbar sind aber auch diese vier nicht.
Chile, Kolumbien und Mexiko teilen durch das Einkommen vor Steuern, Costa Rica durch das Einkommen nach Steuern, das kleiner ist – nach der Rechnung der anderen wäre sein Anteil also noch niedriger.
Chiles Sprung auf 31,8 % im Jahr 2020 stammt aus einer Erhebung während der Pandemie, und zwei Jahre später ist der Anteil wieder gesunken.
Wie die Zahlen entstanden
- Inserate
Von Anfang März 2024 bis Ende März 2025 wurden in 31 Ländern jede Woche Immobilienseiten automatisch ausgelesen (Web-Scraping): in der EU-27 sowie in der Schweiz, in Norwegen, Island und Liechtenstein.
Wo möglich, griffen die Programme auf Sammelportale wie Nestoria zu, die Inserate mehrerer nationaler Portale bündeln; wo diese zu wenig abdeckten, kamen nationale Seiten hinzu.
Mehr als 100 Millionen Datensätze liefen ein; nach Übersetzung und Bereinigung von Dubletten und Ausreißern blieben 18.360.314 eindeutige Kaufinserate und 3.568.849 eindeutige Inserate für langfristige Miete. Ein Inserat, das Woche für Woche wieder auftauchte, zählt einmal, in seiner letzten Fassung, bevor es offline ging.
- Gemeinde und Größe
Jedes Inserat wird einer Gemeinde zugeordnet – der LAU (Local Administrative Unit, lokale Verwaltungseinheit) von Eurostat, außer in Portugal und Griechenland, wo eine gröbere Einheit verwendet wird – und einer von fünf Größenklassen: 0–30, 31–60, 61–90, 91–120 und über 120 Quadratmeter.
Die Preise werden je Gemeinde und Größenklasse gemittelt; Inserate, die viel länger als üblich online standen, zählen dabei weniger: Eine Wohnung, die monatelang keinen Abnehmer findet, ist vermutlich zu teuer.
Hat eine Klasse zu wenige Inserate, wird sie aus den Nachbarklassen ergänzt. Durch die fünf Punkte wird dann eine glatte Kurve gelegt (ein kubischer Spline); so entsteht je Gemeinde eine Kurve des Preises nach Wohnungsgröße, getrennt für Kauf und Miete.
- Einkommen
Das durchschnittliche äquivalenzgewichtete verfügbare Einkommen je Land aus der EU-SILC-Erhebung von Eurostat (Tabelle ilc_di03), verteilt auf die Gemeinden mit der regionalen Einkommensverteilung von Mikou, Vallet und Guivarch (2024).
Äquivalenzgewichtet heißt: Das Haushaltseinkommen wird durch einen Faktor für die Haushaltsgröße geteilt, sodass der Wert pro Erwachsenenäquivalent gilt, also umgerechnet auf eine erwachsene Person.
Die Forschenden wählten bewusst das Einkommen statt des BIP pro Kopf: Das BIP ballt sich in Hauptstädten und Finanzzentren und würde genau die Orte, auf die es ankommt, reicher aussehen lassen, als ihre Bewohner sind.
- Hypothek
Ein Drittel des Einkommens fließt in eine Hypothek über 30 Jahre mit gleichbleibender Monatsrate zum nationalen Festzins, den die Generaldirektion Wirtschaft und Finanzen der Europäischen Kommission (DG ECFIN) liefert, jeweils als neuestes verfügbares Jahresmittel, meist von 2023.
Die Preise sind vereinheitlicht und enthalten jeweils Grunderwerbsteuer oder Mehrwertsteuer sowie Grundbuch- und Notargebühren. Eigenkapital wird bewusst nicht angesetzt: So bleibt der Indikator trotz unterschiedlicher Kreditregeln vergleichbar. Anhang B des Aufsatzes wiederholt die Karte für eine Laufzeit von 20 Jahren.
- Miete
- Dasselbe Drittel des Einkommens, geteilt durch die Miete pro Quadratmeter aus der geglätteten Kurve. Beide Kennzahlen geben Quadratmeter bei derselben Belastung an, aber die Forschenden warnen davor, sie direkt zu vergleichen: Mit der Kreditrate baut man Vermögen auf, mit der Miete nicht.
- USA: die Quelle
Der American Community Survey, Fünfjahresschätzungen 2020–2024, veröffentlicht vom U.S. Census Bureau als gemeinfreies Werk der Bundesregierung. Vier Tabellen je County: B25077 Medianwert selbst genutzten Wohneigentums, B19013 Median-Haushaltseinkommen, B25064 mediane Bruttomiete, B01003 Bevölkerung.
In einem Mehrjahresdatensatz sind Dollarbeträge auf das letzte Jahr inflationsbereinigt; alles hier ist also in Preisen von 2024 angegeben. Verwendet werden die Fünfjahresdaten, weil nur sie jedes County abdecken: Die einjährige Erhebung veröffentlicht nur Orte mit mehr als 65.000 Einwohnern.
- USA: was die Zahlen bedeuten
Der mediane Wert ist das, wofür sich das Haus nach Schätzung des Eigentümers verkaufen ließe – eine Selbsteinschätzung, kein tatsächlich gezahlter Preis.
Die mediane Bruttomiete ist die vertragliche Miete plus die Nebenkosten, die der Mieter zahlt; sie liegt also über einer reinen Kaltmiete und ist nicht dasselbe wie die europäische Miete pro Quadratmeter.
Das Median-Haushaltseinkommen ist das Geldeinkommen vor Steuern aller, die zusammenleben – weder das europäische äquivalenzgewichtete verfügbare Einkommen noch ein Pro-Kopf-Wert. Jede der drei Größen steht überall auf der Seite unter ihrem eigenen Namen.
- USA: Werte für Bundesstaaten und das ganze Land
Direkt aus denselben Tabellen abgefragt, nicht aus den Countys zusammengerechnet. Ein bevölkerungsgewichtetes Mittel von County-Medianen ist kein Median, und wo man den echten einfach abfragen kann, gibt es keinen Grund, einen Ersatz zu basteln.
Die Zeile für Kalifornien ist also Kaliforniens eigener ACS-Median, und die Zeile für die USA der landesweite.
- USA: keine Quadratmeter
Der ACS erfasst keine Wohnfläche, und keine andere Bundesquelle veröffentlicht sie nach County: Der American Housing Survey misst die Größe nur landesweit und für einige große Metropolregionen, der Survey of Construction nur für neue Häuser nach Census-Region.
Daher gibt es auf der US-Karte keine Quadratmeter, sondern an ihrer Stelle einen Hinweis.
- USA: Geografie
County-Mittelpunkte aus der Admin-2-Ebene von Natural Earth, gemeinfrei, derselben Quelle wie die Ländergrenzen. Neun davon fehlen dort: Connecticut hat seine acht Countys durch neun Planungsregionen ersetzt, die das Census Bureau inzwischen verwendet und Natural Earth noch nicht führt.
Ihre Mittelpunkte werden hier aus den bundesamtlichen TIGER-2024-Grenzen als Flächenschwerpunkt berechnet, wobei innere Aussparungen abgezogen werden – berechnet aus dem tatsächlichen Grenzverlauf, kein von anderswo übernommener Punkt.
Die 78 Municipios von Puerto Rico sind in der Erhebung, aber nicht auf dieser Karte: Sie stammen aus einer eigenen Erhebung, dem PRCS, und die Gesamtwerte des Census Bureau für die USA schließen sie aus. Der Grund ist in der Datei mit den Datenlücken ausdrücklich vermerkt, statt stillschweigend vorausgesetzt zu werden.
- USA: Hypothekenzins
- Der Primary Mortgage Market Survey von Freddie Mac, der 30-jährige Festzins, gemittelt über die 52 Wochen des Jahres 2024: 6,72 %. Nicht die jüngste Woche und kein Fünfjahresmittel – der ACS rechnet in Dollar von 2024, und der Zins muss zum selben Jahr gehören wie die Dollar.
- Prüfungen
Für fünf Länder, in denen es auf irgendeiner regionalen Ebene durchschnittliche tatsächlich gezahlte Preise (Transaktionspreise) gibt, vergleicht Anhang A Angebots- und Transaktionspreise und findet einen sehr engen Zusammenhang, wenn auch mit unterschiedlich großem Abstand zwischen beiden.
In angespannten Märkten erwarten die Forschenden einen kleineren Abstand; städtisches Wohneigentum wäre dann noch weniger erschwinglich, als die Karte ohnehin zeigt.
Grenzen der Studie und dieser Seite
Sowohl die Daten als auch die Rechnung können falsch sein. Die Zahlen wurden maschinell bei mehreren Statistikämtern gesammelt und hier von einer einzigen Person weiterverarbeitet: Eine falsche Verknüpfung, eine veraltete Datei oder ein Fehler in einer Formel sind alle möglich, und keine der Quellen hat diese Seite geprüft.
Bevor du dich auf eine Zahl verlässt, prüfe sie an der Quelle; jeder Abschnitt verlinkt sie.
In Europa sind Angebotspreise keine Transaktionspreise. Die Studie arbeitet mit Angebotspreisen, und der Abstand zum tatsächlich gezahlten Preis ist auf Gemeindeebene unbekannt.
Wo man ihn kennt, hängen Angebots- und Kaufpreis eng zusammen, folgen aber jeweils eigenen Mustern. Die US-Werte sind weder das eine noch das andere: Sie geben an, was Eigentümer für den Wert ihres Hauses halten – kein Inserat und kein Verkauf.
Ein Ort, eine Zahl – und ein amerikanisches County ist ein großer Ort. Innerhalb einer Stadt kann der Unterschied zwischen Vierteln so groß sein wie der zwischen Regionen, und die Karte kann ihn nicht zeigen. Ein County ist noch gröber: Los Angeles County hat zehn Millionen Einwohner und einen einzigen Medianwert fürs Haus.
Die Karte kann außerdem keine Regionen einfärben: Frei weiterverwendbare Umrisse europäischer Regionen gibt es in dieser Genauigkeit nicht, also füllt diese Seite ganze Länder und markiert Orte stattdessen als Punkte.
Regionale Werte und Werte der Bundesstaaten stehen trotzdem in der Suche, in den Steckbriefen der Orte und in der Rangliste.
Das örtliche Einkommen in Europa ist eine Schätzung. Das Einkommen aus der Erhebung wird durch ein Modell auf die Gemeinden verteilt, nicht in jeder einzelnen gemessen.
In mehreren osteuropäischen Ländern schwankt diese Verteilung außerhalb der großen Städte wenig, sodass manche Übergangsregionen zwischen Stadt und Land ärmer aussehen können, als sie sind. Die Forschenden bitten, absolute Werte mit Vorsicht zu behandeln; die Muster sind belastbarer als die einzelnen Zahlen.
Kein Eigenkapital, keine Kreditgrenzen. Die Studie sieht von beidem ab. Der Schieberegler für Eigenkapital auf dieser Seite ist meine Ergänzung: Er verringert den Kredit und zeigt, was Erspartes bringt.
Beleihungsgrenzen, Obergrenzen für den Kredit als Vielfaches des Einkommens und andere formale Hürden bei der Kreditvergabe sind weiterhin nicht berücksichtigt.
Dein Einkommen wird an keine der beiden Definitionen angepasst. Gibst du ein Haushaltseinkommen ein, rechnet die Seite mit einem Drittel des gesamten Betrags, denn ausgegeben wird das Geld des ganzen Haushalts. Die Zusammensetzung des Haushalts dient nur der Zeile, die dein Einkommen mit dem örtlichen Durchschnitt vergleicht.
Diese Zeile vergleicht in Europa mit einem Einkommen pro Erwachsenenäquivalent und in den USA mit einem Median-Haushaltseinkommen vor Steuern und ist entsprechend beschriftet. Die Quadratmeter dagegen – und in den USA die Jahreseinkommen – ergeben sich aus deinem Geld und dem örtlichen Preis – überall nach derselben Rechnung.
Zeitpunkt. Die europäischen Inserate stammen aus 2024–2025, die Einkommen aus 2024, die Zinsen meist aus Jahresmitteln 2023, die Bevölkerung aus der Zensusrunde 2021. Die amerikanischen Werte sind Fünfjahresschätzungen einer Erhebung für 2020 bis 2024, angegeben in Preisen von 2024.
Die amerikanische Seite ist also gar keine Momentaufnahme, sondern ein Mittel über fünf Jahre, das in Zeiten sich schnell ändernder Preise dem aktuellen Markt hinterherhinkt. Ein Grund mehr, Europa und die USA auf getrennten Karten zu zeigen.
Die beiden Einkommen sind nicht dieselbe Größe. Das europäische ist ein durchschnittliches äquivalenzgewichtetes verfügbares Einkommen: nach Steuern, geteilt durch einen Faktor für die Haushaltsgröße, also pro Erwachsenenäquivalent. Das amerikanische ist ein Median-Haushaltseinkommen vor Steuern, ohne jede Äquivalenzskala.
Beide sind das, was ihr Statistikamt veröffentlicht. Keines lässt sich in das andere umrechnen, ohne Steuern und Haushaltszusammensetzung zu modellieren, und das Ergebnis wäre eine Vermutung, die nur wie ein Messwert aussieht.
Diese Seite verzichtet auf eine solche Umrechnung. Sie hält Europa und die USA getrennt und bietet stattdessen einen ehrlichen Ausweg: Gib dein eigenes Einkommen ein, und beide Seiten beantworten dieselbe Frage.
Angebotspreise gegen Schätzungen der Eigentümer. Die europäischen Daten beruhen auf Inseraten – also darauf, was Verkäufer verlangten. Die amerikanischen beruhen auf der Befragung – also darauf, was Eigentümer für den Wert ihres Hauses halten.
Keines davon ist das, was Käufer tatsächlich zahlten, und beide weichen auf unterschiedliche Weise vom Verkaufspreis ab. Deshalb werden europäische und amerikanische Preise nirgends auf dieser Seite miteinander verglichen.
Und die beiden Preise enthalten Unterschiedliches. Der europäische Wert ist so vereinheitlicht, dass er Grunderwerbsteuer oder Mehrwertsteuer sowie Grundbuch- und Notargebühren enthält – in Wien sind das 6,4 % auf den Angebotspreis.
Der amerikanische Wert ist die Schätzung des Eigentümers für das Haus allein: Abschlusskosten, Grunderwerbsteuern, wo Bundesstaaten sie erheben, und Maklerprovision sind nicht enthalten.
Der europäische Preis enthält also die Kaufnebenkosten, der amerikanische nicht. Diese Seite rechnet sie auch nicht hinzu, weil die Sätze von Bundesstaat zu Bundesstaat und von Geschäft zu Geschäft verschieden sind und jede Schätzung geraten wäre.
Der amerikanische Hauswert ist eine Meinung, kein Preis. Die Erhebung fragt Eigentümer, wofür sich ihr Haus ihrer Ansicht nach verkaufen ließe. Das ist kein Transaktionspreis und kein Angebotspreis, und nichts auf dieser Seite behauptet etwas anderes.
Es ist das einzige Maß für den Wert von Wohnraum auf County-Ebene, das die USA veröffentlichen, und es wird hier unter seinem eigenen Namen verwendet.
Die amerikanische Miete ist brutto und pro Wohnung, nicht netto und pro Quadratmeter. Die mediane Bruttomiete enthält die Nebenkosten, die ein Mieter zahlt, und sie bezieht sich auf die mittlere Mietwohnung, wie groß oder klein diese auch sein mag.
Sie lässt sich nicht in Quadratmeter aufteilen, und sie mit der europäischen Miete pro Quadratmeter zu vergleichen hieße, zwei verschiedene Dinge zu vergleichen. Daher wird die amerikanische Mietbelastung für die mittlere Mietwohnung des jeweiligen County berechnet und ausdrücklich so beschriftet.
Die amerikanische Mietbelastung ist ein Verhältnis von Medianen, keine Zählung belasteter Haushalte. Die Karte sagt, dass die mittlere Miete in Countys mit 1,2 % der Amerikaner 30 % oder mehr des mittleren Einkommens ausmacht.
Haushalt für Haushalt gefragt, sagt dieselbe Erhebung, dass 51 % der Mieter 30 % oder mehr zahlen. Die zweite Zahl beschreibt Menschen; die erste ist die einzige, die sich auf einer County-Karte zeichnen lässt.
Der Unterschied zwischen beiden entsteht dadurch, wie ungleich Mieten und Einkommen auf die Haushalte verteilt sind – und diese Streuung kann eine einzige Zahl pro County nicht zeigen.
Amerikanische Quadratmeter gibt es überhaupt nicht. Die Wohnfläche wird weder vom ACS noch von irgendeiner anderen Bundesquelle auf County-Ebene erfasst, daher sind die drei Quadratmeter-Ansichten auf der US-Karte abgeschaltet. Lieber ein abgeschalteter Knopf als eine Karte aus Vermutungen.
Außerhalb Europas und der USA nur zwei Städte. Lima und Buenos Aires veröffentlichen einen Preis pro Quadratmeter nach Stadtteil, und sie stehen auf eigenen Karten, außerhalb der Ranglisten und des Vergleichs.
Um ein Land hinzuzufügen, bräuchte es einen Preis pro Flächeneinheit, den sein Statistikamt oder seine Zentralbank veröffentlicht, und eine leere Karte mit ehrlicher Beschriftung ist besser als eine gefüllte mit einer erfundenen Zahl.
Woher die Zahlen kommen
Jede Zahl auf dieser Seite stammt aus einer öffentlichen Datei, die jeder ohne Schlüssel, Konto oder Bezahlung herunterladen kann. Die Tabelle zeigt die gesamte Herkunft auf einen Blick; die Absätze danach beschreiben die Stellen, an denen etwas entschieden werden musste.
| Europa, 31 Länder | USA | |
|---|---|---|
| Preiseinheit | Pro Quadratmeter – erst das erlaubt es, Erschwinglichkeit in Fläche auszudrücken | Keine. Die Wohnfläche erfasst weder der ACS noch irgendeine Bundesquelle auf County-Ebene |
| Preis | ESPON HOUSE4ALL: 18,4 Mio. Angebotspreise, ein Jahr lang wöchentlich automatisch erfasst, pro m², mit aufgeschlagener Grunderwerbsteuer, Notar- und Grundbuchgebühren | ACS B25077: Medianwert selbst genutzter Häuser – wofür es sich nach Schätzung des Eigentümers verkaufen ließe, pro Haus, nicht pro Fläche |
| Belastbarkeit | Die Zahl der Inserate je Gemeinde wird nicht veröffentlicht; ein Wert, der auf einer Handvoll Inseraten beruht, lässt sich also nicht von einem unterscheiden, hinter dem Tausende stehen | Zu jeder Schätzung gibt es ein 90-%-Konfidenzintervall. Mittleres County ±5,9 %, eines von zehn breiter als ±16 %, 187 Countys breiter als ±20 % – und der Steckbrief nennt es |
| Einkommen | Eurostat EU-SILC, durchschnittliches äquivalenzgewichtetes verfügbares Einkommen 2024 – nach Steuern, pro Erwachsenenäquivalent –, durch ein Modell auf die Gemeinden verteilt | ACS B19013, Median-Haushaltseinkommen – vor Steuern, pro Haushalt, ohne Äquivalenzskala –, für jedes County eigens gemessen |
| Miete | ESPON HOUSE4ALL: 3,6 Mio. Mietinserate, pro m² und Monat, ohne Nebenkosten | ACS B25064, mediane Bruttomiete: vertragliche Miete plus vom Mieter gezahlte Nebenkosten, pro Wohnung, nicht pro Fläche |
| Hypothekenzins | Nationale Festzinsen der DG ECFIN, neuestes Jahresmittel, meist 2023 | Freddie Mac PMMS, 30 Jahre fest, gemittelt über 2024 – das Jahr, in dessen Dollar der ACS berichtet: 6,72 % |
| Bevölkerung | Eurostat-LAU-Tabelle 2021 | ACS B01003, dieselbe Erhebung und derselbe Zeitraum wie alles andere in dieser Spalte |
| Grenzen | Ländergrenzen von Natural Earth im Maßstab 1:50 Mio. für beide Karten; County-Mittelpunkte aus Natural Earth 1:10 Mio. Admin-2 und aus den bundesamtlichen TIGER-2024-Grenzen für die neun Planungsregionen Connecticuts, die Natural Earth noch nicht führt. Gemeinfrei. | |
| Auflösung | 8.489 Gemeinden in 1.251 NUTS-3-Regionen | 3.141 Countys in den 50 Bundesstaaten und im District of Columbia |
| Zeitraum | Inserate März 2024 – März 2025, Einkommen 2024 | Eine einzige Fünfjahresschätzung über 2020–2024, in Preisen von 2024 – ein Mittel, keine Momentaufnahme |
| Abdeckung | 31 Länder; drei weitere erscheinen ohne Daten auf der Karte | 3.141 von 3.144 Countys, 100 % der Bevölkerung. Bei dreien fehlt ein Median, den die Seite braucht – bei einem das Einkommen, bei zweien Hauswert und Miete; die 78 Municipios von Puerto Rico sind als eigene Erhebung ausgeschlossen |
| Lizenz | ESPON: Weiterverwendung mit Quellenangabe und dem vorgeschriebenen Haftungsausschluss, beides auf dieser Seite | Werk der US-Bundesregierung, gemeinfrei. Freddie Mac: „Information from this document may be used with proper attribution“ |
Liest man die Zeilen zu Preis und Einkommen zusammen, sieht man auf einen Blick, warum Europa und die USA getrennt bleiben: Die eine Spalte stellt Angebotspreise einem Einkommen nach Steuern pro Erwachsenenäquivalent gegenüber, die andere Schätzungen der Eigentümer für ganze Häuser einem Einkommen vor Steuern pro Haushalt.
Beides sind vertretbare Messungen. Keine lässt sich in die andere umrechnen.
Laut der Erklärung zur Datenverfügbarkeit im Aufsatz sind die Daten auf begründete Anfrage bei den Forschenden erhältlich. Dem Aufsatz ist keine Tabelle beigefügt; die ergänzenden Dateien sind die beiden Karten als Vektor-PDFs.
Die Zahlen auf dieser Seite stammen deshalb aus der nächstbesten Quelle; was dabei genau geschah, steht im Folgenden.
Der Kartendienst von ESPON. Das Projekt HOUSE4ALL veröffentlicht eine interaktive StoryMap auf dem ArcGIS-Portal von ESPON. Ihre Karten werden aus drei öffentlichen Datendiensten (Feature-Services) auf dem GIS-Server des Programms gezeichnet.
Einer davon, HOUSE4ALL_data_at_LAU_level, enthält eine Zeile je Gemeinde mit dem durchschnittlichen äquivalenzgewichteten Einkommen 2024, dem korrigierten Kaufpreis und der Miete pro Quadratmeter, dem nationalen Hypothekenzins und den beiden Erschwinglichkeitsindikatoren des Aufsatzes, sa_m2 und ra_m2.
Am 14. September 2026 wurden alle 89.601 Zeilen über die Abfrageschnittstelle des Dienstes ausgelesen, jeweils 2.000 auf einmal, samt dem Mittelpunkt jeder Gemeinde. Die Tabelle, gekürzt auf die hier verwendeten Spalten, steht neben dieser Seite zum Download bereit: house4all-lau-2024.csv (10,7 MB).
Die Formel wurde geprüft, nicht vorausgesetzt. Für alle 78.758 Gemeinden mit Kaufdaten gilt: Man nimmt ein Drittel des Monatseinkommens, rechnet aus, welchen Kredit diese Rate in 30 Jahren zum Zins der Zeile abzahlt, teilt ihn durch den korrigierten Preis und erhält den Wert sa_m2 des Dienstes, bis auf ein Milliardstel genau.
Beim Mietindikator ist es ebenso. Der Rechner verwendet also die Rechnung der Studie, keine Annäherung daran, und mit unveränderten Voreinstellungen zeigt er die Zahlen der Studie selbst.
Der korrigierte Preis ist der Angebotspreis, gewichtet danach, wie lange jedes Inserat online stand, zuzüglich der Kaufnebenkosten: In Wien liegt er 6,4 % über dem reinen Angebotspreis, was ungefähr dem entspricht, was österreichische Grunderwerbsteuer, Eintragungs- und Notargebühren zusammen ausmachen.
Was aus dem Dienst übernommen wird und was nicht darin steht. Die Preise der fünf Größenklassen sind im Dienst enthalten, aber die veröffentlichten Indikatoren verwenden den korrigierten Gesamtpreis, und diese Seite ebenso.
Verstädterungsgrad und Küstenkennzeichen stammen aus der LAU-Zuordnungstabelle 2021 von Eurostat, die nur die EU-27 abdeckt; Schweizer, norwegische und isländische Gemeinden erscheinen im Diagramm oben als „nicht klassifiziert“.
Überseegebiete, die Kanaren, die Azoren und Madeira liegen außerhalb des Kartenausschnitts, lassen sich aber über die Suche finden.
Ein Drittel ist nicht 33 %. Der Aufsatz spricht von einem Drittel des Einkommens, und die erste Version dieser Seite las das als 33 %, weil der Schieberegler in ganzen Prozent arbeitet.
Aber 33 % sind 1 % weniger als ein Drittel: 33 gegenüber 33,33, ein Unterschied von einem Hundertstel des Werts. Das reichte, um jede Zahl auf der Seite um 1 % unter die der Studie zu drücken – während die Seite behauptete, sie exakt nachzubilden.
Die Voreinstellung ist jetzt genau ein Drittel, und der Regler zeigt „ein Drittel“ an; bewegt man ihn, springt er auf ganze Prozent und entspricht nicht mehr der Einstellung der Studie – darauf weist die Zeile unter dem Rechner hin.
Gegen den Dienst geprüft: Die veröffentlichten erschwinglichen Quadratmeter werden beim Kauf für 78.758 Gemeinden bis auf 8 Teile von zehn Milliarden genau nachgebildet, bei der Miete für 47.154 bis auf 5 Teile von einer Milliarde.
Kleine Wohnungen kosten mehr pro Quadratmeter. Der Dienst enthält neben dem Gesamtdurchschnitt Preise für fünf Größenklassen, und der Unterschied ist nicht klein.
Über die ganze Stichprobe kostet ein Quadratmeter in einer Wohnung unter 30 m² beim Kauf 28 % und zur Miete 38 % mehr als im Durchschnitt, einer in einer Wohnung über 120 m² dagegen 6 % bzw. 17 % weniger.
Dieser Aufpreis hängt eher vom Land ab als vom Ort, und er schwankt enorm, von 13 % in Deutschland bis 83 % in Spanien. Wo immer du eine Größe nennst, verwendet diese Seite jetzt die Klasse, in die diese Größe fällt; die Antwort auf „Ich möchte 25 m²“ ist also nicht mehr einfach proportional aus der für 100 m² abgeleitet.
Das ändert die Reihenfolge der Länder: Bei 25 m² ist der Kauf in Deutschland leichter als in Spanien, bei 150 m² in Spanien leichter als in Deutschland. Die zentralen Quadratmeterzahlen für Kauf und Miete beruhen weiterhin auf dem Gesamtpreis, weil die Studie selbst so rechnet.
Warum die Karte Punkte zeigt und keine eingefärbten Regionen. Frei weiterverwendbare Umrisse europäischer Regionen gibt es in dieser Genauigkeit nicht, also füllt die Karte ganze Länder mit den gemeinfreien Ländergrenzen von Natural Earth und markiert jeden Ort als Punkt.
Die Namen der Regionen stammen aus der statistischen Codeliste von Eurostat, die für jeden Zweck frei weiterverwendbar ist. Die Projektion ist die flächentreue azimutale Lambert-Projektion, aus derselben Familie wie die der ESPON-Karten.
Wo Seite und Aufsatz auseinandergehen. Die aus dem Dienst berechneten Bevölkerungsanteile (41 % unter 50 m² beim Kauf, 37 % bei der Miete) liegen ein paar Punkte unter den 44 % und 39 % des Aufsatzes.
Der Dienst ist die öffentliche Datenausgabe des Projekts; Abbildung 3 des Aufsatzes wurde aus dem Arbeitsdatensatz der Forschenden gezeichnet, und die beiden können sich in den Bevölkerungsgewichten, im Einkommensjahr oder im Umgang mit Gemeinden ohne Daten unterscheiden.
Wo die Werte des Aufsatzes genannt werden, sind sie als solche gekennzeichnet; das Diagramm zeigt, was die öffentliche Tabelle ergibt.
Eine Quelle für den ganzen amerikanischen Teil. Der American Community Survey liefert für jedes County einen Medianwert des Wohneigentums, ein Median-Haushaltseinkommen, eine mediane Bruttomiete und eine Bevölkerungszahl, in einer einzigen Veröffentlichung, als gemeinfreies Werk der Bundesregierung.
Jede Zeile trägt den amtlichen FIPS-Code des County; die Countys werden also exakt über diesen Code zugeordnet, nie über ihren Namen.
Wie die Tabellen abgerufen werden. Die eigene Programmierschnittstelle (API) des Census Bureau verlangt einen Zugangsschlüssel.
Dieselben gemeinfreien Tabellen werden deshalb über die offene API von Census Reporter abgerufen, einer gemeinnützigen Organisation, die klar sagt: „Data on Census Reporter comes from the US Census Bureau and is not copyrighted.“
Ihr Server bittet alle, die Daten abrufen, sich zu erkennen zu geben; das Abrufskript schickt deshalb den Namen und die Adresse dieser Seite mit (als sogenannten User-Agent), statt sich als Browser auszugeben.
Wieder Connecticut, diesmal andersherum. Der Bundesstaat hat seine acht Countys durch neun Planungsregionen ersetzt, und diesmal ist es das Census Bureau, das die Umstellung schon vollzogen hat, und Natural Earth, das noch nicht nachgezogen hat: Die Erhebung veröffentlicht die neun, die Kartendatei führt noch die acht.
Statt den Bundesstaat wegzulassen oder einen benachbarten Punkt zu übernehmen, werden die neun Mittelpunkte hier aus den bundesamtlichen TIGER-2024-Grenzen berechnet – als Flächenschwerpunkt, wobei innere Aussparungen abgezogen werden –, und bei jedem wurde geprüft, dass er innerhalb des Bundesstaats liegt.
Für Alaska war diesmal nichts zu tun: Die Erhebung verwendet bereits Chugach und Copper River, die Einheiten, die 2019 Valdez-Cordova ersetzt haben.
Zeilen für Bundesstaaten und das ganze Land werden abgefragt, nicht zusammengerechnet. Ein bevölkerungsgewichtetes Mittel von County-Medianen ist kein Median, und genau so hat die erste Version dieser Seite diese Zeilen aus Countys gebildet.
Der ACS veröffentlicht jede Ebene, also ist die Zeile für Kalifornien Kaliforniens eigener Median und die landesweite Zeile der landesweite. Die Seite nennt 4,1 Jahreseinkommen für das mittlere amerikanische Haus, weil die beiden landesweiten Mediane des Census Bureau das ergeben, nicht weil 3.141 Countys gemittelt wurden.
Drei Countys fehlt eine Zahl, und 78 Municipios wurden absichtlich weggelassen. Für De Baca County in New Mexico ist kein Median-Haushaltseinkommen veröffentlicht; Kenedy und Loving County in Texas – mit Einwohnerzahlen im Hunderterbereich – haben weder einen Hauswert noch eine Miete.
Alle drei stehen mit Begründung in der Datei mit den Datenlücken; jede neue, dort nicht erfasste Lücke bricht die Erstellung der Seite ab.
Die 78 Municipios von Puerto Rico sind im selben Download, aber ausgeschlossen: Sie stammen aus dem eigenen Puerto Rico Community Survey, die US-Gesamtwerte des Census Bureau schließen sie nicht ein, und sie aufzunehmen würde der Landeszeile eine andere Bedeutung geben.
Der Aufpreis für kleine Wohnungen endet am Atlantik. Die europäischen Daten zeigen Land für Land, wie viel mehr ein Quadratmeter in einer kleinen Wohnung kostet, und diese Seite verwendet das, wo immer du eine Größe nennst.
Für die USA gibt es keine solche Messung und auch keinen amerikanischen Quadratmeterpreis, auf den man sie anwenden könnte: Größen, die du nennst, gelten nur für die europäische Karte.
Wechselkurse für das Einkommensfeld sind die Euro-Referenzkurse der Europäischen Zentralbank vom 11. September 2026, fest in die Seite eingetragen, damit ein geteilter Link auch im nächsten Monat denselben Betrag meint.
Quellen
- Sielker, F., & Banabak, S. (2026). Where can you still afford to live? – a comparative perspective on European housing affordability. Journal of Maps, 22(1), 2695777. Open Access, erschienen am 2. September 2026. doi:10.1080/17445647.2026.2695777. Ergänzende Karten: SalesAffordability2024.pdf, RentalAffordability2024.pdf.
- Sielker, F., Banabak, S., Gerhalter, M., Neuhuber, T., Sutterlütti, D., Dorner, J., et al. (2025). Access to affordable and quality housing for all people: Main report. ESPON EGTC. PDF.
- Sielker, F., Banabak, S., Serra, M., Palma, E., Falcón, L., Sutterlütti, D., & Larrea, E. (2025). Access to affordable and quality housing for all people: Methodological report. ESPON EGTC. PDF. Nennt die ausgelesenen Websites und den Verarbeitungscode.
- ESPON HOUSE4ALL StoryMap und Feature-Services, ESPON-GIS-Portal. StoryMap · HOUSE4ALL_data_at_LAU_level · Projektseite.
- U.S. Census Bureau. American Community Survey, Fünfjahresschätzungen 2020–2024, Tabellen B25077 (Medianwert selbst genutzten Wohneigentums), B19013 (Median-Haushaltseinkommen), B25064 (mediane Bruttomiete) und B01003 (Gesamtbevölkerung), nach County, Bundesstaat und ganzem Land. census.gov/programs-surveys/acs. Ein Werk der Regierung der Vereinigten Staaten: gemeinfrei.
- Census Reporter. Offene API, über die diese Tabellen und die TIGER-2024-Grenzen der Countys abgerufen wurden. censusreporter.org. Ihre Erklärung: „Data on Census Reporter comes from the US Census Bureau and is not copyrighted.“
- Freddie Mac. Primary Mortgage Market Survey, wöchentliche Zeitreihe des 30-jährigen Festzinses. freddiemac.com/pmms. Ihre Seite sagt: „Information from this document may be used with proper attribution.“
- Natural Earth. County-Grenzen und -Mittelpunkte, 1:10 Mio. Admin-2, gemeinfrei. naturalearthdata.com. Die Daten führen noch die acht abgeschafften Countys von Connecticut, daher stammen die Mittelpunkte der neun Planungsregionen, die das Census Bureau inzwischen verwendet, aus den bundesamtlichen TIGER-2024-Grenzen.
- Mikou, M., Vallet, A., & Guivarch, C. (2024). Harmonized disposable income dataset for Europe at subnational level. Scientific Data, 11, 308. doi:10.1038/s41597-024-03138-x.
- Eurostat. Mean and median income by age and sex, EU-SILC-Erhebung (ilc_di03). Datenbrowser.
- Eurostat. Local Administrative Units, LAU-Zuordnungstabelle 2021 mit Bevölkerung, Verstädterungsgrad und Küstenkennzeichen. GISCO.
- Natural Earth. Ländergrenzen, 1:50 Mio., gemeinfrei. naturalearthdata.com.
- Eurostat. Namen der NUTS-Regionen aus der statistischen Codeliste GEO, für jeden Zweck mit Quellenangabe weiterverwendbar. SDMX-Codeliste.
- Europäische Zentralbank. Euro-Referenzkurse, 11. September 2026. EZB.
- Presseberichte mit der Zusammenfassung der Forschenden: EurekAlert!, 2. September 2026; Meldung der TU Wien.
Bedingungen von ESPON. Die hier verwendeten Daten zur Erschwinglichkeit sind ESPON-Material und werden so zitiert, wie es der Rechtshinweis verlangt: © ESPON und Origin of data: ESPON EGTC. Der Hinweis verlangt außerdem diesen Haftungsausschluss überall, wo Ergebnisse von ESPON verwendet werden: „The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee.“ Die Karten auf dieser Seite wurden eigens aus der ESPON-Tabelle gezeichnet und sind keine Reproduktionen von ESPON-Karten, sie tragen daher weder das Kartendesign noch das Logo von ESPON. Wie es der Hinweis ebenfalls verlangt, wird ein Link auf diese Seite an den ESPON EGTC geschickt.
Die Studie ist das Werk von Franziska Sielker und Selim Banabak vom Institut für Raumplanung der TU Wien und des Konsortiums ESPON HOUSE4ALL. Diese Seite ist eine unabhängige Auswertung ihrer öffentlichen Daten; für jeden Fehler im Rechner oder im Text bin ich verantwortlich, nicht sie.
Aus dem englischen Original übersetzt. Die Namen der Orte auf der Karte und in der Suche, die Titel der zitierten Werke sowie die Quellenangabe und der Haftungsausschluss von ESPON bleiben in ihrer ursprünglichen Form; im Text stehen europäische Namen auf Deutsch.