Votre revenu en mètres carrés
avgrebenkin.com/research/housing/fr/
Données européennes : © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Données américaines : U.S. Census Bureau, American Community Survey 2020–2024, et Freddie Mac.
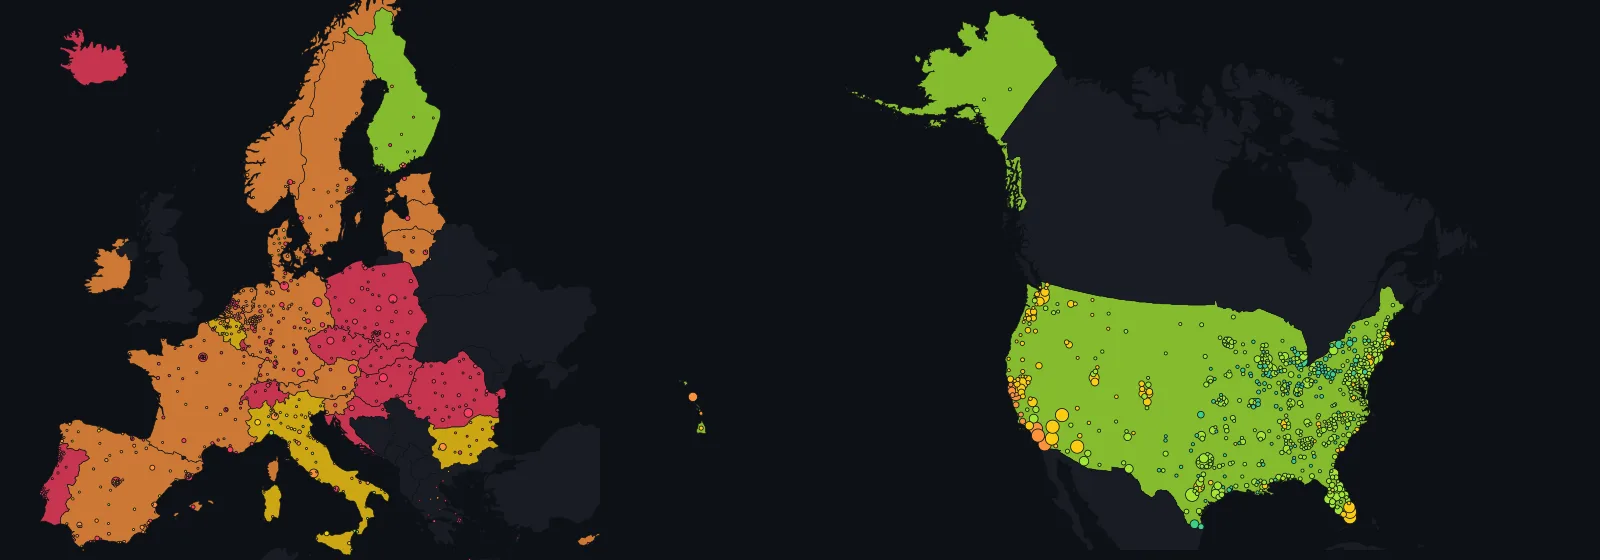
Votre revenu en mètres carrés
Supposons que vous gagniez le revenu moyen de votre ville et que vous en consacriez chaque mois un tiers à un prêt sur 30 ans, au taux du pays. Quelle surface pourriez-vous acheter aux prix locaux ? Pour 44 % des Européens, moins de 50 m². Cette page fait le calcul pour 11 630 lieux d’Europe et des États-Unis, et pour votre propre revenu.
Demandez si une ville est chère, et l’on vous répondra d’ordinaire par un indice des prix : 130 ici, 97 là, des chiffres qui ne parlent à personne. Cette page répond dans une unité que tout le monde sait se représenter : le mètre carré.
Prenez ce que gagnent en moyenne les habitants d’un lieu, consacrez-en un tiers au logement et regardez quelle surface cela permet d’acheter aux prix locaux.
Pour l’achat, ce tiers devient la mensualité d’un prêt sur 30 ans au taux du pays ; la somme qu’on peut emprunter avec cette mensualité, divisée par le prix local du mètre carré, donne la réponse.
Pour la location, on divise le même tiers par le loyer local au mètre carré. À Varsovie, on peut ainsi acheter 17 m² et en louer 34 ; à Milan, 67 et 47.
L’idée n’est pas de moi. En septembre 2026, Franziska Sielker et Selim Banabak, de la TU Wien, ont publié dans le Journal of Maps deux cartes de ce genre, couvrant chaque commune d’Europe et construites à partir de 22 millions d’annonces collectées pour le projet ESPON HOUSE4ALL.
Leur tableau constitue ici le volet européen, reproduit à un milliardième près.
La nouveauté, c’est tout le reste. Les États-Unis sont traités en parallèle, à partir de l’American Community Survey du Census Bureau, pour leurs 3 141 comtés.
Deux villes d’Amérique latine, Lima et Buenos Aires, ont chacune leur propre carte, et quatre autres pays de la région apparaissent grâce à l’Organisation de coopération et de développement économiques (OCDE).
Un calculateur donne la réponse pour votre revenu plutôt que pour la moyenne locale, et selon vos propres conditions. Enfin, un bloc « offre d’emploi » calcule le salaire qu’il faudrait à l’étranger pour que vous ne soyez pas moins bien logé qu’aujourd’hui.
Côté américain, l’unité manque, et c’est en soi un résultat. Pour savoir combien de mètres carrés un revenu permet d’acheter, il faut un prix au mètre carré, et la statistique publique américaine n’en a pas.
Le Census Bureau demande ce que vaut un logement et combien coûte le loyer, jamais quelle est sa taille, et aucune autre source publique américaine ne la mesure comté par comté.
La carte américaine répond donc avec les deux mesures que permettent les données publiques. Années de revenu : combien d’années de revenu d’un ménage il faut pour payer comptant le logement médian du comté ; la médiane est la valeur du milieu, la moitié des logements valant plus et l’autre moitié moins.
Part du loyer : la part du revenu mensuel qu’absorbe le loyer médian. Les trois affichages en mètres carrés y sont désactivés plutôt que remplis d’une estimation plausible.
L’Europe et l’Amérique ne figurent jamais dans un même classement. En Europe, le revenu est mesuré après impôts et par équivalent-adulte ; en Amérique, avant impôts et par ménage. Le prix européen est ce que demandaient les vendeurs au mètre carré ; l’américain, la valeur que les propriétaires attribuent à leur logement entier.
Les classer ensemble d’après le revenu local reviendrait à comparer deux instituts statistiques, pas deux marchés du logement. Saisissez en revanche votre propre revenu, et les deux côtés répondent à la même question.
Tout est calculé dans votre navigateur à partir d’un seul tableau intégré : aucune requête ne quitte la page, qui fonctionne aussi depuis un fichier téléchargé. La section D’où viennent les chiffres explique d’où vient chaque donnée, ce qui a été vérifié et ce qui n’a pas pu être rendu comparable.
Votre revenu et vos conditions
Chaque champ de ce bloc agit à la fois sur les deux cartes, les fiches, la comparaison et les classements. Laissez le revenu vide : chaque lieu est alors calculé avec ce que gagnent en moyenne ses propres habitants, ce qui, pour l’Europe, reproduit les résultats de l’étude publiée.
Saisissez votre revenu : tous les lieux sont recalculés pour vous, avec votre argent et vos conditions, face aux prix locaux.
Chaque exemple remplit les champs ci-dessous pour une situation type. Vous pouvez ensuite tout modifier ; la ligne sous les champs indique toujours exactement ce qui est calculé.
Après impôts, tous les revenus du foyer réunis. Laissez le champ vide, et chaque lieu est calculé avec le revenu moyen de ses habitants ; remplissez-le, et les cartes, les fiches et les classements sont recalculés avec le vôtre.
L’étude consacre exactement un tiers du revenu au logement, et c’est la valeur par défaut. Déplacez le curseur pour tester un budget plus serré ou plus large ; quand le logement absorbe plus de 40 % du revenu, les statisticiens parlent de surcharge des coûts du logement.
Plus le prêt est long, plus la mensualité est faible : avec le même budget mensuel, on peut donc rembourser un emprunt plus important et acheter plus de mètres carrés. Les cartes de l’étude retiennent 30 ans ; son annexe B les refait sur 20 ans.
Laissé vide, le champ applique le taux propre à chaque pays : en Europe, les taux fixes nationaux retenus par l’étude — 3,01 % en France, 4,00 % en Allemagne, 8,32 % en Pologne — et, aux États-Unis, la moyenne 2024 du taux à 30 ans de Freddie Mac, 6,72 %. Saisissez un taux, et il s’applique partout à la fois.
La part du prix que vous payez comptant ; le prêt ne couvre alors que le reste. L’étude n’en suppose aucun, et c’est la valeur par défaut. Les prix européens incluent déjà les droits de mutation et les frais de notaire ; les valeurs américaines sont les estimations des propriétaires, sans aucun frais ajouté.
Coefficient d’équivalence 1,0 (échelle de l’OCDE). Il ne sert qu’à la ligne qui compare votre revenu à la moyenne locale.
Zéro désactive le filtre. Indiquez une surface, et trois choses changent : la carte grise les lieux où elle est hors de portée à vos conditions, les classements ne gardent que ceux où elle est accessible, et les années de revenu comme la part du loyer sont calculées pour cette surface, au prix des logements de cette taille.
Sur la carte des États-Unis, où la surface des logements n’est pas publiée, le curseur est désactivé.
La carte
Deux cartes, affichées une à la fois : l’Europe par commune et les États-Unis par comté. Elles n’ont pas d’échelle commune, parce que les revenus sur lesquels elles reposent ne sont pas mesurés de la même façon ; la section des sources le dit sans détour.
Chaque pays est coloré selon son chiffre national, et chaque point est un lieu, coloré sur la même échelle que le fond des pays.
Survolez ou touchez un point ou un pays pour voir ses chiffres, zoomez pour faire apparaître plus de lieux, et cherchez-en un par son nom : la recherche couvre les deux cartes et passe de l’une à l’autre.
La fiche à côté de la carte traduit vos réglages pour le lieu choisi et indique quel revenu il faudrait pour y vivre. Les boutons sous la fiche ajoutent le lieu à un tableau de comparaison, qui apparaît juste sous la carte.
Lieu sélectionné
Cherchez une ville plus haut ou cliquez sur un pays de la carte. La fiche montre ce qu’un tiers du revenu permet d’y acheter à vos conditions, et quel revenu il faudrait pour obtenir la surface voulue.
Les chiffres de cette page peuvent être faux. Les données ont été collectées automatiquement auprès de plusieurs sources statistiques et retravaillées ici, et les données comme les calculs peuvent contenir des erreurs. Avant de vous appuyer sur un chiffre, vérifiez-le à sa source ; les sources sont listées au bas de la page.
Données européennes : © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Les cartes de cette page sont dessinées ici à partir de ces données ; ce ne sont pas des cartes d’ESPON et elles n’en reprennent pas la charte graphique. Données américaines : U.S. Census Bureau, American Community Survey 2020–2024 (domaine public), et Freddie Mac. Contours des pays et centroïdes des comtés : Natural Earth, domaine public.
Côte à côte
Ce tableau apparaît dès que vous ajoutez un lieu, et en accueille jusqu’à quatre : villes, comtés, régions ou pays, pris sur l’une ou l’autre carte. Le premier bloc de lignes suit vos réglages.
Les deux suivants fixent les conditions : d’abord la même part du revenu et la même durée pour tous les lieux, puis les chiffres de l’étude elle-même, pour comparer les lieux exactement comme le fait l’article.
Pour ajouter un lieu, sélectionnez-le sur la carte ou dans la recherche et appuyez sur + Ajouter à la comparaison sur sa fiche, ou sur le + en bout de ligne dans les classements.
Si vous mélangez l’Europe et les États-Unis, le tableau ne garde que les lignes communes aux deux, précise sur quoi chaque côté est calculé (un logement de la surface choisie en Europe, le logement médian aux États-Unis) et ne désigne aucune case comme la meilleure : les deux revenus ne sont pas mesurés de la même façon.
Une offre d’emploi dans un autre pays ?
Le chiffre que personne ne vous donne, c’est le montant que l’offre doit atteindre pour que vous ne soyez pas moins bien logé qu’aujourd’hui.
Indiquez où vous vivez et où se trouve le poste : le calcul est fait deux fois, pour louer la même surface et pour l’acheter, avec le taux hypothécaire et la devise de chaque pays. Saisissez l’offre, et vous verrez de combien elle dépasse ce seuil ou reste en deçà.
Le calcul fonctionne aussi entre l’Europe et les États-Unis, à partir de votre revenu et non de celui que publie l’un ou l’autre institut statistique. Comme la surface n’est pas publiée côté américain, il compare alors à part de revenu égale plutôt qu’à surface égale, et le signale à côté de la réponse.
Le lieu dont les loyers, les prix et le revenu servent de point de départ.
Ville, région ou pays ; il peut se trouver sur l’autre carte.
Laissez vide pour connaître le montant minimal ; saisissez l’offre pour voir de combien elle est en dessous ou au-dessus.
Classements
Tous les chiffres suivent vos réglages, et la surface minimale fixée plus haut ne laisse dans la liste que les lieux où elle est à portée.
Le tableau ne porte que sur la carte affichée : les revenus européens et américains ne sont pas mesurés de la même façon, et un classement commun comparerait des instituts statistiques plutôt que des marchés du logement.
Combien d’espace les Européens peuvent s’offrir
Europe seulement. Pour chaque habitant des 31 pays, on pose une seule question sur sa commune : combien de mètres carrés peut-on y acheter avec un tiers du revenu moyen ? Le graphique range la population selon la réponse.
Chaque barre correspond à une réponse, de moins de 50 m² à gauche à plus de 150 m² à droite ; sa hauteur donne la part des Européens qui vivent dans les communes concernées. Les couleurs découpent chaque barre selon le cadre de vie de ces personnes : en ville, dans une petite ville ou une banlieue, ou à la campagne.
C’est la figure 3 de l’étude, reconstruite à partir du même tableau et figée sur les hypothèses de l’étude : un tiers du revenu moyen local, un prêt sur 30 ans, le taux national. Vos réglages ne modifient pas ce graphique.
D’après le tableau en ligne en septembre 2026 : 41 % des habitants vivent là où un tiers du revenu moyen permet d’acheter moins de 50 m², 31 % là où il permet d’en acheter de 50 à 75 ; pour la location, 37 % et 32 %, avec 11 % dans des communes où aucune offre de location n’a été relevée. L’article donne 44 %, 28 %, 39 % et 22 % pour ces quatre mêmes chiffres, et 12 % de la population rurale pour le dernier. L’écart tient à la différence entre le service cartographique et le jeu de données final de l’article ; il est discuté dans D’où viennent les chiffres.
Amérique latine : deux villes, pas un continent
Dans toute l’Amérique latine, un prix officiel au mètre carré par district n’a été trouvé que dans deux villes exactement : Lima, grâce à sa banque centrale, et Buenos Aires, grâce à l’institut de statistique de la ville.
Ce bloc montre donc deux villes, chacune sur sa propre carte, désignées par leur nom et non par un drapeau : les prix d’une capitale ne disent rien du reste de son pays.
Ce volet ne comporte aucun revenu local : les cartes ne répondent donc que pour votre revenu, celui du calculateur plus haut, en indiquant combien de mètres carrés une part de ce revenu permet d’y acheter ou d’y louer. Tant que vous n’avez pas saisi de revenu, elles affichent le prix lui-même.
Sous les cartes, quatre autres pays apparaissent grâce à l’OCDE, l’Organisation de coopération et de développement économiques, sous la forme d’une part du revenu plutôt que d’un prix.
Avant de lire les couleurs
- Deux villes, pas un continent. Lima et Buenos Aires sont des capitales, et leurs prix décrivent ces villes, pas le Pérou ni l’Argentine.
- Ne comparez pas les deux cartes. Le prix de Lima est ce que les acheteurs ont réellement payé, relevé par la banque centrale ; celui de Buenos Aires, ce que les vendeurs demandaient dans leurs annonces. Les couleurs de chaque carte ne valent que pour sa ville.
- Buenos Aires, ce sont des deux-pièces. L’institut de statistique de la ville publie le prix demandé séparément pour chaque taille d’appartement, et cette page montre les appartements anciens de deux pièces, la taille qui couvre le plus de barrios. Un barrio n’apparaît que si assez d’appartements y étaient en vente dans le trimestre : 5 restent donc en gris. Le dernier trimestre est provisoire et peut encore être révisé.
- Les parts de l’OCDE ne sont pas mesurées de la même façon. Le Chili, la Colombie et le Mexique divisent par le revenu avant impôts, le Costa Rica par le revenu après impôts. Les 31,8 % du Chili en 2020 viennent d’une enquête menée pendant la pandémie : une valeur aberrante, pas une tendance.
- Chaque source est citée au bas de ce bloc.
Quatre pays vus par l’OCDE
La part médiane du revenu que les ménages consacrent à leur prêt immobilier, intérêts et remboursement du capital compris, ou à leur loyer, d’après l’Affordable Housing Database de l’OCDE. Les charges et les impôts n’y sont pas inclus.
La ligne en tirets, c’est le Costa Rica, dont la part est rapportée au revenu après impôts ; celle des trois autres l’est au revenu avant impôts.
| Pays | Dernière année | Part du revenu | Revenu pris en compte |
|---|---|---|---|
| Chili | 2022 | 23,7 % | avant impôts |
| Colombie | 2024 | 20,5 % | avant impôts |
| Costa Rica | 2024 | 17,0 % | après impôts |
| Mexique | 2022 | 14,4 % | avant impôts |
Sources
- Lima, prix et loyers : Banco Central de Reserva del Perú, series «Mercado inmobiliario». Licence : « Puede reproducirse total o parcialmente, sin autorización expresa, siempre y cuando se cite la fuente ».
- Buenos Aires, prix : Instituto de Estadística y Censos de la Ciudad Autónoma de Buenos Aires (IDECBA), serie MI_DVP_AX03, sobre la base de datos de Argenprop.
- Chili, Colombie, Costa Rica, Mexique : OECD (2026), OECD Affordable Housing Database, HC1.2 Housing costs over income, accessed 2026-09-28. Licence : OECD Terms and Conditions, 3. Data.
- Lima, contours des districts : Instituto Geográfico Nacional (IGN), via OCHA / HDX «Peru - Subnational Administrative Boundaries». Licence : CC BY 3.0 IGO. Contours simplifiés et recadrés sur la carte par cette page.
- Buenos Aires, contours des barrios : Buenos Aires Data, «Barrios». Licence : CC-BY-2.5-AR. Contours simplifiés par cette page.
Ce que montrent les données européennes
Tout ce qui figure dans cette section vient de l’étude de la TU Wien et du tableau d’ESPON sur lequel elle repose : 31 pays, prix affichés, revenu après impôts par équivalent-adulte. La section américaine suit, et les deux ne partagent pas d’échelle.
Les deux cartes mesurent la même chose sous deux angles. Pour l’achat, les auteurs prennent un tiers du revenu moyen d’une commune, supposent qu’il sert à payer la mensualité d’un prêt sur 30 ans au taux fixe du pays, et calculent combien de mètres carrés cet emprunt permet d’acheter aux prix locaux, taxes et frais compris.
Pour la location, ils divisent ce même tiers par le loyer local au mètre carré. Les deux réponses sont en mètres carrés : on peut donc comparer des lieux sans connaître un seul prix.
Près de 44 % des Européens vivent dans une commune où ce prêt finance moins de 50 mètres carrés, et environ 28 % là où il en finance de 50 à 75.
Au total, plus de 70 % de la population vit dans une commune où un tiers du revenu moyen permet d’acheter 75 mètres carrés au plus. Moins de 5 % vivent là où il permet d’en acheter plus de 150.
Pour la location, le tableau est à peu près le même. Plus de 39 % des Européens vivent là où un tiers du revenu moyen permet de louer moins de 50 mètres carrés, et environ 22 % là où il permet d’en louer de 50 à 75.
Cette tranche la plus défavorable, sous les 50 m², est surtout un problème urbain : parmi les personnes qui y vivent, plus de 65 % habitent en ville, environ 26 % dans une petite ville ou une banlieue et environ 10 % à la campagne.
Les zones rurales se distinguent pour une autre raison : pour 12 % de la population rurale, la collecte d’annonces n’a trouvé aucune offre de location.
Le pays le moins cher dépend de la taille du logement voulu. Les petites surfaces coûtent partout plus cher au mètre carré, mais l’ampleur de ce surcoût est propre à chaque pays, et elle suffit à rebattre les cartes du continent.
Classez les 31 pays selon le nombre d’années de revenu moyen que coûte un logement payé comptant : passer de 25 m² à 150 m² fait monter la Norvège de dix places et l’Espagne de neuf, tandis que l’Allemagne et la Suède en perdent sept chacune.
L’Allemagne est le septième pays où il est le plus facile d’acheter 25 m², et le quatorzième pour 150 m² ; l’Espagne, le dix-neuvième puis le dixième.
Rien dans les revenus ni dans le niveau général des prix n’a changé entre ces deux phrases. Seule la surface a changé.
Quel crédit accorder à ce classement ? Tout dépend des pays où ce surcoût des petits logements a réellement été mesuré. Dans 23 des 31 pays, il vient des annonces du pays lui-même, dans les cinq tranches de surface, de moins de 30 m² à plus de 120 m².
Dans les 8 autres, la plus petite tranche comptait trop peu d’annonces, et c’est la médiane européenne qui est utilisée. Tous les pays cités plus haut sont dans le premier groupe.
Une réserve, que l’article formule explicitement : là où une tranche comptait trop peu d’annonces, les auteurs l’ont complétée par interpolation ; une tranche qui porte un chiffre n’a donc pas toujours été réellement observée.
La géographie est celle qu’on attendait, en plus marqué. La région capitale de presque chaque pays se trouve dans la classe la moins abordable et entraîne ses voisines avec elle.
Le logement devient ainsi inabordable jusque dans les régions qui entourent Paris, Berlin et Madrid, malgré des revenus plus élevés, et, par-delà les frontières, autour de la Suisse et du Luxembourg.
Les côtes de France, d’Espagne, du Portugal, de Grèce et de Croatie et les vallées touristiques des Alpes sont bien moins abordables que l’arrière-pays. La Scandinavie et les pays baltes ressortent nettement plus abordables, à l’exception de quelques villes très tendues.
La carte le montre point par point ; les chiffres régionaux figurent dans les classements et les fiches.
À l’échelle des pays, les auteurs désignent le Portugal, les Pays-Bas et la Suisse comme plutôt inabordables, de même que la Pologne et la Hongrie.
Une réserve sur la Pologne vaut pour toute la carte : une part extrêmement élevée des Polonais possèdent leur logement sans aucun emprunt, si bien que l’écart entre prix et revenus n’est pas ressenti par la majorité. Il l’est par ceux qui arrivent sur le marché : les jeunes ménages et tous ceux qui doivent déménager.
Louer est plus abordable qu’acheter en Allemagne, en France, en Belgique, en Autriche et en Suisse, mais pas au Portugal, en Grèce, en Bulgarie ni en Irlande. À Vienne, un tiers du revenu moyen permet de louer 52 m², mais d’en acheter seulement 31 ; à Madrid, d’en acheter 49 et d’en louer 38.
Les auteurs mettent en garde : les deux cartes ne décrivent pas deux options équivalentes. Une mensualité de prêt constitue un patrimoine, un loyer non, et la sécurité d’occupation n’est pas la même.
Les deux cartes décrivent le marché tel que le trouve quelqu’un qui cherche à se loger, aux prix d’aujourd’hui ; elles ne disent rien de ce que paient ceux qui sont déjà logés.
Ce que montrent les données américaines
Le volet américain repose sur une seule enquête : l’American Community Survey du Census Bureau, estimations sur cinq ans 2020–2024. Elle donne pour chaque comté quatre chiffres : valeur médiane du logement, revenu médian des ménages, loyer médian et population.
Une médiane est la valeur du milieu : la moitié est au-dessus, l’autre moitié en dessous. Soit 3 141 comtés et 100 % de la population des cinquante États et du district de Columbia. C’est une enquête auprès des ménages, pas un registre de ventes, et tous les chiffres qui suivent en portent la marque.
À l’échelle nationale, le logement médian coûte 4,1 années de revenu médian des ménages, et le loyer médian absorbe 21 % du revenu mensuel médian.
La carte montre en plus à quel point c’est inégal d’un comté à l’autre : 29 % des Américains vivent dans un comté où le logement coûte cinq années de revenu ou plus, et 9,7 % là où il en coûte huit ou plus ; 1,8 % vivent là où il en coûte dix ou plus.
Là où c’est le plus cher. En années de revenu, la liste est menée par Teton County, dans le Wyoming, avec 13,2 : c’est Jackson Hole, où les prix visent des acheteurs qui ne vivent pas du revenu local. Puis Nantucket, avec 11,4.
Juste derrière viennent deux des trois comtés les plus densément peuplés du pays, Brooklyn à 11,3 et le Bronx à 10,9, et ces deux-là comptent à eux seuls quatre millions d’habitants, contre vingt-trois mille à Teton. Manhattan est à 10,5, San Francisco à 9,9, Los Angeles à 9,3.
Les grands comtés les moins chers sont dans le Nord industriel et le long du Rio Grande : Allegheny County (Pittsburgh) et Wayne County (Detroit) à 2,9, et Hidalgo County, à la frontière mexicaine, avec 2,6. Un logement médian ne coûte environ une année de revenu que dans une poignée de comtés peu peuplés du Kansas et du Texas.
La part du loyer ne se lit pas sans mode d’emploi. Seuls 1,2 % des Américains vivent dans un comté où le loyer médian absorbe 30 % ou plus du revenu médian. Une bonne nouvelle ? Seulement en apparence : ce chiffre divise le loyer du milieu par le revenu du milieu de tous les ménages, propriétaires compris.
Posez plutôt la question ménage par ménage, comme le fait la même enquête, et 51 % des locataires américains consacrent 30 % ou plus de leur revenu au loyer. Les deux chiffres sont justes ; ils répondent à des questions différentes, et une carte par comté ne peut dessiner que le premier.
Là où s’arrête le mètre carré. Tout ce qui précède évite le mot « surface », et ce n’est pas un choix. L’enquête demande à un propriétaire ce que vaut son logement et à un locataire combien il paie ; elle ne demande pas la taille du logement, et aucune autre enquête fédérale ne le fait comté par comté.
Voilà pourquoi les trois affichages en mètres carrés sont désactivés sur la carte des États-Unis. Savoir si un logement américain est cher au mètre carré est une question à laquelle la statistique publique américaine ne sait pas répondre.
Cette page est construite uniquement sur la statistique publique, et là où elle s’arrête, la page s’arrête aussi.
Cinq années fondues en un seul chiffre, et une valeur qui n’est que l’avis du propriétaire. L’estimation sur cinq ans n’est pas un instantané de 2024 mais la moyenne d’entretiens menés de 2020 à 2024, en dollars de 2024.
Seule cette édition couvre tous les comtés : l’enquête annuelle ne publie que les lieux de plus de 65 000 habitants.
Et la valeur est le prix auquel le propriétaire pense pouvoir vendre son logement, pas ce que quelqu’un a payé : une auto-évaluation, pas un prix de vente. Ni l’une ni l’autre n’est un défaut à corriger ; ce sont des faits à connaître avant de lire la carte.
La fiabilité de chaque chiffre est publiée, elle aussi. Contrairement aux données européennes, l’enquête livre une marge d’erreur avec chaque estimation, et chaque fiche de comté l’affiche. Pour le comté médian, l’intervalle est de ±5,9 % de la valeur ; pour un comté sur dix, il dépasse ±16 %.
Dans 187 comtés, où vivent 0,29 % de la population, il dépasse le cinquième de l’estimation, et la fiche le dit en toutes lettres. Ces comtés restent sur la carte : l’enquête y a bien eu lieu, et un trou serait pire qu’un intervalle large clairement signalé.
Ce que montre le volet latino-américain
Deux villes seulement, dans toute la région, publient un prix au mètre carré par district, et ce sont deux capitales : Lima, par sa banque centrale, et Buenos Aires, par l’institut de statistique de la ville. C’est pourquoi le bloc ci-dessus porte le nom des villes, et jamais celui des pays.
Lima : ce qu’ont payé les acheteurs. Chaque trimestre, le Banco Central de Reserva del Perú, la banque centrale du pays, publie le prix au mètre carré, en dollars américains, des appartements vendus dans 12 districts de la ville.
Au quatrième trimestre 2025, ce prix va de 1 392 dollars à La Molina à 2 463 dollars à Barranco.
La banque publie aussi à combien d’années de loyer ce prix équivaut, et diviser l’un par l’autre donne un loyer : de 7,5 dollars le mètre carré par mois à La Molina à 13,4 dollars à Barranco.
Buenos Aires : ce que demandaient les vendeurs. L’institut de statistique de la ville, l’Instituto de Estadística y Censos de la Ciudad de Buenos Aires, publie chaque trimestre le prix moyen demandé au mètre carré dans les annonces, par barrio, séparément pour chaque taille d’appartement.
Cette page retient les appartements anciens de deux pièces, la taille qui couvre le plus de barrios : 43 sur 48 au deuxième trimestre 2026, de 1 437 dollars à Villa Lugano à 5 805 dollars à Puerto Madero. Le trimestre est provisoire, et l’institut peut encore le réviser.
L’institut ne publie un barrio que si assez d’appartements y étaient en vente dans le trimestre ; les 5 autres restent en gris sur la carte.
Les deux villes ne se comparent pas entre elles. Entre un prix payé et un prix demandé, il y a toute la négociation ; l’un vient d’une enquête de la banque centrale auprès des promoteurs et des agents immobiliers, l’autre d’annonces ; et les trimestres diffèrent, le quatrième de 2025 à Lima et le deuxième de 2026 à Buenos Aires.
C’est pourquoi chaque carte est colorée par rapport aux seuls districts de sa ville : le vert, c’est le cinquième le moins cher, le rouge le plus cher. Un barrio vert à Buenos Aires ne veut pas dire moins cher qu’un district rouge à Lima.
Pas de revenu local, donc seulement le vôtre. Aucune des deux villes ne publie de revenu par district : les cartes ne peuvent donc pas dire ce qu’un habitant du lieu peut s’offrir, et elles répondent pour le revenu que vous saisissez dans le calculateur plus haut.
Acheter suppose aussi un taux hypothécaire, et ce volet n’en a pour aucune des deux villes. Aucun n’est repris d’une autre source : dans les deux villes, l’achat n’est calculé qu’au taux que vous saisissez vous-même.
L’OCDE ajoute quatre pays, en part plutôt qu’en prix. Son Affordable Housing Database donne la part médiane du revenu que les ménages ayant un prêt immobilier ou un loyer y consacrent.
Elle est de 23,7 % au Chili en 2022, de 20,5 % en Colombie en 2024, de 17,0 % au Costa Rica en 2024 et de 14,4 % au Mexique en 2022.
Ces quatre chiffres ne sont pas entièrement comparables non plus. Le Chili, la Colombie et le Mexique divisent par le revenu avant impôts, le Costa Rica par le revenu après impôts, qui est plus faible : mesurée comme chez les trois autres, sa part serait donc plus basse encore.
Le bond du Chili à 31,8 % en 2020 vient d’une enquête menée pendant la pandémie, et deux ans plus tard la part est redescendue.
Comment les chiffres ont été produits
- Annonces
Une collecte automatisée hebdomadaire (web scraping), de début mars 2024 à fin mars 2025, dans 31 pays : les 27 de l’UE plus la Suisse, la Norvège, l’Islande et le Liechtenstein.
Dans la mesure du possible, les robots visaient des agrégateurs comme Nestoria, qui reprennent les annonces de plusieurs portails nationaux ; des sites nationaux ont été ajoutés là où la couverture était maigre. Une annonce réapparue semaine après semaine compte une seule fois, dans sa dernière version avant retrait.
Plus de 100 millions d’enregistrements sont arrivés ; après traduction, dédoublonnage et filtrage des valeurs aberrantes, il restait 18 360 314 annonces de vente uniques et 3 568 849 annonces de location longue durée uniques.
- Commune et surface
Chaque annonce est rattachée à une commune — l’unité administrative locale (LAU) d’Eurostat, sauf au Portugal et en Grèce, où une unité plus grande est utilisée — et à l’une de cinq classes de surface : 0–30, 31–60, 61–90, 91–120 et plus de 120 mètres carrés.
Les prix sont moyennés par commune et par classe de surface, en donnant moins de poids aux annonces restées en ligne bien plus longtemps que d’habitude : un logement qui ne trouve pas preneur pendant des mois est sans doute trop cher.
Quand une classe compte trop peu d’annonces, elle est complétée à partir des classes voisines ; une courbe lissée (une spline cubique) est ensuite tracée par les cinq points, ce qui donne pour chaque commune une courbe du prix selon la surface, séparément pour la vente et pour la location.
- Revenu
Le revenu disponible équivalent moyen par pays, tiré de l’enquête EU-SILC d’Eurostat (tableau ilc_di03), réparti entre les communes selon la distribution infranationale des revenus de Mikou, Vallet et Guivarch (2024).
Équivalent signifie que le revenu du ménage est divisé par un coefficient lié à sa taille : le chiffre est donc par équivalent-adulte.
Les auteurs ont délibérément préféré le revenu au PIB par habitant : le PIB se concentre dans les capitales et les places financières, et ferait paraître justement les lieux les plus importants pour l’étude plus riches que ne le sont leurs habitants.
- Prêt
Un tiers du revenu sert à la mensualité d’un prêt sur 30 ans à mensualités constantes, au taux fixe national fourni par la DG ECFIN de la Commission européenne, la dernière moyenne annuelle disponible, en général 2023.
Le prix est harmonisé pour inclure les droits de mutation ou la TVA, les frais d’inscription au registre foncier et de notaire. Aucun apport n’est supposé, à dessein : l’indicateur reste ainsi comparable d’un cadre réglementaire à l’autre. L’annexe B de l’article refait la carte pour une durée de 20 ans.
- Loyer
- Le même tiers du revenu, divisé par le loyer au mètre carré tiré de la spline. Les deux indicateurs sont en mètres carrés pour un même taux d’effort, mais les auteurs déconseillent de les comparer directement : la mensualité de prêt constitue un patrimoine, le loyer non.
- États-Unis : ce qu’est la source
L’American Community Survey, estimations sur cinq ans 2020–2024, publiée par le U.S. Census Bureau en tant qu’œuvre fédérale du domaine public. Quatre tableaux par comté : B25077, valeur médiane des logements occupés par leur propriétaire ; B19013, revenu médian des ménages ; B25064, loyer brut médian ; B01003, population.
Dans un fichier pluriannuel, les montants en dollars sont corrigés de l’inflation jusqu’à la dernière année : tout est donc ici en dollars de 2024. Le fichier sur cinq ans est utilisé parce que c’est le seul qui couvre tous les comtés : l’enquête annuelle ne publie que les lieux de plus de 65 000 habitants.
- États-Unis : ce que signifient les chiffres
La valeur médiane est le prix auquel le propriétaire estime que le logement se vendrait — une auto-évaluation, pas une transaction. Le loyer brut médian est le loyer du bail plus les charges payées par le locataire : il est donc plus élevé qu’un loyer nu et n’est pas la même chose que le loyer européen au mètre carré.
Le revenu médian des ménages est le revenu monétaire avant impôts de toutes les personnes vivant ensemble, qui n’est ni le revenu disponible équivalent européen ni un chiffre par personne. Chacun des trois est désigné sous son propre nom partout sur la page.
- États-Unis : chiffres des États et du pays
Tirés directement des mêmes tableaux, et non reconstitués à partir des comtés. Une moyenne de médianes de comtés pondérée par la population n’est pas une médiane, et là où la vraie médiane peut simplement être demandée, il n’y a aucune raison de fabriquer un substitut.
La ligne de la Californie est donc la médiane ACS de la Californie elle-même, et celle des États-Unis la médiane nationale.
- États-Unis : pas de mètres carrés
L’ACS ne relève pas la surface, et aucune autre source fédérale ne la publie par comté : l’American Housing Survey ne mesure la surface qu’à l’échelle nationale et pour quelques grandes aires métropolitaines, et la Survey of Construction seulement pour les maisons neuves, par région de recensement.
D’où l’absence de mètres carrés sur la carte des États-Unis, et une note à leur place.
- États-Unis : géographie
Les centroïdes des comtés viennent de la couche admin-2 de Natural Earth, du domaine public, la même source que les contours des pays. Neuf d’entre eux manquent : le Connecticut a remplacé ses huit comtés par neuf régions de planification, que le Census Bureau utilise désormais et que Natural Earth ne contient pas encore.
Leurs centroïdes sont calculés ici à partir des limites fédérales TIGER 2024, comme centroïdes de polygones pondérés par la surface, anneaux intérieurs soustraits — un calcul sur les vraies limites, pas un point emprunté ailleurs.
Les 78 municipios de Porto Rico figurent dans l’enquête mais pas sur cette carte : ils relèvent d’une enquête distincte, la PRCS, et les totaux des États-Unis du Census Bureau les excluent. La raison est consignée dans le fichier des lacunes plutôt que laissée sous-entendue.
- États-Unis : taux hypothécaire
- Le Primary Mortgage Market Survey de Freddie Mac, taux fixe à 30 ans, en moyenne sur les 52 semaines de 2024 : 6,72 %. Ni la dernière semaine ni une moyenne sur cinq ans — l’ACS exprime ses montants en dollars de 2024, et le taux doit appartenir à la même année que les dollars.
- Vérifications
Pour cinq pays où des prix moyens de transaction existent à un certain échelon régional, l’annexe A compare prix affichés et prix de transaction et trouve une corrélation très élevée, avec des écarts variables.
Les auteurs s’attendent à un écart plus faible sur les marchés tendus, ce qui rendrait l’accession à la propriété en ville encore moins abordable que la carte ne le montre déjà.
Limites, les leurs et les miennes
Les données comme les calculs peuvent être faux. Les chiffres ont été collectés automatiquement auprès de plusieurs instituts statistiques et retravaillés ici par une seule personne : une jointure erronée, un fichier périmé ou une faute dans une formule sont tous possibles, et aucune des sources n’a vérifié cette page.
Avant de vous appuyer sur un chiffre, vérifiez-le à la source, vers laquelle chaque section renvoie.
En Europe, les prix affichés ne sont pas des prix de transaction. L’étude part des prix demandés, et l’écart avec le prix réellement payé n’est pas connu à l’échelle communale.
Là où on le connaît, le prix payé suit de près le prix affiché, mais l’écart obéit à sa propre logique. Le volet américain ne repose ni sur l’un ni sur l’autre : c’est la valeur que les propriétaires attribuent à leur logement, ce qui n’est ni une annonce ni une vente.
Un seul chiffre par lieu, et un comté américain est vaste. Au sein d’une ville, l’écart entre quartiers peut être aussi grand que l’écart entre régions, et la carte ne peut pas le montrer. Un comté est plus grossier encore : Los Angeles County compte dix millions d’habitants et une seule valeur médiane du logement.
La carte ne peut pas non plus colorer les régions : il n’existe pas de contours des régions européennes librement réutilisables à ce niveau de détail, si bien que cette page colore des pays entiers et marque les lieux par des points. Les chiffres des régions et des États restent dans la recherche, les fiches et le classement.
Le revenu local européen est une estimation. Le revenu de l’enquête est réparti entre les communes par un modèle, et non mesuré dans chacune d’elles.
Dans plusieurs pays d’Europe de l’Est, cette répartition varie peu en dehors des grandes villes, si bien que certaines régions intermédiaires peuvent paraître plus pauvres qu’elles ne le sont. Les auteurs demandent de traiter les valeurs absolues avec prudence ; les tendances sont plus solides que les chiffres.
Pas d’apport, pas de plafond d’emprunt. L’étude fait abstraction des deux. Le curseur d’apport de cette page est un ajout de ma part : il réduit le prêt et montre ce que change une épargne déjà constituée.
Les règles de quotité de financement, les plafonds d’emprunt exprimés en multiple du revenu et les autres barrières formelles à l’entrée ne sont toujours pas modélisés.
Votre revenu n’est ajusté à aucune des deux définitions. Quand vous saisissez un revenu de ménage, la page en retient le tiers tel quel, parce que c’est ce qu’un ménage dépense réellement, et n’utilise la composition du ménage que pour la ligne qui compare votre revenu à la moyenne locale.
Cette ligne se rapporte à un revenu par équivalent-adulte en Europe et à un revenu médian des ménages avant impôts aux États-Unis, et elle est libellée en conséquence. Mais les mètres carrés et, aux États-Unis, les années de revenu sont calculés à partir de votre argent et du prix local, partout avec la même arithmétique.
Le calendrier. Les annonces européennes datent de 2024–2025, les revenus de 2024, les taux sont surtout des moyennes 2023, la population est celle de la vague de recensements de 2021. Les chiffres américains sont des estimations d’enquête sur cinq ans couvrant 2020 à 2024, exprimées en dollars de 2024.
Le volet américain n’est donc pas du tout une photographie, mais une moyenne sur cinq ans qui, quand les prix bougent vite, est en retard sur le marché actuel. Raison de plus pour garder les deux volets sur des cartes séparées.
Les deux revenus ne sont pas la même grandeur. En Europe, c’est un revenu disponible équivalent moyen : après impôts, divisé par un coefficient lié à la taille du ménage, donc par équivalent-adulte.
Aux États-Unis, c’est un revenu médian des ménages avant impôts, pour toutes les personnes vivant ensemble, sans aucune échelle d’équivalence.
L’un et l’autre sont ce que publie leur institut statistique ; on ne peut pas passer de l’un à l’autre sans modéliser l’impôt et la composition des ménages, ce qui reviendrait à faire passer une hypothèse pour une donnée.
Cette page ne fait pas cette conversion. Elle garde les deux volets séparés et propose une solution honnête : saisissez votre propre revenu, et les deux côtés répondent à la même question.
Prix demandés contre estimations des propriétaires. Le volet européen est construit à partir des annonces — ce que demandaient les vendeurs. Le volet américain est construit à partir de l’enquête — ce que les propriétaires disent que vaut leur logement.
Ni l’un ni l’autre n’est ce qu’ont payé les acheteurs, et chacun s’écarte du prix de vente à sa manière : les prix des deux volets ne sont donc comparés nulle part sur cette page.
Et les deux prix ne comprennent pas les mêmes choses. Le chiffre européen est harmonisé pour inclure les droits de mutation ou la TVA, les frais de registre foncier et de notaire — à Vienne, cela fait 6,4 % de plus que le prix affiché.
Le chiffre américain est l’estimation par le propriétaire du seul logement : frais de clôture, droits de mutation là où les États en prélèvent et commission d’agence en sont tous exclus.
Le prix européen inclut donc les frais, le prix américain non, et cette page ne tente pas de les ajouter au prix américain : les taux varient selon l’État et selon la transaction, et les estimer reviendrait à deviner.
La valeur d’un logement américain est une opinion, pas un prix. L’enquête demande aux propriétaires à combien ils pensent que leur logement se vendrait. Ce n’est ni un prix de transaction ni un prix demandé, et rien sur cette page ne prétend le contraire.
C’est la seule mesure de la valeur des logements par comté que publient les États-Unis, et elle est utilisée ici sous son propre nom.
Le loyer américain est brut et par logement, pas net et au mètre carré. Le loyer brut médian inclut les charges payées par le locataire, et il porte sur le logement locatif médian, quel qu’il soit.
Il ne peut pas être ramené au mètre carré, et le comparer au loyer européen au mètre carré reviendrait à comparer deux choses différentes. La part du loyer américaine est donc calculée sur la location médiane du comté, et présentée comme telle.
La part du loyer américaine est un rapport de médianes, pas un décompte des ménages surchargés. La carte dit que le loyer médian absorbe 30 % ou plus du revenu médian dans des comtés qui réunissent 1,2 % des Américains.
Interrogée ménage par ménage, la même enquête dit que 51 % des locataires paient 30 % ou plus. Le second chiffre est celui qui décrit les gens ; le premier est le seul qui puisse être dessiné sur une carte par comté.
L’écart entre les deux vient de l’inégale répartition des loyers et des revenus entre les ménages, et un seul chiffre par comté ne peut pas montrer cette dispersion.
Aucun mètre carré américain. Ni l’ACS ni aucune autre source fédérale ne relève la surface à l’échelle des comtés : les trois affichages en mètres carrés sont donc désactivés sur la carte des États-Unis. Mieux vaut un bouton désactivé qu’une carte remplie de suppositions.
Hors d’Europe et des États-Unis, deux villes seulement. Lima et Buenos Aires publient un prix au mètre carré par district, et elles figurent sur des cartes à part, en dehors des classements et de la comparaison.
Ajouter un pays exigerait un prix par unité de surface publié par son institut de statistique ou sa banque centrale, et une carte vide avec une étiquette honnête vaut mieux qu’une carte remplie d’un chiffre inventé.
D’où viennent les chiffres
Chaque chiffre de cette page vient d’un fichier public que chacun peut télécharger sans clé, sans compte et sans payer. Le tableau ci-dessous résume toutes les provenances ; les paragraphes suivants reviennent sur les points qui ont exigé un arbitrage.
| Europe, 31 pays | États-Unis | |
|---|---|---|
| Unité de prix | Au mètre carré — c’est ce qui permet de répondre en surface à la question de l’accessibilité | Aucune. La surface n’est relevée ni par l’ACS ni par aucune source fédérale à l’échelle des comtés |
| Prix | ESPON HOUSE4ALL : 18,4 millions de prix demandés, issus d’une année de collecte hebdomadaire, au m², avec droits de mutation, frais de notaire et de registre ajoutés | ACS B25077 : valeur médiane des logements occupés par leur propriétaire — ce que le propriétaire estime en tirer à la vente, par logement, pas par unité de surface |
| Solidité des chiffres | Le nombre d’annonces par commune n’est pas publié : impossible de distinguer un chiffre tiré d’une poignée d’annonces d’un chiffre tiré de plusieurs milliers | Chaque estimation est livrée avec un intervalle de confiance à 90 %. Comté médian ±5,9 %, un sur dix au-delà de ±16 %, 187 comtés au-delà de ±20 % — et la fiche l’indique |
| Revenu | Eurostat EU-SILC, revenu disponible équivalent moyen 2024 — après impôts, par équivalent-adulte — réparti entre les communes par un modèle | ACS B19013, revenu médian des ménages — avant impôts, par ménage, sans échelle d’équivalence — mesuré pour chaque comté en propre |
| Loyer | ESPON HOUSE4ALL : 3,6 millions d’annonces de location, au m² et par mois, hors charges | ACS B25064, loyer brut médian : loyer du bail plus charges payées par le locataire, par logement, pas par unité de surface |
| Taux hypothécaire | Taux fixes nationaux de la DG ECFIN, dernière moyenne annuelle, surtout 2023 | Freddie Mac PMMS, taux fixe à 30 ans, moyenne 2024 : 6,72 % — la même année que les dollars de l’ACS |
| Population | Table LAU 2021 d’Eurostat | ACS B01003, même enquête et même période que tout le reste de cette colonne |
| Contours | Formes des pays de Natural Earth au 1:50 m pour les deux cartes ; centroïdes des comtés tirés de la couche admin-2 de Natural Earth au 1:10 m, et des limites fédérales TIGER 2024 pour les neuf régions de planification du Connecticut que Natural Earth ne contient pas encore. Domaine public. | |
| Granularité | 8 489 communes dans 1 251 régions NUTS 3 | 3 141 comtés des 50 États et du district de Columbia |
| Période | Annonces de mars 2024 à mars 2025, revenus 2024 | Une seule estimation sur cinq ans couvrant 2020–2024, en dollars de 2024 — une moyenne, pas un instantané |
| Couverture | 31 pays ; trois autres figurent sur la carte sans données | 3 141 comtés sur 3 144, 100 % de la population. Il manque à trois d’entre eux une médiane dont la page a besoin — l’un n’a pas de revenu, deux n’ont ni valeur du logement ni loyer ; les 78 municipios de Porto Rico sont exclus, car ils relèvent d’une enquête distincte |
| Licence | ESPON : réutilisation avec mention de la source et l’avertissement requis, tous deux sur cette page | Œuvre fédérale américaine, domaine public. Freddie Mac : « Information from this document may be used with proper attribution » |
Lisez ensemble les lignes du prix et du revenu : on voit tout de suite pourquoi les deux volets restent séparés. D’un côté, des prix demandés rapportés à un revenu après impôts par équivalent-adulte ; de l’autre, la valeur que les propriétaires attribuent à leur logement entier, rapportée à un revenu avant impôts par ménage.
Ce sont deux mesures défendables. Aucune ne se convertit en l’autre.
La déclaration de disponibilité des données de l’article indique que les données sont disponibles sur demande raisonnable auprès des auteurs.
Aucun tableau n’est joint à l’article ; les fichiers complémentaires sont les deux cartes en PDF vectoriels. Les chiffres de cette page viennent donc de la meilleure source disponible ensuite, et voici exactement comment les choses se sont passées.
Le service cartographique d’ESPON. Le projet HOUSE4ALL publie une StoryMap interactive sur le portail ArcGIS d’ESPON. Ses cartes sont tirées de trois services de données publics hébergés sur le serveur SIG du programme.
L’un d’eux, HOUSE4ALL_data_at_LAU_level, contient une ligne par commune avec le revenu équivalent moyen 2024, le prix de vente et le loyer corrigés au mètre carré, le taux hypothécaire national et les deux indicateurs d’accessibilité de l’article, sa_m2 et ra_m2.
Le 14 septembre 2026, les 89 601 lignes ont été lues par l’interface de requête du service, 2 000 à la fois, avec le centroïde de chaque commune. Ce tableau, réduit aux champs utilisés ici, est publié à côté de cette page sous le nom house4all-lau-2024.csv (10,7 Mo).
La formule a été vérifiée, pas supposée. Pour les 78 758 communes disposant de données de vente, un tiers du revenu mensuel, converti en montant empruntable sur 30 ans au taux de la commune, puis divisé par le prix corrigé, reproduit le sa_m2 du service à un milliardième près ; de même pour l’indicateur de location.
Le calculateur utilise donc l’arithmétique de l’étude, pas une approximation, et avec les réglages par défaut il affiche les chiffres mêmes de l’étude.
Le prix corrigé est le prix d’annonce, pondéré par la durée pendant laquelle chaque annonce est restée en ligne, frais de transaction ajoutés : à Vienne, il dépasse de 6,4 % le prix affiché brut, ce qui correspond à peu près au total des droits de mutation, frais d’enregistrement et frais de notaire autrichiens.
Ce qui est pris dans le service, et ce qui n’y figure pas. Les prix des cinq classes de surface figurent dans le service, mais les indicateurs publiés utilisent le prix corrigé d’ensemble, et cette page aussi.
Le degré d’urbanisation et l’indicateur de commune littorale viennent de la table de correspondance LAU 2021 d’Eurostat, qui ne couvre que les 27 de l’UE ; les communes suisses, norvégiennes et islandaises apparaissent comme « non classé » dans le graphique ci-dessus.
Les territoires d’outre-mer, les Canaries, les Açores et Madère sortent du cadre de la carte, mais on peut les trouver par la recherche.
Un tiers, ce n’est pas 33 %. L’article parle d’un tiers du revenu, et la première version de cette page l’avait lu comme 33 %, parce que le curseur fonctionne en pourcentages entiers.
Or 33 %, c’est 1 % de moins qu’un tiers : 33 contre 33,33, soit un écart d’un centième de la valeur. Cela a suffi à placer chaque chiffre de la page 1 % sous ceux de l’étude, alors même que la page affirmait les reproduire exactement.
La valeur par défaut est désormais exactement un tiers et le curseur affiche « un tiers » ; déplacez-le, et il passe en pourcentages entiers et cesse d’être le réglage de l’étude, ce que signale la ligne sous le calculateur.
Vérifié contre le service : les mètres carrés abordables publiés sont reproduits à 8 dix-milliardièmes près sur 78 758 communes pour l’achat, et à 5 milliardièmes près sur 47 154 pour la location.
Les petites surfaces coûtent plus cher au mètre carré. Le service contient des prix pour cinq tranches de surface en plus de la moyenne d’ensemble, et l’écart n’est pas mince.
Sur tout l’échantillon, un mètre carré dans un logement de moins de 30 m² coûte 28 % de plus à l’achat et 38 % de plus à la location que la moyenne, tandis qu’au-delà de 120 m² il coûte 6 % et 17 % de moins.
Ce surcoût est un trait national plus que local, et il varie énormément, de 13 % en Allemagne à 83 % en Espagne. Dès que vous indiquez une surface, cette page utilise désormais le prix de la tranche correspondante, si bien que la réponse à « Je veux 25 m² » n’est plus une simple règle de trois à partir de la réponse pour 100 m².
Cela change l’ordre des pays : à 25 m², l’Allemagne est plus accessible que l’Espagne ; à 150 m², l’Espagne l’est plus que l’Allemagne. Les mètres carrés à l’achat et à la location affichés en tête utilisent toujours le prix d’ensemble, parce que c’est l’arithmétique de l’étude elle-même.
Pourquoi la carte est en points et non en régions colorées. Il n’existe pas de contours des régions européennes librement réutilisables à ce niveau de détail : la carte colore donc des pays entiers avec les formes de Natural Earth, qui sont du domaine public, et marque chaque lieu par un point.
Les noms des régions viennent de la liste de codes statistiques d’Eurostat, librement réutilisable à toutes fins. La projection est l’azimutale équivalente de Lambert, la famille qu’emploient les cartes d’ESPON.
Là où la page et l’article divergent. Les parts de population calculées à partir du service (41 % sous 50 m² à l’achat, 37 % à la location) sont inférieures de quelques points aux 44 % et 39 % de l’article.
Le service correspond aux données publiées par le projet ; la figure 3 de l’article a été tirée du jeu de données de travail des auteurs, et les deux peuvent différer par les pondérations de population, par l’année des revenus ou par le traitement des communes sans données.
Les chiffres de l’article sont cités comme ceux de l’article ; le graphique montre ce que donne le tableau public.
Une seule source pour tout le volet américain. L’American Community Survey donne à chaque comté une valeur médiane du logement, un revenu médian des ménages, un loyer brut médian et une population, en une seule publication, en tant qu’œuvre fédérale du domaine public.
Chaque ligne est indexée par le code FIPS du comté, l’identifiant fédéral que l’administration américaine attribue à chaque comté : les comtés sont donc joints exactement, et jamais par leur nom.
Comment les tableaux sont lus. L’API du Census Bureau lui-même exige une clé : les mêmes tableaux du domaine public sont donc lus par l’API ouverte de Census Reporter, une organisation à but non lucratif qui déclare clairement : « Data on Census Reporter comes from the US Census Bureau and is not copyrighted. »
Leur serveur demande à ceux qui l’interrogent de s’identifier : le script de collecte se présente donc sous le nom et l’adresse de cette page, au lieu de se faire passer pour un navigateur.
Encore le Connecticut, vu cette fois de l’autre côté. L’État a remplacé ses huit comtés par neuf régions de planification, et cette fois c’est le Census Bureau qui a suivi le changement et Natural Earth qui ne l’a pas fait : l’enquête publie les neuf régions, le fichier cartographique contient toujours les huit comtés.
Plutôt que d’abandonner l’État ou d’emprunter un point voisin, les neuf centroïdes sont calculés ici à partir des limites fédérales TIGER 2024 — centroïde de polygone pondéré par la surface, anneaux intérieurs soustraits — et on a vérifié que chacun tombe bien à l’intérieur de l’État.
L’Alaska, lui, n’a demandé aucun traitement particulier : l’enquête utilise déjà Chugach et Copper River, les unités qui ont remplacé Valdez-Cordova en 2019.
Les lignes des États et du pays sont demandées, pas reconstituées. Une moyenne de médianes de comtés pondérée par la population n’est pas une médiane, et c’est pourtant ainsi que la première version de cette page construisait ses lignes des États et du pays, à partir des comtés.
L’ACS publie tous les niveaux : la ligne de la Californie est donc la médiane propre à la Californie, et la ligne nationale la médiane nationale.
La page dit 4,1 années de revenu pour le logement américain médian parce que les deux médianes nationales du Census Bureau le disent, et non parce que 3 141 comtés ont été moyennés pour y parvenir.
Il manque un chiffre à trois comtés, et 78 municipios ont été écartés à dessein. De Baca County, au Nouveau-Mexique, n’a pas de revenu médian des ménages publié ; Kenedy County et Loving County, au Texas — quelques centaines d’habitants chacun —, n’ont ni valeur du logement ni loyer.
Tous trois figurent dans le fichier des lacunes avec leur raison ; toute nouvelle lacune bloque la construction de la page.
Les 78 municipios de Porto Rico sont dans le même téléchargement mais exclus : ils relèvent d’une enquête distincte, la Puerto Rico Community Survey, et les totaux des États-Unis du Census Bureau ne les incluent pas ; les intégrer changerait le sens de la ligne du pays.
Le surcoût des petites surfaces s’arrête à l’Atlantique. Les données européennes mesurent, pays par pays, combien un mètre carré coûte de plus dans un petit logement, et cette page s’en sert dès que vous indiquez une surface.
Il n’existe pas de mesure de ce genre pour les États-Unis, ni de prix américain au mètre carré auquel l’appliquer : les surfaces que vous indiquez ne s’appliquent qu’à la carte européenne.
Les taux de change du champ de revenu sont les cours de référence de l’euro de la Banque centrale européenne du 11 septembre 2026, figés dans la page pour qu’un lien partagé désigne le même montant le mois suivant.
Sources
- Sielker, F., & Banabak, S. (2026). Where can you still afford to live? – a comparative perspective on European housing affordability. Journal of Maps, 22(1), 2695777. En libre accès, publié le 2 septembre 2026. doi:10.1080/17445647.2026.2695777. Cartes complémentaires : SalesAffordability2024.pdf, RentalAffordability2024.pdf.
- Sielker, F., Banabak, S., Gerhalter, M., Neuhuber, T., Sutterlütti, D., Dorner, J., et al. (2025). Access to affordable and quality housing for all people: Main report. ESPON EGTC. PDF.
- Sielker, F., Banabak, S., Serra, M., Palma, E., Falcón, L., Sutterlütti, D., & Larrea, E. (2025). Access to affordable and quality housing for all people: Methodological report. ESPON EGTC. PDF. Recense les sites collectés et le code de traitement.
- StoryMap et services d’entités ESPON HOUSE4ALL, portail SIG d’ESPON. StoryMap · HOUSE4ALL_data_at_LAU_level · page du projet.
- U.S. Census Bureau. American Community Survey, estimations sur cinq ans 2020–2024, tableaux B25077 (valeur médiane des logements occupés par leur propriétaire), B19013 (revenu médian des ménages), B25064 (loyer brut médian) et B01003 (population totale), par comté, par État et pour le pays. census.gov/programs-surveys/acs. Œuvre du gouvernement des États-Unis : domaine public.
- Census Reporter. API ouverte utilisée pour lire ces tableaux et les limites de comtés TIGER 2024. censusreporter.org. Leur déclaration : « Data on Census Reporter comes from the US Census Bureau and is not copyrighted. »
- Freddie Mac. Primary Mortgage Market Survey, historique hebdomadaire du taux fixe à 30 ans. freddiemac.com/pmms. Leur page indique : « Information from this document may be used with proper attribution. »
- Natural Earth. Contours et centroïdes des comtés, admin-2 au 1:10 million, domaine public. naturalearthdata.com. La couche contient toujours les huit comtés abolis du Connecticut : les neuf régions de planification qu’utilise désormais le Census Bureau tirent donc leurs centroïdes des limites fédérales TIGER 2024.
- Mikou, M., Vallet, A., & Guivarch, C. (2024). Harmonized disposable income dataset for Europe at subnational level. Scientific Data, 11, 308. doi:10.1038/s41597-024-03138-x.
- Eurostat. Revenu moyen et médian par âge et par sexe, enquête EU-SILC (ilc_di03). databrowser.
- Eurostat. Unités administratives locales, table de correspondance LAU 2021 avec population, degré d’urbanisation et indicateur de commune littorale. GISCO.
- Natural Earth. Contours des pays, 1:50 million, domaine public. naturalearthdata.com.
- Eurostat. Noms des régions NUTS tirés de la liste de codes statistiques GEO, réutilisables à toutes fins moyennant mention de la source. liste de codes SDMX.
- Banque centrale européenne. Cours de référence de l’euro, 11 septembre 2026. BCE.
- Dans la presse, avec le résumé des auteurs eux-mêmes : EurekAlert!, 2 septembre 2026 ; actualités de la TU Wien.
Conditions d’ESPON. Les données d’accessibilité utilisées ici sont du matériel ESPON et sont citées comme l’exige sa mention légale : © ESPON et Origin of data: ESPON EGTC. La mention exige aussi cet avertissement partout où des résultats d’ESPON sont utilisés : « The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. » Les cartes de cette page ont été dessinées pour elle à partir du tableau d’ESPON et ne sont pas des reproductions de cartes d’ESPON : elles ne portent donc ni la charte graphique ni le logo d’ESPON. Comme la mention l’exige également, un lien vers cette page est envoyé à l’ESPON EGTC.
L’étude est l’œuvre de Franziska Sielker et Selim Banabak, de l’Institut d’aménagement du territoire de la TU Wien, et du consortium ESPON HOUSE4ALL. Cette page est une lecture indépendante de leurs données publiques ; toute erreur dans le calculateur ou dans le texte est la mienne, pas la leur.
Traduit de l’original anglais. Les noms de lieux sur la carte et dans la recherche, les titres des travaux cités, les extraits de conditions d’utilisation cités dans les sources ainsi que la mention et l’avertissement d’ESPON sont conservés dans leur forme d’origine ; dans le texte, les noms européens suivent l’usage français.