Je inkomen in vierkante meters
avgrebenkin.com/research/housing/nl/
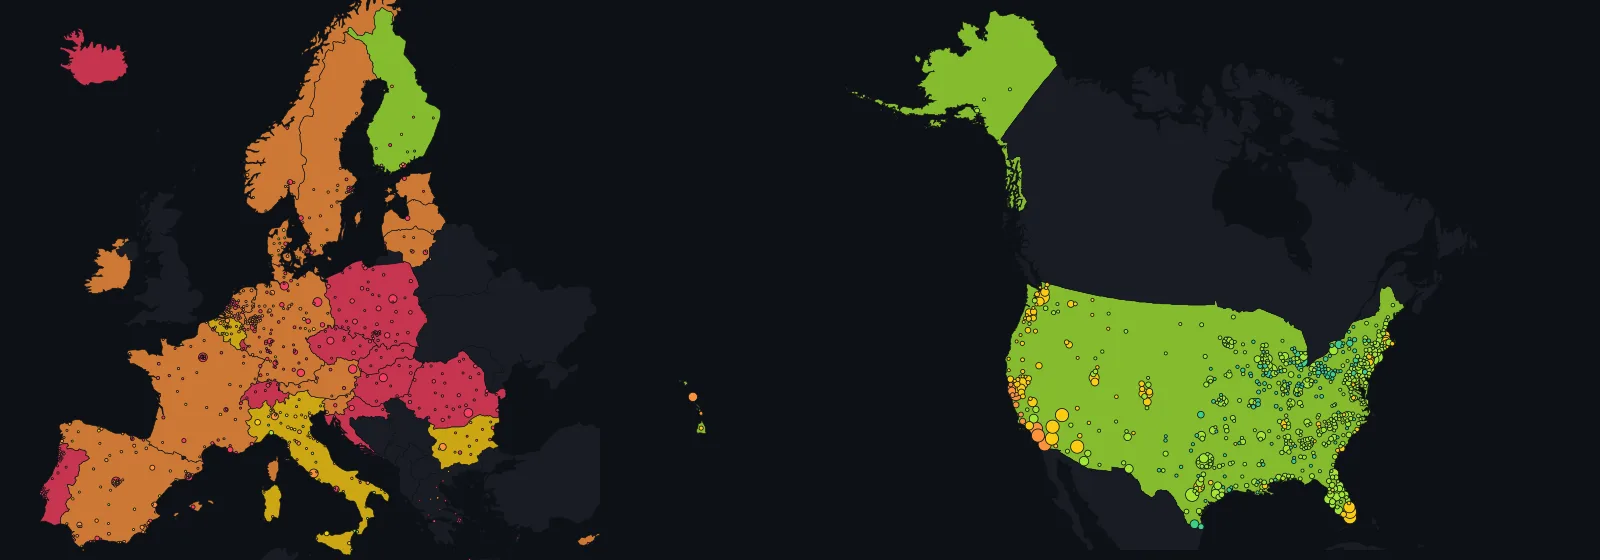
Europese data: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Amerikaanse data: U.S. Census Bureau, American Community Survey 2020–2024, en Freddie Mac.
Je inkomen in vierkante meters
Stel dat je het gemiddelde inkomen van je woonplaats verdient en elke maand een derde daarvan aan een hypotheek over 30 jaar besteedt, tegen de plaatselijke rente. Hoe groot is de woning die je daar zo kunt kopen? Voor 44% van de Europeanen: kleiner dan 50 m². Deze pagina rekent het uit voor 11.630 plaatsen in Europa en de VS, en voor je eigen inkomen.
Vraag of een stad duur is en je krijgt meestal een prijsindex: 130 hier, 97 daar, getallen die je niets zeggen. Deze pagina antwoordt in een maat die iedereen van thuis kent: vierkante meters. Neem wat mensen in een plaats gemiddeld verdienen, reken een derde daarvan voor wonen, en kijk hoeveel ruimte je daar zo kunt kopen.
Bij kopen wordt dat derde de maandtermijn van een hypotheek over 30 jaar tegen de rente van het land zelf; de lening die je met die termijn kunt afbetalen, gedeeld door de plaatselijke prijs per vierkante meter, is het antwoord.
Bij huren deel je datzelfde derde door de plaatselijke huur per vierkante meter. In Warschau kun je zo 17 m² kopen en 34 m² huren; in Milaan 67 en 47.
Het idee is niet van mij. In september 2026 publiceerden Franziska Sielker en Selim Banabak van TU Wien in het Journal of Maps twee zulke kaarten voor alle Europese gemeenten, op basis van 22 miljoen advertenties uit het ESPON HOUSE4ALL-project. Hun tabel vormt hier de Europese laag, tot op een miljardste nauwkeurig nagerekend.
Nieuw is alles daaromheen. De Verenigde Staten staan er nu naast, op basis van de American Community Survey van het Census Bureau, voor alle 3.141 county’s, de bestuurlijke eenheden waarin de staten zijn verdeeld.
Twee Latijns-Amerikaanse steden, Lima en Buenos Aires, krijgen elk een eigen kaart, en nog vier landen uit de regio komen in beeld via de Organisatie voor Economische Samenwerking en Ontwikkeling (OESO).
Een rekenhulp geeft het antwoord voor jouw inkomen in plaats van het lokale gemiddelde, op je eigen voorwaarden. En wie een baan in het buitenland aangeboden krijgt, kan uitrekenen hoe hoog het salaris daar moet zijn om er qua wonen niet op achteruit te gaan.
Aan de Amerikaanse kant ontbreekt de eenheid zelf, en dat bleek op zich al een uitkomst. Om te zeggen hoeveel vierkante meter je voor een inkomen kunt kopen, heb je een prijs per vierkante meter nodig, en die heeft de Amerikaanse openbare statistiek niet.
Het Census Bureau vraagt wat een woning waard is en hoeveel huur er wordt betaald, maar nooit hoe groot de woning is, en geen enkele andere openbare bron in de Verenigde Staten meet dat per county.
Daarom werkt de Amerikaanse kaart met de twee maten die wél uit openbare data te halen zijn. Jaren inkomen: hoeveel jaar huishoudinkomen de doorsnee woning kost als je haar in één keer zou betalen. Huurquote: welk deel van het maandinkomen opgaat aan de doorsnee huur.
De drie weergaven in vierkante meters staan daar uit; ze worden niet gevuld met een aannemelijke gok.
Europa en Amerika komen nooit in één ranglijst. Het Europese inkomen is gemeten na belasting en per volwassenenequivalent; het Amerikaanse vóór belasting en per huishouden. De Europese prijs is wat verkopers per vierkante meter vroegen; de Amerikaanse is wat eigenaren denken dat hun hele woning waard is.
Wie de twee op basis van het lokale inkomen naast elkaar zet, vergelijkt twee statistiekbureaus, niet twee woningmarkten. Vul je echter je eigen inkomen in, dan beantwoorden beide kanten precies dezelfde vraag.
Alles wordt in je browser berekend, uit één tabel die in de pagina zelf zit: er gaat geen enkel verzoek naar buiten, en de pagina werkt ook als je haar als bestand downloadt. In de sectie Waar de cijfers vandaan komen staat wat waarvandaan komt, wat is gecontroleerd en wat niet vergelijkbaar te maken viel.
Jouw inkomen en jouw voorwaarden
Deze velden gelden voor beide kaarten, de infokaarten, de vergelijking en de ranglijsten. Laat je het inkomen leeg, dan telt per plaats wat de inwoners daar gemiddeld verdienen; in Europa geeft dat precies de cijfers van de studie. Vul je je inkomen in, dan rekent alles met jouw geld en voorwaarden, tegen de plaatselijke prijzen.
Elk voorbeeld vult de velden hieronder in voor één typische situatie. Daarna kun je alles nog aanpassen; de regel onder de velden zegt altijd precies wat er wordt berekend.
Na belasting, voor het hele huishouden samen. Laat je het leeg, dan wordt elke plaats doorgerekend met het gemiddelde inkomen van haar inwoners; vul je het in, dan gaan de kaarten, infokaarten en ranglijsten uit van jouw geld.
De studie gaat ervan uit dat precies een derde van het inkomen naar wonen gaat, en dat is ook de standaardinstelling. Met de schuifregelaar probeer je een krapper of ruimer budget; gaat er meer dan 40% van het inkomen op aan wonen, dan spreken statistici van een overbelast huishouden.
Hoe langer de looptijd, hoe lager de maandlast: met hetzelfde maandbudget kun je dan een grotere lening afbetalen, en dus meer vierkante meters kopen. De kaarten van de studie gaan uit van 30 jaar; in bijlage B staan dezelfde kaarten voor 20 jaar.
Laat je het leeg, dan geldt in elk land de eigen rente: in Europa de nationale vaste rentes uit de studie, zoals 3,01% in Frankrijk, 4,00% in Duitsland en 8,32% in Polen, en in de Verenigde Staten het gemiddelde van Freddie Mac voor een 30-jarige vaste rente in 2024, 6,72%. Vul je een rente in, dan geldt die overal tegelijk.
Het deel van de koopprijs dat je zelf meebrengt, zodat je alleen de rest hoeft te lenen. De studie rekent zonder eigen inbreng, en dat is ook de standaardinstelling. In de Europese prijzen zitten overdrachtsbelasting en notariskosten al inbegrepen; de Amerikaanse waarden zijn schattingen van eigenaren, zonder bijkomende kosten.
Equivalentiefactor 1,0 (OESO-schaal). Telt alleen mee in de regel die je inkomen vergelijkt met het lokale gemiddelde.
Op nul staat het filter uit. Kies je een oppervlakte, dan gebeuren er drie dingen: de kaart kleurt elke plaats grijs waar die oppervlakte op jouw voorwaarden onhaalbaar is, de ranglijsten tonen alleen nog plaatsen waar het lukt, en jaren inkomen en huurquote gelden voor een woning van die grootte, tegen de vraagprijs daarvoor.
Op de Amerikaanse kaart staat de schuifregelaar uit, want daar wordt geen woonoppervlak gepubliceerd.
De kaart
Er zijn twee kaarten, waarvan je er steeds één ziet: Europa per gemeente en de Verenigde Staten per county. Ze delen geen schaal, omdat de inkomens erachter verschillend gemeten zijn; de sectie bronnen zegt dat ronduit. Elk land heeft de kleur van zijn landelijke cijfer, en elke stip is een plaats, op dezelfde schaal.
Wijs een stip of een land aan of tik erop om de cijfers te zien, zoom in voor meer plaatsen, en gebruik de zoekfunctie om er meteen heen te gaan: die zoekt op beide kaarten en wisselt zo nodig van kaart.
De infokaart naast de kaart laat zien wat jouw instellingen voor de gekozen plaats betekenen, en welk inkomen je nodig hebt om er te wonen. Met de knoppen eronder zet je de plaats in een vergelijkingstabel, die direct onder de kaart verschijnt.
Gekozen plaats
Zoek hierboven een plaats of klik op een land op de kaart. De infokaart toont wat je daar op jouw voorwaarden met een derde van het inkomen kunt kopen, en welk inkomen je nodig hebt voor de oppervlakte die je wilt.
De cijfers op deze pagina kunnen fout zijn. De data zijn automatisch verzameld uit verschillende statistische bronnen en hier verder bewerkt, en zowel in de data als in de berekeningen kunnen fouten zitten. Controleer een cijfer bij de bron voordat je erop vertrouwt; de bronnen staan onderaan de pagina.
Europese data: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. De kaarten op deze pagina zijn voor deze pagina zelf getekend op basis van die data; het zijn geen ESPON-kaarten en ze volgen niet de kaartstijl van ESPON. Amerikaanse data: U.S. Census Bureau, American Community Survey 2020–2024 (publiek domein), en Freddie Mac. Landsgrenzen en middelpunten van county’s: Natural Earth, publiek domein.
Naast elkaar
Deze tabel verschijnt zodra je een plaats toevoegt, en kan er maximaal vier bevatten: steden, county’s, regio’s of landen van beide kaarten. Het eerste blok rijen volgt jouw instellingen.
In de twee blokken daarna liggen de voorwaarden vast: eerst hetzelfde deel van het inkomen en dezelfde looptijd voor elke plaats, dan de cijfers van de studie zelf, zodat je de plaatsen kunt vergelijken zoals het artikel dat doet.
Om een plaats toe te voegen, kies je haar op de kaart of via de zoekfunctie en klik je op + Toevoegen aan vergelijking op haar infokaart, of op de + aan het eind van een rij in de ranglijsten.
Zet je Europese en Amerikaanse plaatsen naast elkaar, dan toont de tabel alleen de rijen die voor beide bestaan en zegt ze waarop elke kant berekend is (in Europa een woning van de gekozen grootte, in de VS de mediane woning). Ze wijst dan geen cel als beste aan: de inkomens aan beide kanten zijn verschillend gemeten.
Een baan aangeboden in een ander land?
Wat niemand je vertelt, is hoe hoog het salaris moet zijn om er qua wonen niet op achteruit te gaan. Vul in waar je woont en waar de baan is; het blok rekent het uit voor zowel huren als kopen van evenveel ruimte, met de rente en valuta van elk land. Vul je het aangeboden salaris in, dan zie je hoeveel het te hoog of te laag is.
Het werkt ook tussen de twee kaarten, met jouw inkomen en niet met dat van een van beide statistiekbureaus. Omdat het woonoppervlak in de VS niet wordt gepubliceerd, houdt het daar niet de ruimte gelijk maar het deel van je inkomen dat naar wonen gaat, en dat staat er dan ook bij.
De plaats waarvan huur, prijzen en inkomen je uitgangspunt zijn.
Plaats, regio of land; het mag ook op de andere kaart liggen.
Laat het leeg om te zien hoe hoog het aanbod moet zijn; vul het in om te zien hoeveel het tekortschiet of erboven zit.
Ranglijsten
Alle getallen hier passen zich aan je instellingen aan, en de tabel toont alleen de kaart die je op dat moment bekijkt: Europese en Amerikaanse inkomens zijn op verschillende manieren gemeten, dus één gezamenlijke ranglijst zou statistiekbureaus met elkaar vergelijken in plaats van woningmarkten.
Met de minimale oppervlakte hierboven blijven alleen de plaatsen over waar die oppervlakte haalbaar is.
Hoeveel ruimte Europeanen kunnen betalen
Alleen Europa. Stel voor elke inwoner van de 31 landen dezelfde vraag over zijn of haar gemeente: hoeveel vierkante meter kun je daar kopen met een derde van het gemiddelde inkomen? De grafiek deelt alle mensen in naar het antwoord.
Elke staaf is één antwoord, van minder dan 50 m² links tot meer dan 150 m² rechts; de hoogte laat zien welk deel van de Europese bevolking woont op plekken met dat antwoord. De kleuren verdelen elke staaf naar het soort plek waar die mensen wonen: in steden, in kleinere steden en voorsteden, of op het platteland.
Het is figuur 3 uit de studie, opnieuw opgebouwd uit dezelfde tabel en vastgezet op de voorwaarden van de studie zelf: een derde van het lokale gemiddelde inkomen, een hypotheek over 30 jaar, de nationale rente. Jouw instellingen hebben op deze grafiek geen invloed.
Volgens de tabel zoals die in september 2026 online stond, woont 41% van de mensen waar je met een derde van het gemiddelde inkomen minder dan 50 m² kunt kopen, en 31% waar dat 50–75 m² is; bij huren is dat 37% en 32%, en 11% woont in gemeenten zonder één geregistreerd huuraanbod. Het artikel noemt voor dezelfde vier cijfers 44%, 28%, 39% en 22%, en voor het laatste 12% van de plattelandsbevolking. Het verschil zit tussen de kaartdienst en de definitieve dataset van het artikel; zie Waar de cijfers vandaan komen.
Latijns-Amerika: twee steden, geen continent
Een officiële prijs per vierkante meter, uitgesplitst naar district, is in heel Latijns-Amerika maar in twee steden te vinden: Lima, bij de centrale bank van Peru, en Buenos Aires, bij het statistiekbureau van de stad.
Dit blok toont dus twee steden, elk op een eigen kaart, met de naam van de stad erbij en niet de vlag van het land: de prijzen in een hoofdstad zeggen niets over de rest van het land.
Voor deze steden zijn geen plaatselijke inkomens beschikbaar, dus de kaarten rekenen alleen met jouw inkomen uit de rekenhulp hierboven: hoeveel vierkante meter je met een deel daarvan zou kunnen kopen of huren. Zolang je geen inkomen hebt ingevuld, tonen ze alleen de prijs.
Onder de kaarten komen nog vier landen in beeld via de OESO, de Organisatie voor Economische Samenwerking en Ontwikkeling: niet met een prijs, maar met het deel van het inkomen dat aan wonen opgaat.
Voordat je de kleuren leest
- Twee steden, geen continent. Lima en Buenos Aires zijn hoofdsteden, en hun prijzen beschrijven die steden, niet Peru of Argentinië.
- Vergelijk de twee kaarten niet. De prijs van Lima is wat kopers werkelijk betaalden, verzameld door de centrale bank; die van Buenos Aires is wat verkopers in advertenties vroegen. Elke kaart heeft een eigen kleurschaal, alleen voor die stad.
- Buenos Aires: tweekamerappartementen. Het statistiekbureau van de stad publiceert de vraagprijs apart voor elke appartementsgrootte, en deze pagina toont appartementen met twee kamers in de bestaande bouw: het type waarvoor de meeste barrio’s een prijs hebben. Een barrio verschijnt alleen als er in dat kwartaal genoeg appartementen te koop stonden, dus 5 blijven grijs. Het laatste kwartaal is voorlopig en kan nog worden herzien.
- De OESO-aandelen zijn verschillend gemeten. Chili, Colombia en Mexico delen door het inkomen vóór belasting, Costa Rica door het inkomen na belasting. De 31,8% van Chili in 2020 komt uit een enquête die tijdens de pandemie is afgenomen: een uitschieter, geen trend.
- Elke bron wordt onderaan dit blok vermeld.
Vier landen via de OESO
Het mediane deel van het inkomen dat huishoudens kwijt zijn aan hun hypotheek, rente en aflossing samen, of aan hun huur, uit de Affordable Housing Database van de OESO. Nutsvoorzieningen en belastingen tellen niet mee.
De stippellijn is Costa Rica, waar het aandeel wordt berekend op het inkomen na belasting; bij de andere drie is dat het inkomen vóór belasting.
| Land | Laatste jaar | Deel van het inkomen | Gemeten inkomen |
|---|---|---|---|
| Chili | 2022 | 23,7% | vóór belasting |
| Colombia | 2024 | 20,5% | vóór belasting |
| Costa Rica | 2024 | 17,0% | na belasting |
| Mexico | 2022 | 14,4% | vóór belasting |
Bronnen
- Lima, prijzen en huren: Banco Central de Reserva del Perú, series «Mercado inmobiliario». Licentie: “Puede reproducirse total o parcialmente, sin autorización expresa, siempre y cuando se cite la fuente”.
- Buenos Aires, prijzen: Instituto de Estadística y Censos de la Ciudad Autónoma de Buenos Aires (IDECBA), serie MI_DVP_AX03, sobre la base de datos de Argenprop.
- Chili, Colombia, Costa Rica, Mexico: OECD (2026), OECD Affordable Housing Database, HC1.2 Housing costs over income, accessed 2026-09-28. Licentie: OECD Terms and Conditions, 3. Data.
- Lima, contouren van de districten: Instituto Geográfico Nacional (IGN), via OCHA / HDX «Peru - Subnational Administrative Boundaries». Licentie: CC BY 3.0 IGO. Contouren door deze pagina vereenvoudigd en bijgesneden tot het kaartbeeld.
- Buenos Aires, contouren van de barrio’s: Buenos Aires Data, «Barrios». Licentie: CC-BY-2.5-AR. Contouren door deze pagina vereenvoudigd.
Wat de Europese data laten zien
Alles in deze sectie komt uit de studie van TU Wien en de ESPON-tabel waarop die rust: 31 landen, vraagprijzen, inkomen na belasting per volwassenenequivalent. De Amerikaanse cijfers volgen daarna; de twee zijn niet op dezelfde schaal te lezen.
De twee kaarten bekijken hetzelfde vanaf twee kanten. Voor kopen nemen de auteurs een derde van het gemiddelde inkomen in een gemeente en gebruiken dat als maandtermijn van een hypotheek over 30 jaar tegen de vaste rente van het land.
Het antwoord voor kopen: hoeveel vierkante meter je met die lening kunt kopen tegen de plaatselijke prijzen, inclusief belastingen en kosten. Voor huren delen ze datzelfde derde door de plaatselijke huur per vierkante meter. Beide antwoorden zijn in vierkante meters, dus plaatsen zijn te vergelijken zonder één prijs te kennen.
Bijna 44% van de Europeanen woont op een plek waar je met die hypotheek minder dan 50 vierkante meter kunt kopen, en ongeveer 28% waar dat 50 tot 75 is. Samen woont dus meer dan 70% van de bevolking waar een derde van het gemiddelde inkomen goed is voor hooguit 75 vierkante meter. Minder dan 5% woont waar dat meer dan 150 is.
Bij huren is het beeld vrijwel hetzelfde. Meer dan 39% woont waar je met een derde van het gemiddelde inkomen minder dan 50 vierkante meter kunt huren, en ongeveer 22% waar dat 50 tot 75 is.
Die slechtste huurklasse, onder 50 m², is vooral een stedelijk probleem: van de mensen die erin vallen, woont meer dan 65% in steden, ongeveer 26% in kleinere steden en voorsteden en ongeveer 10% op het platteland.
Het platteland valt om een andere reden op: voor 12% van de plattelandsbevolking leverde het verzamelen van advertenties geen enkel huuraanbod op.
Welk land het goedkoopst is, hangt af van hoe groot je woning moet zijn. Kleine woningen kosten overal meer per vierkante meter, maar hoeveel meer, verschilt sterk per land, en dat verschil is groot genoeg om de volgorde van heel Europa om te gooien.
Zet de 31 landen op volgorde van het aantal jaren gemiddeld inkomen dat een woning kost als je haar in één keer betaalt. Vraag je dan niet naar 25 m² maar naar 150 m², dan stijgt Noorwegen tien plaatsen en Spanje negen, terwijl Duitsland en Zweden elk zeven plaatsen zakken.
Voor 25 m² is Duitsland het zevende makkelijkste land om te kopen, voor 150 m² het veertiende; Spanje staat negentiende en tiende. Aan de inkomens of het algemene prijsniveau is tussen die twee zinnen niets veranderd. Alleen aan de oppervlakte.
Hoe betrouwbaar dat is, hangt af van de vraag waar de meerprijs van kleine woningen echt gemeten is. In 23 van de 31 landen komt die uit de eigen advertenties van het land, in alle vijf grootteklassen van onder 30 m² tot boven 120 m², en alle hierboven genoemde landen horen daarbij.
In de overige 8 had de kleinste klasse te weinig advertenties en is de Europese mediaan gebruikt.
Eén voorbehoud maakt het artikel uitdrukkelijk: waar een klasse te weinig advertenties had, hebben de auteurs de waarde met interpolatie ingevuld, dus een klasse met een getal is niet altijd ook echt waargenomen.
De geografie is zoals je zou verwachten, alleen scherper. De hoofdstedelijke regio van bijna elk land valt in de minst betaalbare klasse en trekt de omliggende regio’s mee: de onbetaalbaarheid waaiert uit rond Parijs, Berlijn en Madrid, ondanks de hogere inkomens daar, en rond Zwitserland en Luxemburg zelfs over de grens.
De kusten van Frankrijk, Spanje, Portugal, Griekenland en Kroatië en de toeristische dalen van de Alpen zijn veel minder betaalbaar dan het achterland. Scandinavië en de Baltische staten zijn duidelijk betaalbaarder, op een paar dure steden na.
De kaart toont dit als stippen; de regionale cijfers staan in de ranglijsten en de infokaarten.
Op landniveau noemen de auteurs Portugal, Nederland en Zwitserland vrij onbetaalbaar, en Polen en Hongarije ook.
Bij Polen past een kanttekening die belangrijk is voor de hele kaart: uitzonderlijk veel Polen bezitten hun woning zonder hypotheek, dus de kloof tussen prijzen en inkomens wordt door de meeste mensen niet gevoeld. Wie haar wel voelt, zijn de mensen die nu de markt op moeten: jonge huishoudens en iedereen die moet verhuizen.
Huren is betaalbaarder dan kopen in Duitsland, Frankrijk, België, Oostenrijk en Zwitserland, maar niet in Portugal, Griekenland, Bulgarije of Ierland. In Wenen kun je met een derde van het gemiddelde inkomen 52 m² huren, maar slechts 31 m² kopen; in Madrid 49 m² kopen en 38 m² huren.
De auteurs waarschuwen dat je de twee kaarten niet moet lezen als een keuze tussen gelijkwaardige opties: met een hypotheek bouw je vermogen op, met huur niet, en de woonzekerheid verschilt. Beide kaarten beschrijven de markt voor wie er nu instapt, tegen de huidige prijzen; over wat huidige bewoners betalen, zeggen ze niets.
Wat de Amerikaanse data laten zien
De Amerikaanse laag rust op één enquête: de American Community Survey van het Census Bureau, vijfjaarsramingen voor 2020–2024. Die geeft elke county vier getallen: de mediane woningwaarde, het mediane huishoudinkomen, de mediane huur en de bevolking. Een mediaan is de middelste waarde: de helft zit erboven, de helft eronder.
Dat zijn 3.141 county’s en 100% van de bevolking van de vijftig staten en het District of Columbia. Het is een enquête onder huishoudens, geen register van verkopen, en dat geldt voor elk getal hieronder.
Landelijk kost de mediane woning 4,1 jaar mediaan huishoudinkomen, en de mediane huur slokt 21% van het mediane maandinkomen op.
Wat de kaart toevoegt, is hoe ongelijk dat verdeeld is: 29% van de Amerikanen woont in een county waar de woning vijf jaar inkomen of meer kost, en 9,7% woont waar ze acht jaar of meer kost; 1,8% woont waar ze tien jaar of meer kost.
Waar het het duurst is. Gemeten in jaren inkomen staat Teton County, Wyoming, bovenaan met 13,2: dat is Jackson Hole, waar de prijzen zijn afgestemd op kopers die hun geld niet ter plaatse verdienen. Daarna volgt Nantucket met 11,4.
Vlak daarachter komen twee van de drie dichtstbevolkte county’s van het land, Brooklyn met 11,3 en de Bronx met 10,9, met samen vier miljoen inwoners, tegenover drieëntwintigduizend in Teton. Manhattan zit op 10,5, San Francisco op 9,9, Los Angeles op 9,3.
De goedkoopste grote county’s liggen in het industriële Noorden en langs de Rio Grande: Allegheny County met Pittsburgh en Wayne County met Detroit op 2,9, Hidalgo County aan de grens met Mexico op 2,6. Alleen in een handvol dunbevolkte county’s in Kansas en Texas kost een mediane woning ongeveer één jaar inkomen.
De huurquote heeft een bijsluiter nodig. Slechts 1,2% van de Amerikanen woont in een county waar de mediane huur 30% of meer van het mediane inkomen opslokt. Dat klinkt als goed nieuws, tot je ziet wat er gemeten wordt: de middelste huur gedeeld door het middelste inkomen van alle huishoudens, eigenaren inbegrepen.
Stel je de vraag per huishouden, zoals dezelfde enquête ook doet, dan blijkt 51% van de Amerikaanse huurders 30% of meer van het inkomen aan huur kwijt te zijn. Beide getallen kloppen; ze beantwoorden verschillende vragen, en op een kaart per county kun je alleen de eerste tekenen.
Waar de vierkante meter ophoudt. In alles hierboven ontbreekt het woord “oppervlakte”, en dat is geen eigen keuze. De enquête vraagt een eigenaar wat de woning waard is en een huurder wat de huur is; ze vraagt niet hoe groot de woning is, en geen enkele andere federale enquête vraagt dat per county.
Daarom staan de drie weergaven in vierkante meters op de Amerikaanse kaart uit. Of een Amerikaanse woning duur is per vierkante meter, kan de Amerikaanse openbare statistiek niet zeggen. Deze pagina is alleen op openbare statistiek gebouwd, en waar die ophoudt, houdt ook de pagina op.
Vijf jaar samengevat in één getal, en een waarde die alleen de mening van de eigenaar is. De vijfjaarsraming is geen momentopname van 2024, maar een gemiddelde van interviews uit 2020–2024, in dollars van 2024. Het is de enige editie die elke county dekt: de eenjarige enquête publiceert alleen plaatsen boven 65.000 inwoners.
En de waarde is wat de eigenaar zegt dat de woning zou opbrengen, niet wat iemand ervoor betaalde: een eigen schatting, geen verkoopprijs. Geen van beide is een fout die je moet corrigeren, maar je moet ze wel kennen voordat je de kaart leest.
Hoe zeker het cijfer van elke county is, wordt ook gepubliceerd. Anders dan bij de Europese laag hoort bij elke raming van de enquête een foutmarge, en de infokaart van elke county toont die. Voor de mediane county is het interval ±5,9% van de waarde; voor één op de tien county’s is het breder dan ±16%.
In 187 county’s, samen 0,29% van de bevolking, is het meer dan een vijfde van de raming, en de infokaart zegt dat met zoveel woorden. Die county’s blijven op de kaart: de enquête is daar wel afgenomen, en een gat in de kaart zou erger zijn dan een breed interval dat er openlijk bij staat.
Wat de Latijns-Amerikaanse laag laat zien
Slechts twee steden in de regio publiceren een prijs per vierkante meter per district, en allebei zijn het hoofdsteden: Lima, via de centrale bank van Peru, en Buenos Aires, via het statistiekbureau van de stad. Daarom staat bij het blok hierboven steeds de naam van de stad en nooit die van het land.
Lima: wat kopers betaalden. Elk kwartaal publiceert de Banco Central de Reserva del Perú de prijs per vierkante meter, in US-dollars, van verkochte appartementen in 12 districten van de stad. In het vierde kwartaal van 2025 loopt die van US$ 1.392 in La Molina tot US$ 2.463 in Barranco.
De bank publiceert ook hoeveel jaar huur de prijs vertegenwoordigt; deel je de prijs door dat getal, dan krijg je een huur: van US$ 7,5 per vierkante meter per maand in La Molina tot US$ 13,4 in Barranco.
Buenos Aires: wat verkopers vroegen. Het statistiekbureau van de stad, het Instituto de Estadística y Censos de la Ciudad de Buenos Aires, publiceert elk kwartaal de gemiddelde vraagprijs per vierkante meter in advertenties, per barrio, apart voor elke appartementsgrootte.
Deze pagina neemt tweekamerappartementen in de bestaande bouw, het type waarvoor de meeste barrio’s een prijs hebben: 43 van 48 in het tweede kwartaal van 2026, van US$ 1.437 in Villa Lugano tot US$ 5.805 in Puerto Madero. Het kwartaal is voorlopig en het bureau kan het nog herzien.
Het bureau toont een barrio alleen als er in dat kwartaal genoeg appartementen te koop stonden; de overige 5 blijven grijs op de kaart.
De twee steden zijn onderling niet te vergelijken. Tussen een betaalde en een gevraagde prijs zit het onderhandelen, en de ene komt uit een enquête van een centrale bank onder ontwikkelaars en makelaars, de andere uit advertenties. Ook de kwartalen verschillen: het vierde van 2025 in Lima, het tweede van 2026 in Buenos Aires.
Daarom heeft elke kaart een eigen kleurschaal, alleen op basis van de districten van die stad: groen is het goedkoopste vijfde, rood het duurste. Een groene barrio in Buenos Aires betekent niet dat die goedkoper is dan een rood district in Lima.
Geen lokaal inkomen, dus alleen het jouwe. Geen van beide steden publiceert een inkomen per district, dus de kaarten kunnen niet zeggen wat een inwoner zich kan veroorloven; ze rekenen met het inkomen dat je hierboven in de rekenhulp invult.
Voor kopen is ook een hypotheekrente nodig, en die ontbreekt voor beide steden. Er wordt ook geen rente van elders overgenomen: in beide steden wordt kopen alleen berekend tegen een rente die je zelf invult.
De OESO voegt vier landen toe, als aandeel en niet als prijs. Haar Affordable Housing Database geeft het mediane deel van het inkomen dat huishoudens met een hypotheek of een huur daaraan kwijt zijn.
Voor Chili is dat 23,7% in 2022, voor Colombia 20,5% in 2024, voor Costa Rica 17,0% in 2024 en voor Mexico 14,4% in 2022.
Ook die vier zijn niet volledig vergelijkbaar. Chili, Colombia en Mexico delen door het inkomen vóór belasting, Costa Rica door het inkomen na belasting, dat kleiner is, dus op de maatstaf van de andere drie zou zijn aandeel nog lager uitvallen.
De sprong van Chili naar 31,8% in 2020 komt uit een enquête die tijdens de pandemie is afgenomen, en twee jaar later is het aandeel weer gedaald.
Hoe de cijfers tot stand kwamen
- Advertenties
Van begin maart 2024 tot eind maart 2025 werden in 31 landen elke week woningsites automatisch uitgelezen (webscraping): de EU-27 plus Zwitserland, Noorwegen, IJsland en Liechtenstein.
Waar mogelijk waren dat verzamelsites zoals Nestoria, die advertenties van meerdere nationale portalen bundelen; waar die te weinig dekten, kwamen er nationale sites bij.
Er kwamen meer dan 100 miljoen records binnen; na vertaling, ontdubbeling en het wegfilteren van uitschieters bleven 18.360.314 unieke koopadvertenties en 3.568.849 unieke advertenties voor langdurige huur over. Een advertentie die week na week terugkwam, telt één keer, in haar laatste versie voordat ze offline ging.
- Gemeente en oppervlakte
Elke advertentie wordt toegewezen aan een gemeente – de LAU (lokale bestuurlijke eenheid) van Eurostat, behalve in Portugal en Griekenland, waar een grotere eenheid wordt gebruikt – en aan een van vijf grootteklassen: 0–30, 31–60, 61–90, 91–120 en meer dan 120 vierkante meter.
De prijzen worden per gemeente en grootteklasse gemiddeld, waarbij advertenties die veel langer dan gebruikelijk online stonden minder zwaar meetellen: een woning die maandenlang niet verkocht wordt, is waarschijnlijk te duur.
Heeft een klasse te weinig advertenties, dan wordt ze aangevuld vanuit de naastgelegen klassen. Daarna wordt door de vijf punten een vloeiende kromme getrokken (een kubische spline). Zo ontstaat per gemeente één curve van prijs naar oppervlakte, apart voor koop en voor huur.
- Inkomen
Het gemiddelde gestandaardiseerde besteedbare inkomen per land uit de EU-SILC-enquête van Eurostat (tabel ilc_di03), over de gemeenten verdeeld met de subnationale inkomensverdeling van Mikou, Vallet en Guivarch (2024).
Gestandaardiseerd betekent dat het huishoudinkomen wordt gedeeld door een weging voor de omvang van het huishouden, zodat het cijfer per volwassenenequivalent is.
De auteurs kozen bewust voor inkomen in plaats van bbp per hoofd: het bbp hoopt zich op in hoofdsteden en financiële centra, waardoor juist de plaatsen waar het om draait rijker zouden lijken dan hun inwoners zijn.
- Hypotheek
Een derde van het inkomen gaat naar de termijn van een annuïteitenhypotheek over 30 jaar (elke maand hetzelfde bedrag), tegen de nationale vaste rente die DG ECFIN van de Europese Commissie aanlevert: het laatst beschikbare jaargemiddelde, meestal over 2023.
In de prijs zitten overal overdrachtsbelasting of btw, kadasterkosten en notariskosten. Er wordt bewust geen eigen inbreng aangenomen: zo blijft de indicator vergelijkbaar tussen landen met verschillende regels. Bijlage B van het artikel herhaalt de kaart voor een looptijd van 20 jaar.
- Huur
- Hier wordt datzelfde derde van het inkomen gedeeld door de huur per vierkante meter uit de curve. Beide indicatoren geven vierkante meters bij dezelfde woonlasten, maar de auteurs waarschuwen ze niet rechtstreeks met elkaar te vergelijken: met een hypotheek bouw je vermogen op, met huur niet.
- Verenigde Staten: wat de bron is
De American Community Survey, vijfjaarsramingen 2020–2024, gepubliceerd door het U.S. Census Bureau als federaal werk in het publieke domein. Vier tabellen per county: B25077 mediane waarde van woningen bewoond door de eigenaar, B19013 mediaan huishoudinkomen, B25064 mediane brutohuur, B01003 bevolking.
In een meerjarig bestand worden dollarbedragen omgerekend naar het prijspeil van het laatste jaar, dus alles hier is in dollars van 2024. Het vijfjaarsbestand wordt gebruikt omdat het als enige elke county dekt: de eenjarige enquête publiceert alleen plaatsen boven 65.000 inwoners.
- Verenigde Staten: wat de cijfers betekenen
De mediane waarde is wat de eigenaar schat dat de woning zou opbrengen – een eigen schatting, geen transactie. De mediane brutohuur is de contracthuur plus de nutsvoorzieningen die de huurder betaalt, dus hoger dan een kale huur en niet hetzelfde als de Europese huur per vierkante meter.
Het mediane huishoudinkomen is het geldinkomen vóór belasting van iedereen die samenwoont, wat noch het Europese gestandaardiseerde besteedbare inkomen is, noch een cijfer per persoon. Alle drie worden overal op de pagina bij hun eigen naam genoemd.
- Verenigde Staten: cijfers voor staten en het land
Rechtstreeks opgevraagd uit dezelfde tabellen, niet samengesteld uit county’s. Een naar bevolking gewogen gemiddelde van county-medianen is geen mediaan, en als je de echte gewoon kunt opvragen, is er geen reden om zelf een surrogaat te maken.
De rij voor Californië is dus de eigen ACS-mediaan van Californië, en de rij voor de Verenigde Staten de landelijke.
- Verenigde Staten: geen vierkante meters
De ACS verzamelt geen woonoppervlak, en geen enkele andere federale bron publiceert het per county: de American Housing Survey meet oppervlakte alleen landelijk en voor enkele grote stedelijke regio’s, en de Survey of Construction alleen voor nieuwe woningen per census-regio.
Vandaar: op de Amerikaanse kaart geen vierkante meters, maar een toelichting.
- Verenigde Staten: geografie
Middelpunten van county’s uit de admin-2-laag van Natural Earth, publiek domein, dezelfde bron als de landsgrenzen. Negen ervan ontbreken: Connecticut verving zijn acht county’s door negen planningsregio’s, die het Census Bureau nu gebruikt en Natural Earth nog niet heeft.
Hun middelpunten worden hier berekend uit de federale TIGER 2024-grenzen als oppervlaktegewogen zwaartepunt van de polygoon, waarbij gaten in de polygoon worden afgetrokken – uitgerekend op de werkelijke grens, niet ontleend aan een ander punt.
De 78 municipios van Puerto Rico zitten in de enquête, maar niet op deze kaart: ze komen uit een aparte enquête, de PRCS, en de totalen van het Census Bureau voor de Verenigde Staten sluiten ze uit. De reden staat uitdrukkelijk in het bestand met ontbrekende gegevens, en wordt niet stilzwijgend verondersteld.
- Verenigde Staten: hypotheekrente
- De Primary Mortgage Market Survey van Freddie Mac, de vaste 30-jaarsrente, gemiddeld over de 52 weken van 2024: 6,72%. Niet de laatste week en geen vijfjaarsgemiddelde — de ACS drukt haar dollars uit in geld van 2024, en de rente moet bij hetzelfde jaar horen als de dollars.
- Controles
Voor vijf landen waar op een of ander regionaal niveau gemiddelde transactieprijzen bestaan, vergelijkt bijlage A vraag- en transactieprijzen en vindt een zeer hoge correlatie, met wisselende verschillen.
De auteurs verwachten dat het verschil op krappe markten kleiner is, waardoor een eigen woning in de stad in werkelijkheid nog minder betaalbaar zou zijn dan de kaart al laat zien.
Beperkingen: die van de studie en die van mij
Zowel de data als de berekeningen kunnen fout zijn. De cijfers zijn automatisch opgehaald bij verschillende statistiekbureaus en hier door één persoon verder bewerkt: een verkeerde koppeling, een verouderd bestand of een vergissing in een formule zijn allemaal mogelijk, en geen van de bronnen heeft deze pagina gecontroleerd.
Controleer een getal bij de bron voordat je erop vertrouwt; elke sectie linkt ernaar.
In Europa zijn vraagprijzen geen transactieprijzen. De studie werkt met vraagprijzen, en het verschil met de werkelijk betaalde prijs is op gemeenteniveau niet bekend.
Waar het wel bekend is, hangt de betaalde prijs nauw samen met de vraagprijs, maar het verschil volgt een eigen patroon. De Amerikaanse laag is geen van beide: het is wat eigenaren denken dat hun woning waard is, en dat is geen advertentie en geen verkoop.
Een plaats is één getal, en een Amerikaanse county is een grote plaats. Binnen een stad kan het verschil tussen wijken even groot zijn als het verschil tussen regio’s, en de kaart kan dat niet tonen. Een county is nog grover: Los Angeles County telt tien miljoen mensen en één mediane woningwaarde.
De kaart kan ook geen regio’s inkleuren: er bestaan geen vrij herbruikbare contouren van Europese regio’s met dit detail, dus deze pagina kleurt hele landen in en markeert plaatsen als stippen. Regionale cijfers en cijfers per staat zijn wel te vinden via de zoekfunctie, de infokaarten en de ranglijst.
Het Europese lokale inkomen is een schatting. Het enquête-inkomen wordt met een model over de gemeenten verdeeld, niet in elke gemeente apart gemeten.
In verscheidene Oost-Europese landen varieert die verdeling buiten de grote steden weinig, dus sommige tussenliggende regio’s kunnen armer lijken dan ze zijn. De auteurs vragen de absolute waarden met voorzichtigheid te behandelen; de patronen zijn robuuster dan de cijfers.
Geen eigen inbreng, geen leennormen. De studie laat beide buiten beschouwing. De schuifregelaar voor eigen inbreng op deze pagina is mijn toevoeging: hij verkleint de lening en laat zien wat gespaard geld waard is.
Regels zoals een maximale lening ten opzichte van de woningwaarde of van het inkomen, en andere formele drempels om een hypotheek te krijgen, zijn nog steeds niet meegenomen.
Jouw inkomen wordt niet aangepast aan een van beide definities. Als je een huishoudinkomen invult, neemt de pagina een derde van het hele bedrag, omdat een huishouden daar in werkelijkheid ook van leeft, en gebruikt ze de samenstelling van het huishouden alleen voor de regel die jouw inkomen vergelijkt met het lokale gemiddelde.
Die vergelijkingsregel meet in Europa tegen een inkomen per volwassenenequivalent en in de Verenigde Staten tegen een mediaan huishoudinkomen vóór belasting, en dat staat er ook bij. Maar de vierkante meters, en in de Verenigde Staten de jaren inkomen, komen uit jouw geld en de lokale prijs, en dat is overal dezelfde berekening.
Tijdsperiode. Europese advertenties zijn van 2024–2025, inkomens van 2024, rentes meestal gemiddelden over 2023, bevolking uit de censusronde van 2021. De Amerikaanse cijfers zijn vijfjaarsramingen uit een enquête over 2020 tot 2024, uitgedrukt in dollars van 2024.
De Amerikaanse kant is dus helemaal geen momentopname, maar een gemiddelde over vijf jaar, dat bij snel veranderende prijzen achterloopt op de huidige markt. Dat is nog een reden waarom de twee lagen op aparte kaarten staan.
De twee inkomens zijn niet dezelfde grootheid. Het Europese is een gemiddeld gestandaardiseerd besteedbaar inkomen: na belasting, gedeeld door een weging voor huishoudomvang, dus per volwassenenequivalent. Het Amerikaanse is een mediaan huishoudinkomen vóór belasting, voor iedereen die samenwoont, zonder equivalentieschaal.
Beide zijn wat hun statistiekbureau publiceert. Het ene is niet in het andere om te rekenen zonder belastingen en huishoudsamenstelling te modelleren, en dan krijg je een gok die eruitziet als een exact getal.
Deze pagina maakt die omrekening niet. Ze houdt de lagen gescheiden en biedt het eerlijke alternatief: vul je eigen inkomen in, en beide kanten beantwoorden dezelfde vraag.
Vraagprijzen tegenover schattingen van eigenaren. De Europese laag is gebouwd uit advertenties – wat verkopers vroegen. De Amerikaanse laag is gebouwd uit de enquête – wat eigenaren zeggen dat hun woning waard is.
Geen van beide is wat kopers betaalden, en de twee wijken op verschillende manieren af van een verkoopprijs, dus de prijzen van de twee lagen worden nergens op deze pagina met elkaar vergeleken.
En de twee prijzen omvatten verschillende dingen. In het Europese cijfer zitten overal overdrachtsbelasting of btw, kadasterkosten en notariskosten – in Wenen is dat 6,4% bovenop de vraagprijs.
Het Amerikaanse cijfer is de schatting van de eigenaar voor alleen de woning: afsluitkosten, overdrachtsbelasting in staten die die heffen, en makelaarscourtage vallen er allemaal buiten.
De Europese prijs is dus inclusief bijkomende kosten en de Amerikaanse exclusief. Hier wordt niet geprobeerd die kosten bij de Amerikaanse prijs op te tellen, omdat de tarieven per staat en per transactie verschillen en een schatting ervan een gok zou zijn.
De Amerikaanse woningwaarde is een mening, geen prijs. De enquête vraagt eigenaren wat hun woning volgens hen zou opbrengen. Dat is geen transactieprijs en geen vraagprijs, en niets op deze pagina doet alsof het dat wel is.
Het is de enige maat voor woningwaarde op county-niveau die de Verenigde Staten publiceren, en ze wordt hier onder haar eigen naam gebruikt.
Amerikaanse huur is bruto en per woning, niet kaal en per vierkante meter. De mediane brutohuur omvat de nutsvoorzieningen die een huurder betaalt, en gaat over de mediane huurwoning, hoe groot die ook is.
Ze is niet om te rekenen naar vierkante meters, en haar vergelijken met de Europese huur per vierkante meter zou appels met peren vergelijken. Daarom wordt de Amerikaanse huurquote berekend op de mediane huurwoning van de county zelf, en zo staat het er ook bij.
De Amerikaanse huurquote is een verhouding van medianen, geen telling van overbelaste huishoudens. Volgens de kaart slokt de mediane huur 30% of meer van het mediane inkomen op in county’s waar 1,2% van de Amerikanen woont.
Per huishouden gevraagd zegt dezelfde enquête dat 51% van de huurders 30% of meer betaalt. Het tweede getal beschrijft mensen; het eerste is het enige dat op een kaart per county te tekenen is.
Het verschil tussen beide ontstaat doordat huren en inkomens ongelijk over de huishoudens verdeeld zijn, en die spreiding is met één getal per county niet te laten zien.
Er zijn helemaal geen Amerikaanse vierkante meters. Woonoppervlak wordt op county-niveau niet verzameld, niet door de ACS en ook niet door een andere federale bron, dus op de Amerikaanse kaart staan de drie weergaven in vierkante meters uit. Liever een knop die uitstaat dan een kaart vol gokwerk.
Buiten Europa en de Verenigde Staten maar twee steden. Lima en Buenos Aires publiceren een prijs per vierkante meter per district, en ze staan op eigen kaarten, buiten de ranglijsten en de vergelijking.
Voor een extra land zou een prijs per oppervlakte-eenheid nodig zijn, gepubliceerd door het statistiekbureau of de centrale bank van dat land, en een lege kaart met een eerlijk opschrift is beter dan een volle kaart met verzonnen getallen.
Waar de cijfers vandaan komen
Elk getal op deze pagina komt uit een openbaar bestand dat iedereen kan downloaden, zonder sleutel, account of betaling. Hieronder staat de hele herkomst in één tabel; de alinea’s daarna gaan over de punten waarop een keuze gemaakt moest worden.
| Europa, 31 landen | Verenigde Staten | |
|---|---|---|
| Prijseenheid | Per vierkante meter — en alleen daardoor is de vraag naar betaalbaarheid in oppervlakte te beantwoorden | Geen. Woonoppervlak wordt niet verzameld door de ACS, en ook niet door enige federale bron op county-niveau |
| Prijs | ESPON HOUSE4ALL: 18,4 mln vraagprijzen uit een jaar wekelijks scrapen, per m², met overdrachtsbelasting, notaris- en kadasterkosten erbij | ACS B25077: mediane waarde van woningen bewoond door de eigenaar — wat de eigenaar schat dat de woning zou opbrengen, per woning, niet per oppervlakte |
| Betrouwbaarheid | Het aantal advertenties per gemeente wordt niet gepubliceerd, dus een cijfer dat op een handvol advertenties rust, is niet te onderscheiden van een cijfer dat op duizenden rust | Elke raming komt met een betrouwbaarheidsinterval van 90%. Mediane county ±5,9%, één op de tien breder dan ±16%, 187 county’s breder dan ±20% — en de infokaart vermeldt het |
| Inkomen | Eurostat EU-SILC, gemiddeld gestandaardiseerd besteedbaar inkomen 2024 — na belasting, per volwassenenequivalent — met een model over de gemeenten verdeeld | ACS B19013, mediaan huishoudinkomen — vóór belasting, per huishouden, zonder equivalentieschaal — voor elke county afzonderlijk gemeten |
| Huur | ESPON HOUSE4ALL: 3,6 mln huuradvertenties, per m² per maand, zonder nutsvoorzieningen | ACS B25064, mediane brutohuur: contracthuur plus door de huurder betaalde nutsvoorzieningen, per woning, niet per oppervlakte |
| Hypotheekrente | Nationale vaste rentes van DG ECFIN, laatste jaargemiddelde, meestal 2023 | Freddie Mac PMMS, vaste rente over 30 jaar, gemiddeld over 2024 — het jaar waarin de ACS haar dollars uitdrukt: 6,72% |
| Bevolking | Eurostat-tabel LAU 2021 | ACS B01003, dezelfde enquête en dezelfde periode als al het andere in deze kolom |
| Contouren | Landsvormen van Natural Earth op 1:50 mln voor beide kaarten; middelpunten van county’s uit Natural Earth 1:10 mln admin-2, en uit de federale TIGER 2024-grenzen voor de negen planningsregio’s van Connecticut die Natural Earth nog niet heeft. Publiek domein. | |
| Detailniveau | 8.489 gemeenten in 1.251 NUTS 3-regio’s | 3.141 county’s in de 50 staten en het District of Columbia |
| Periode | Advertenties maart 2024 – maart 2025, inkomens 2024 | Eén vijfjaarsraming over 2020–2024, in dollars van 2024 — een gemiddelde, geen momentopname |
| Dekking | 31 landen; nog drie staan zonder data op de kaart | 3.141 van de 3.144 county’s, 100% van de bevolking. Bij drie ontbreekt een mediaan die de pagina nodig heeft — één heeft geen inkomen, twee hebben noch een woningwaarde, noch een huur; de 78 municipios van Puerto Rico vallen erbuiten, omdat ze uit een aparte enquête komen |
| Licentie | ESPON: hergebruik met bronvermelding en de verplichte disclaimer, beide op deze pagina | Federaal werk van de VS, publiek domein. Freddie Mac: “Information from this document may be used with proper attribution” |
Wie de rijen voor prijs en inkomen samen leest, ziet in één oogopslag waarom de lagen gescheiden blijven: de ene kolom zet vraagprijzen af tegen inkomen na belasting per volwassenenequivalent, de andere schattingen van eigenaren voor hele woningen tegen inkomen vóór belasting per huishouden.
Beide zijn verdedigbare metingen. Geen van beide is in de andere om te rekenen.
Volgens de verklaring over beschikbaarheid van data in het artikel zijn de data op redelijk verzoek bij de auteurs verkrijgbaar.
Bij het artikel zit geen tabel; de aanvullende bestanden zijn de twee kaarten als vector-pdf’s. De cijfers op deze pagina komen dus uit de op een na beste bron, en hieronder staat precies hoe ze zijn verkregen.
De kaartdienst van ESPON. Het HOUSE4ALL-project publiceert een interactieve StoryMap op het ArcGIS-portaal van ESPON. De kaarten daarin zijn gemaakt op basis van drie openbare feature services (gegevenslagen) op de GIS-server van het programma.
Een daarvan, HOUSE4ALL_data_at_LAU_level, bevat een rij per gemeente met het gemiddelde gestandaardiseerde inkomen 2024, de gecorrigeerde koopprijs en huur per vierkante meter, de nationale hypotheekrente en de twee betaalbaarheidsindicatoren uit het artikel, sa_m2 en ra_m2.
Op 14 september 2026 zijn alle 89.601 rijen via de query-interface van de dienst opgevraagd, steeds 2.000 tegelijk, met het middelpunt van elke gemeente. Die tabel, ingekort tot de velden die hier worden gebruikt, staat naast deze pagina als house4all-lau-2024.csv (10,7 MB).
De formule is gecontroleerd, niet aangenomen. Voor alle 78.758 gemeenten met koopdata is nagerekend: neem een derde van het maandinkomen, reken uit hoeveel je daarmee over 30 jaar kunt lenen tegen de rente in die rij, deel dat door de gecorrigeerde prijs, en je krijgt de sa_m2 van de dienst, tot op een miljardste nauwkeurig.
Voor de huurindicator geldt hetzelfde. De rekenhulp gebruikt dus de rekenwijze van de studie, geen benadering ervan, en met de standaardinstellingen toont ze de eigen cijfers van de studie.
De gecorrigeerde prijs is de vraagprijs, gewogen naar hoelang elke advertentie online stond, met transactiekosten erbij: in Wenen ligt hij 6,4% boven de kale vraagprijs, ongeveer wat de Oostenrijkse overdrachtsbelasting, inschrijvings- en notariskosten samen bedragen.
Wat uit de dienst komt, en wat er niet in zit. De prijzen voor de vijf grootteklassen staan in de dienst, maar de gepubliceerde indicatoren gebruiken de algemene gecorrigeerde prijs, en deze pagina ook.
De verstedelijkingsgraad en de kustmarkering komen uit de LAU 2021-correspondentietabel van Eurostat, die alleen de EU-27 dekt; Zwitserse, Noorse en IJslandse gemeenten verschijnen in de grafiek hierboven als “niet ingedeeld”.
Overzeese gebieden, de Canarische Eilanden, de Azoren en Madeira vallen buiten het kaartbeeld, maar zijn wel te vinden via de zoekfunctie.
Een derde is geen 33%. Het artikel spreekt van een derde van het inkomen, en de eerste versie van deze pagina maakte daar 33% van, omdat de schuifregelaar met hele procenten werkt.
Maar 33% is 1% minder dan een derde: 33 tegenover 33,33, een verschil van een honderdste van de waarde. Dat was genoeg om elk cijfer op de pagina 1% onder dat van de studie te laten uitkomen, terwijl de pagina beweerde de studie exact na te rekenen.
De standaardwaarde is nu precies een derde en de schuifregelaar toont “een derde”. Verschuif je hem, dan springt hij naar hele procenten en is het niet langer de instelling van de studie; dat staat dan ook in de regel onder de rekenhulp.
Gecontroleerd tegen de dienst: de gepubliceerde betaalbare meters worden nagerekend tot op 8 delen per tien miljard bij 78.758 gemeenten voor kopen en 5 delen per miljard bij 47.154 voor huren.
Kleine woningen kosten meer per vierkante meter. De dienst heeft naast het algemene gemiddelde ook prijzen per grootteklasse, en het verschil is niet klein. Over de hele steekproef kost een vierkante meter in een woning onder 30 m² 28% meer bij kopen en 38% meer bij huren dan gemiddeld; boven 120 m² is het 6% en 17% minder.
Die meerprijs hangt meer af van het land dan van de plaats, en loopt enorm uiteen, van 13% in Duitsland tot 83% in Spanje. Overal waar je een oppervlakte opgeeft, gebruikt deze pagina nu de prijs van de bijbehorende grootteklasse. Het antwoord op “ik wil 25 m²” is dus niet langer het antwoord voor 100 m², naar rato verkleind.
Dat verandert de volgorde van de landen: bij 25 m² is Duitsland makkelijker dan Spanje, bij 150 m² Spanje makkelijker dan Duitsland. De hoofdcijfers – vierkante meters om te kopen en te huren – gebruiken nog steeds de algemene prijs, omdat de studie zelf zo rekent.
Waarom de kaart stippen toont en geen ingekleurde regio’s. Er bestaan geen vrij herbruikbare contouren van Europese regio’s met dit detail, dus de kaart kleurt hele landen in met de landsvormen van Natural Earth, die publiek domein zijn, en markeert elke plaats als een stip.
De regionamen komen uit de statistische codelijst van Eurostat, die voor elk doel vrij te hergebruiken is. De projectie is de oppervlaktegetrouwe azimutale projectie van Lambert, uit dezelfde familie als die van de ESPON-kaarten.
Waar de pagina en het artikel verschillen. De bevolkingsaandelen berekend uit de dienst (41% onder 50 m² om te kopen, 37% om te huren) liggen een paar procentpunten onder de 44% en 39% van het artikel.
De kaartdienst bevat de vrijgegeven data van het project; figuur 3 van het artikel is getekend uit de werkdataset van de auteurs, en die twee kunnen verschillen in bevolkingswegingen, in inkomensjaar of in de behandeling van gemeenten zonder data.
Waar de cijfers van het artikel worden aangehaald, staan ze er als zodanig; de grafiek toont wat de openbare tabel oplevert.
Eén bron voor de hele Amerikaanse laag. De American Community Survey geeft elke county een mediane woningwaarde, een mediaan huishoudinkomen, een mediane brutohuur en een bevolkingsaantal, in één release, als federaal werk in het publieke domein.
Elke rij heeft de federale FIPS-code, het vaste nummer van elke county, dus county’s worden exact gekoppeld en nooit op naam.
Hoe de tabellen worden opgevraagd. Voor de eigen API van het Census Bureau, de koppeling waarmee een programma de tabellen opvraagt, is een sleutel nodig.
Dezelfde tabellen uit het publieke domein worden daarom opgevraagd via de open API van Census Reporter, een non-profit die ronduit stelt: “Data on Census Reporter comes from the US Census Bureau and is not copyrighted.”
Hun server wil weten wie er gegevens opvraagt, dus stuurt het script dat de data ophaalt de naam en het adres van deze pagina mee als user agent, in plaats van zich als browser voor te doen.
Opnieuw Connecticut, en nu van de andere kant. De staat verving zijn acht county’s door negen planningsregio’s, en deze keer is het het Census Bureau dat al is overgestapt en Natural Earth dat achterloopt: de enquête publiceert de negen, het kaartbestand heeft nog de acht.
In plaats van de staat weg te laten of het punt van een buurregio over te nemen, worden de negen middelpunten hier berekend uit de federale TIGER 2024-grenzen – een oppervlaktegewogen zwaartepunt van de polygoon, zonder de gaten erin – en van elk is gecontroleerd dat het binnen de staat valt.
Alaska hoefde deze keer niet te worden aangepast: de enquête gebruikt al Chugach en Copper River, de eenheden die Valdez-Cordova in 2019 vervingen.
Rijen voor staten en het land worden opgevraagd, niet samengesteld. Een naar bevolking gewogen gemiddelde van county-medianen is geen mediaan, en de eerste versie van deze pagina berekende die rijen precies zo, uit county’s.
De ACS publiceert elk niveau, dus de rij van Californië is de eigen mediaan van Californië en de landelijke rij de landelijke. De pagina zegt 4,1 jaar inkomen voor de mediane Amerikaanse woning omdat de twee landelijke medianen van het Census Bureau dat zeggen, niet omdat het gemiddelde van 3.141 county’s daarop uitkomt.
Bij drie county’s ontbreekt een getal, en 78 municipios zijn bewust weggelaten. De Baca County in New Mexico heeft geen gepubliceerd mediaan huishoudinkomen; Kenedy County en Loving County in Texas – met enkele honderden inwoners – hebben noch een woningwaarde, noch een huur.
Alle drie staan met hun reden in het bestand met ontbrekende gegevens; bij elk nieuw ontbrekend getal stopt het bouwen van de pagina.
De 78 municipios van Puerto Rico zitten in dezelfde download, maar zijn uitgesloten: ze komen uit de aparte Puerto Rico Community Survey, de totalen van het Census Bureau voor de Verenigde Staten omvatten ze niet, en als ze erin zaten, zou de rij voor het land iets anders betekenen.
De meerprijs voor kleine woningen stopt bij de Atlantische Oceaan. De Europese data meten hoeveel meer een vierkante meter kost in een kleine woning, land voor land, en deze pagina gebruikt dat overal waar je een oppervlakte opgeeft.
Voor de Verenigde Staten bestaat zo’n meting niet, en er is ook geen Amerikaanse prijs per vierkante meter waarop je haar zou kunnen toepassen: een oppervlakte die je opgeeft, geldt alleen voor de Europese kaart.
De wisselkoersen voor het inkomensveld zijn de referentiekoersen voor de euro van de Europese Centrale Bank van 11 september 2026. Ze staan vast in de pagina, zodat een gedeelde link volgende maand nog hetzelfde bedrag betekent.
Bronnen
- Sielker, F., & Banabak, S. (2026). Where can you still afford to live? – a comparative perspective on European housing affordability. Journal of Maps, 22(1), 2695777. Open access, gepubliceerd op 2 september 2026. doi:10.1080/17445647.2026.2695777. Aanvullende kaarten: SalesAffordability2024.pdf, RentalAffordability2024.pdf.
- Sielker, F., Banabak, S., Gerhalter, M., Neuhuber, T., Sutterlütti, D., Dorner, J., et al. (2025). Access to affordable and quality housing for all people: Main report. ESPON EGTC. PDF.
- Sielker, F., Banabak, S., Serra, M., Palma, E., Falcón, L., Sutterlütti, D., & Larrea, E. (2025). Access to affordable and quality housing for all people: Methodological report. ESPON EGTC. PDF. Met de lijst van websites waarvan advertenties zijn verzameld, en de verwerkingscode.
- ESPON HOUSE4ALL StoryMap en feature services, GIS-portaal van ESPON. StoryMap · HOUSE4ALL_data_at_LAU_level · projectpagina.
- U.S. Census Bureau. American Community Survey, vijfjaarsramingen 2020–2024, tabellen B25077 (mediane waarde van woningen bewoond door de eigenaar), B19013 (mediaan huishoudinkomen), B25064 (mediane brutohuur) en B01003 (totale bevolking), per county, staat en land. census.gov/programs-surveys/acs. Een werk van de Amerikaanse overheid: publiek domein.
- Census Reporter. Open API, gebruikt om die tabellen en de TIGER 2024-grenzen van de county’s op te vragen. censusreporter.org. Hun verklaring: “Data on Census Reporter comes from the US Census Bureau and is not copyrighted.”
- Freddie Mac. Primary Mortgage Market Survey, wekelijkse historie van de vaste 30-jaarsrente. freddiemac.com/pmms. Hun pagina vermeldt: “Information from this document may be used with proper attribution.”
- Natural Earth. Contouren en middelpunten van county’s, 1:10 miljoen admin-2, publiek domein. naturalearthdata.com. Het bevat nog de acht afgeschafte county’s van Connecticut, dus de negen planningsregio’s die het Census Bureau nu gebruikt, krijgen hun middelpunten in plaats daarvan uit de federale TIGER 2024-grenzen.
- Mikou, M., Vallet, A., & Guivarch, C. (2024). Harmonized disposable income dataset for Europe at subnational level. Scientific Data, 11, 308. doi:10.1038/s41597-024-03138-x.
- Eurostat. Gemiddeld en mediaan inkomen naar leeftijd en geslacht, EU-SILC-enquête (ilc_di03). databrowser.
- Eurostat. Local Administrative Units, LAU 2021-correspondentietabel met bevolking, verstedelijkingsgraad en kustmarkering. GISCO.
- Natural Earth. Landsgrenzen, 1:50 miljoen, publiek domein. naturalearthdata.com.
- Eurostat. Namen van NUTS-regio’s uit de statistische codelijst GEO, voor elk doel te hergebruiken met bronvermelding. SDMX-codelijst.
- Europese Centrale Bank. Eurowisselkoersen (referentiekoersen), 11 september 2026. ECB.
- Persberichten met de eigen samenvatting van de auteurs: EurekAlert!, 2 september 2026; nieuws van TU Wien.
Voorwaarden van ESPON. De betaalbaarheidsdata die hier worden gebruikt, zijn ESPON-materiaal en worden vermeld zoals de juridische kennisgeving voorschrijft: © ESPON en Origin of data: ESPON EGTC. De kennisgeving vereist ook deze disclaimer overal waar bevindingen van ESPON worden gebruikt: “The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee.” De kaarten op deze pagina zijn speciaal hiervoor getekend op basis van de ESPON-tabel en zijn geen reproducties van ESPON-kaarten, dus ze dragen noch de kaartstijl, noch het logo van ESPON. Zoals de kennisgeving eveneens voorschrijft, wordt een link naar deze pagina naar de ESPON EGTC gestuurd.
De studie is het werk van Franziska Sielker en Selim Banabak van het Instituut voor Ruimtelijke Planning van TU Wien, en van het ESPON HOUSE4ALL-consortium. Deze pagina is een onafhankelijke bewerking van hun openbare data; elke fout in de rekenhulp of de tekst is van mij, niet van hen.
Vertaald uit het Engelse origineel. De namen van plaatsen op de kaart en in de zoekfunctie, de titels van geciteerde werken en de bronvermelding en disclaimer van ESPON blijven in hun oorspronkelijke vorm; Europese namen in de lopende tekst staan in hun Nederlandse vorm.