Il tuo reddito in metri quadrati
avgrebenkin.com/research/housing/it/
Dati europei: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Dati americani: U.S. Census Bureau, American Community Survey 2020–2024, e Freddie Mac.
Il tuo reddito in metri quadrati
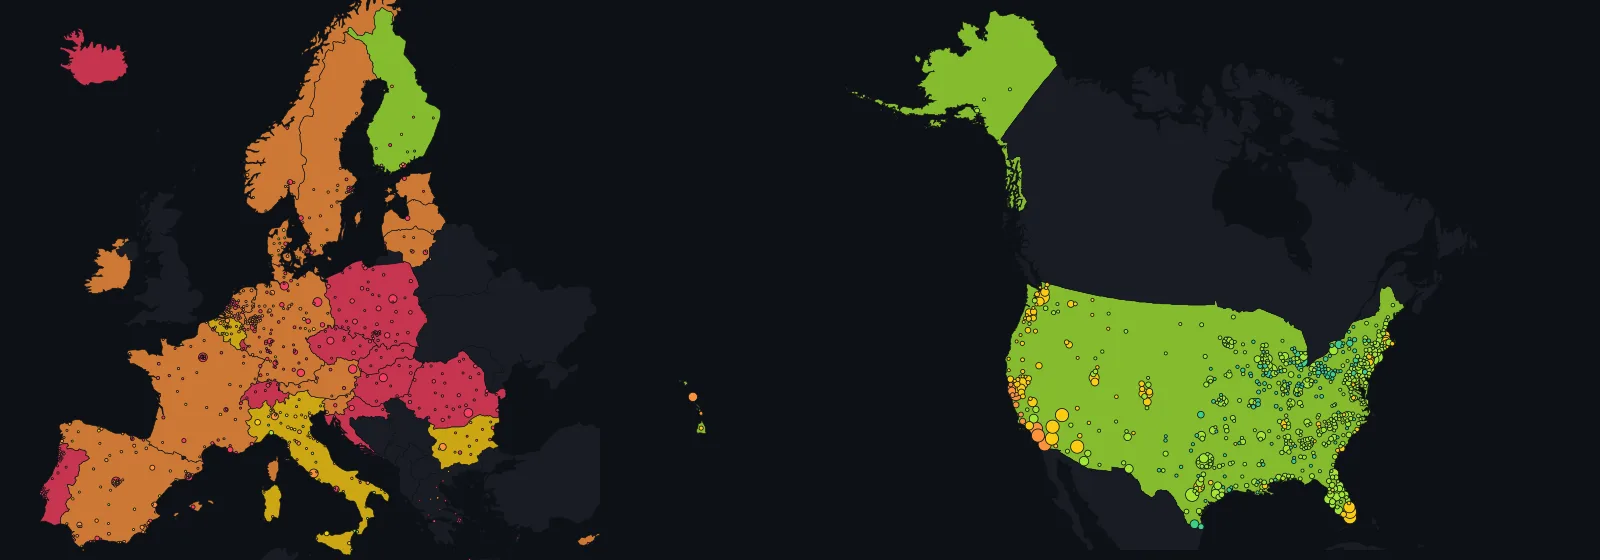
Se guadagni quanto la media della tua città e ogni mese metti un terzo di quei soldi nella rata di un mutuo trentennale, al tasso del tuo paese, quanto è grande la casa che compri ai prezzi della zona? Per il 44% degli europei, meno di 50 metri quadrati. Qui il conto è fatto per 11.630 luoghi d’Europa e degli Stati Uniti, e anche per il tuo reddito.
Chiedi se una città è cara e di solito ti rispondono con un indice dei prezzi: 130 qui, 97 là, e niente che si riesca a immaginare. Questa pagina risponde in un’unità che chiunque può misurare a passi: i metri quadrati.
Si prende quanto guadagnano in media gli abitanti di un posto, se ne mette un terzo per la casa e si conta quanto spazio ci si compra ai prezzi locali.
Per l’acquisto, quel terzo diventa la rata mensile di un mutuo a 30 anni al tasso del paese; la risposta si ottiene dividendo il prestito che quella rata permette di ripagare per il prezzo locale al metro quadrato.
Per l’affitto, lo stesso terzo si divide per l’affitto locale al metro quadrato. A Varsavia con il mutuo si comprano 17 m² e in affitto se ne hanno 34; a Milano, 67 e 47.
L’idea non è mia. Nel settembre 2026 Franziska Sielker e Selim Banabak della TU Wien hanno pubblicato sul Journal of Maps una coppia di mappe di questo tipo, che copre ogni comune d’Europa ed è costruita su 22 milioni di annunci raccolti per il progetto ESPON HOUSE4ALL.
La loro tabella è la base della parte europea di questa pagina, riprodotta con uno scarto inferiore a una parte su un miliardo.
Di nuovo c’è tutto il resto. Accanto ci sono gli Stati Uniti, costruiti sull’American Community Survey del Census Bureau per tutte le 3.141 contee.
Due città latinoamericane, Lima e Buenos Aires, hanno mappe tutte loro, e altri quattro paesi della regione compaiono attraverso l’Organizzazione per la cooperazione e lo sviluppo economico (OCSE).
Un calcolatore risponde per il tuo reddito invece che per la media locale, alle tue condizioni. E un blocco sulle offerte di lavoro calcola quanto deve valere uno stipendio all’estero per vivere almeno come vivi adesso.
Alla metà americana manca l’unità di misura, e proprio questo si è rivelato una scoperta. Per dire quanti metri quadrati compra un reddito serve un prezzo al metro quadrato, e la statistica pubblica americana non ne ha.
Il Census Bureau chiede quanto vale una casa e quanto costa l’affitto, ma mai quanto è grande, e nessun’altra fonte pubblica negli Stati Uniti la misura contea per contea.
Così la mappa americana risponde con le due misure che i dati pubblici consentono. Anni di reddito: quanti anni di reddito familiare servono per pagare in contanti la casa mediana della contea (la mediana è il valore di mezzo: metà delle case valgono di più, metà di meno).
Quota d’affitto: quanta parte del reddito mensile se ne va per l’affitto mediano. Su quella mappa i tre indicatori in metri quadrati (acquisto, affitto e differenza tra i due) sono disattivati, invece di essere riempiti con una stima verosimile.
Europa e America non finiscono mai in un’unica classifica. Il reddito europeo è misurato al netto delle tasse e per adulto equivalente; quello americano al lordo e per famiglia. Il prezzo europeo è quello che i venditori chiedevano al metro quadrato; quello americano è ciò che i proprietari pensano valga la loro intera casa.
Mettili in fila per reddito locale e confronteresti due istituti di statistica, non due mercati immobiliari. Se però inserisci il tuo reddito, le due mappe rispondono alla stessa identica domanda.
Tutto viene calcolato nel tuo browser a partire da un’unica tabella contenuta nella pagina stessa: verso l’esterno non parte nessuna richiesta, e la pagina funziona anche scaricata sul computer.
La sezione Da dove vengono i numeri dice che cosa è stato preso da dove, che cosa è stato verificato e che cosa non si è potuto rendere confrontabile.
Il tuo reddito e le tue condizioni
Ogni campo di questo pannello agisce su entrambe le mappe, sulle schede, sul confronto e sulle classifiche. Lascia vuoto il reddito e per ogni luogo il calcolo usa quanto guadagnano in media i suoi abitanti: in Europa si ottengono così esattamente i risultati dello studio pubblicato.
Inserisci il tuo reddito e ogni luogo viene ricalcolato per te: i tuoi soldi e le tue condizioni, confrontati con i prezzi del posto.
Ogni esempio compila i campi qui sotto con una situazione tipica. Poi puoi cambiare quello che vuoi: la riga sotto i campi dice sempre con esattezza che cosa si sta calcolando.
Al netto delle tasse, sommando tutti i componenti della famiglia. Se lo lasci vuoto, ogni luogo viene calcolato sul reddito medio dei suoi abitanti; se lo inserisci, mappe, schede e classifiche si basano sui tuoi soldi.
Lo studio destina alla casa esattamente un terzo del reddito, ed è il valore predefinito. Sposta il cursore per provare un budget più stretto o più largo; quando la casa assorbe più del 40% del reddito, gli statistici parlano di «sovraccarico dei costi abitativi».
Con un mutuo più lungo la rata mensile scende, quindi con la stessa cifra al mese si ripaga un prestito più grande e si comprano più metri. Le mappe dello studio usano 30 anni; l’allegato B le ripropone con 20.
Se il campo resta vuoto, ogni paese usa il proprio tasso: in Europa i tassi fissi nazionali usati dallo studio, per esempio 3,01% in Francia, 4,00% in Germania e 8,32% in Polonia; negli Stati Uniti la media 2024 del tasso a 30 anni di Freddie Mac, 6,72%. Se inserisci un tasso, vale per tutti i luoghi insieme.
La parte del prezzo che paghi subito, così il mutuo deve coprire solo il resto. Lo studio non la prevede, e per questo il valore predefinito è zero. I prezzi europei includono già l’imposta di trasferimento e le spese notarili; i valori americani sono stime dei proprietari, senza costi aggiunti.
Fattore di equivalenza 1,0 (scala OCSE). Serve solo per la riga che confronta il tuo reddito con la media locale.
Zero disattiva il filtro. Se indichi una superficie succedono tre cose: la mappa mette in grigio i luoghi dove, alle tue condizioni, è fuori portata; le classifiche tengono solo quelli dove è alla portata; anni di reddito e quota d’affitto si calcolano su quella superficie, al prezzo chiesto per appartamenti di quella misura.
Sulla mappa degli Stati Uniti, dove la superficie delle case non viene pubblicata, il cursore è disattivato.
La mappa
Due mappe, una alla volta: l’Europa per comune e gli Stati Uniti per contea. Non usano la stessa scala, perché i redditi su cui si basano sono misurati in modo diverso: lo spiega senza giri di parole la sezione sulle fonti.
Ogni paese è colorato secondo il suo dato nazionale; ogni punto è un singolo luogo, colorato sulla stessa scala.
Passa il mouse o tocca un punto o un paese per vederne i numeri, ingrandisci per vedere più luoghi e usa la ricerca per andare dritto a quello che ti interessa: cerca su entrambe le mappe e, se serve, passa dall’una all’altra.
La scheda accanto alla mappa mostra che cosa significano le tue impostazioni nel luogo selezionato, e quale reddito servirebbe per viverci. I pulsanti sotto la scheda aggiungono il luogo a una tabella di confronto, che compare subito sotto la mappa.
Luogo selezionato
Cerca un comune qui sopra o fai clic su un paese della mappa. La scheda mostra quanto spazio si compra lì con un terzo del reddito, alle tue condizioni, e quale reddito servirebbe per la superficie che vuoi.
I numeri di questa pagina possono essere sbagliati. I dati sono stati raccolti in automatico da diverse fonti statistiche e rielaborati qui, e sia i dati sia i calcoli possono contenere errori. Prima di fidarti di una cifra, verificala sulla sua fonte: le fonti sono elencate in fondo alla pagina.
Dati europei: © ESPON · Origin of data: ESPON EGTC. The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee. Le mappe di questa pagina sono disegnate qui a partire da quei dati; non sono mappe ESPON e non usano la grafica cartografica ESPON. Dati americani: U.S. Census Bureau, American Community Survey 2020–2024 (pubblico dominio), e Freddie Mac. Contorni dei paesi e centroidi delle contee: Natural Earth, pubblico dominio.
Fianco a fianco
Questa tabella compare appena aggiungi un luogo, e ne contiene fino a quattro: comuni, contee, regioni o paesi dell’una o dell’altra mappa. Le righe del primo blocco seguono le tue impostazioni.
Nei due blocchi successivi le condizioni sono fisse: prima la stessa quota di reddito e la stessa durata del mutuo per tutti, poi i dati dello studio, così i luoghi si confrontano come li confronta l’articolo.
Per aggiungere un luogo, selezionalo sulla mappa o con la ricerca e premi + Aggiungi al confronto sulla sua scheda, oppure premi il + in fondo a una riga delle classifiche.
Se mescoli Europa e Stati Uniti, la tabella tiene solo le righe disponibili per entrambi, indica su che cosa è calcolato ciascun lato (in Europa un appartamento della superficie scelta, negli Stati Uniti la casa mediana) e non segna nessuna cella come la migliore: i due redditi sono misurati in modo diverso.
Un’offerta di lavoro in un altro paese?
Il numero che nessuno ti dice è quanto deve valere l’offerta per vivere almeno come adesso. Indica dove vivi e dove si trova il lavoro: il calcolo si fa due volte, per affittare lo stesso spazio e per comprarlo, con tasso ipotecario e valuta di ciascun paese. Inserisci l’offerta e vedrai di quanto è sopra o sotto.
Funziona anche tra Europa e Stati Uniti, perché si basa sul tuo reddito e non su quello di uno dei due istituti di statistica. In quel caso, siccome la superficie delle case americane non viene pubblicata, a restare uguale è la quota di reddito che spendi per la casa, non lo spazio, e accanto alla risposta lo trovi scritto.
Il luogo da cui parti: il suo affitto, i suoi prezzi e il suo reddito sono il termine di confronto.
Comune, regione o paese; può trovarsi anche sull’altra mappa.
Lascia vuoto per vedere quanto dovrebbe valere l’offerta; inseriscila per vedere quanto manca o quanto avanza.
Classifiche
Ogni numero di questa tabella cambia con le tue impostazioni, e la tabella mostra solo i luoghi della mappa che stai guardando: i redditi europei e americani sono misurati in modo diverso, e una classifica unica finirebbe per confrontare due istituti di statistica, non due mercati immobiliari.
Se più sopra hai indicato una superficie minima, l’elenco si limita ai luoghi in cui quella superficie è alla portata.
Quanto spazio possono permettersi gli europei
Solo Europa. Prendi tutti gli abitanti dei 31 paesi e chiediti, per ciascuno, una cosa sola sul suo comune: quanti metri quadrati ci si comprano con un terzo del reddito medio? Il grafico divide le persone in base alla risposta.
Ogni barra corrisponde a una risposta, da meno di 50 m² a sinistra a oltre 150 a destra, e la sua altezza è la quota di europei che vive in luoghi con quella risposta. I colori dividono ogni barra secondo dove abitano quelle persone: in città, in piccole città e sobborghi, o in campagna.
È la figura 3 dello studio, ricostruita dalla stessa tabella e bloccata sulle condizioni dello studio: un terzo del reddito medio locale, un mutuo a 30 anni, il tasso nazionale. Le tue impostazioni non cambiano questo grafico.
Dati letti dalla tabella così com’era pubblicata nel settembre 2026: il 41% delle persone vive dove con un terzo del reddito medio si comprano meno di 50 m², il 31% dove se ne comprano 50–75; per l’affitto il 37% e il 32%, più un 11% in comuni senza nessuna offerta d’affitto registrata.
Per le stesse quattro cifre l’articolo riporta il 44%, il 28%, il 39% e il 22%, e per l’ultima il 12% della popolazione rurale. Lo scarto nasce dalla differenza tra i dati pubblicati online dal progetto e quelli definitivi dell’articolo, e se ne parla in Da dove vengono i numeri.
America Latina: due città, non un continente
In tutta l’America Latina, un prezzo ufficiale al metro quadrato distretto per distretto lo pubblicano soltanto due città: Lima, attraverso la banca centrale peruviana, e Buenos Aires, attraverso l’istituto di statistica cittadino.
Per questo il blocco mostra due città, ciascuna sulla sua mappa, etichettate con il nome della città e non con una bandiera: i prezzi di una capitale non dicono nulla sul resto del paese.
Per queste città non c’è un dato sul reddito locale, quindi le mappe rispondono solo per il tuo reddito, quello inserito nel calcolatore qui sopra: quanti metri quadrati potresti comprare o affittare lì con la quota scelta. Finché non inserisci un reddito, mostrano soltanto il prezzo.
Sotto le mappe compaiono altri quattro paesi attraverso l’OCSE, l’Organizzazione per la cooperazione e lo sviluppo economico: non come prezzo, ma come quota del reddito.
Prima di leggere i colori
- Due città, non un continente. Lima e Buenos Aires sono capitali, e i loro prezzi descrivono quelle città, non il Perù o l’Argentina.
- Non confrontare le due mappe. Il prezzo di Lima è quello che i compratori hanno pagato davvero, rilevato dalla banca centrale; quello di Buenos Aires è quello che i venditori chiedevano negli annunci. Ogni mappa è colorata all’interno della propria città.
- Buenos Aires: solo bilocali. L’istituto di statistica della città pubblica il prezzo richiesto per ogni taglio di appartamento, e qui si vedono i bilocali usati, il taglio che copre più barrios. Un barrio compare solo se nel trimestre c’erano abbastanza appartamenti in vendita: 5 restano grigi. L’ultimo trimestre è provvisorio e può essere rivisto.
- Le quote OCSE sono misurate in modo diverso. Cile, Colombia e Messico dividono per il reddito al lordo delle tasse, la Costa Rica per quello al netto. Il 31,8% del Cile nel 2020 viene da un’indagine condotta durante la pandemia: un valore anomalo, non una tendenza.
- Ogni fonte è citata in fondo a questo blocco.
Quattro paesi attraverso l’OCSE
La quota mediana del reddito che le famiglie spendono per il mutuo, interessi e rimborso del capitale insieme, o per l’affitto, secondo l’Affordable Housing Database dell’OCSE. Utenze e imposte non sono incluse.
La linea tratteggiata è la Costa Rica, la cui quota è calcolata sul reddito al netto delle tasse; per gli altri tre paesi è calcolata sul reddito al lordo.
| Paese | Ultimo anno | Quota del reddito | Reddito di riferimento |
|---|---|---|---|
| Cile | 2022 | 23,7% | al lordo delle tasse |
| Colombia | 2024 | 20,5% | al lordo delle tasse |
| Costa Rica | 2024 | 17,0% | al netto delle tasse |
| Messico | 2022 | 14,4% | al lordo delle tasse |
Fonti
- Lima, prezzi e affitti: Banco Central de Reserva del Perú, series «Mercado inmobiliario». Licenza: «Puede reproducirse total o parcialmente, sin autorización expresa, siempre y cuando se cite la fuente».
- Buenos Aires, prezzi: Instituto de Estadística y Censos de la Ciudad Autónoma de Buenos Aires (IDECBA), serie MI_DVP_AX03, sobre la base de datos de Argenprop.
- Cile, Colombia, Costa Rica, Messico: OECD (2026), OECD Affordable Housing Database, HC1.2 Housing costs over income, accessed 2026-09-28. Licenza: OECD Terms and Conditions, 3. Data.
- Lima, contorni dei distretti: Instituto Geográfico Nacional (IGN), via OCHA / HDX «Peru - Subnational Administrative Boundaries». Licenza: CC BY 3.0 IGO. Contorni semplificati e ritagliati sull’area della mappa da questa pagina.
- Buenos Aires, contorni dei barrios: Buenos Aires Data, «Barrios». Licenza: CC-BY-2.5-AR. Contorni semplificati da questa pagina.
Cosa mostrano i dati europei
Tutto ciò che c’è in questa sezione viene dallo studio della TU Wien e dalla tabella ESPON su cui si basa: 31 paesi, prezzi richiesti negli annunci, reddito al netto delle tasse per adulto equivalente. Segue la sezione americana, e le due non usano la stessa scala.
Le due mappe guardano la stessa cosa da due punti di vista. Per l’acquisto, gli autori prendono un terzo del reddito medio di un comune, lo considerano la rata di un mutuo a 30 anni al tasso fisso del paese e calcolano quanti metri quadrati si comprano con il prestito corrispondente, ai prezzi locali, tasse e spese comprese.
Per l’affitto dividono lo stesso terzo per l’affitto locale al metro quadrato. Entrambe le risposte sono in metri quadrati, così i luoghi si possono confrontare senza conoscere un solo prezzo.
Quasi il 44% degli europei vive dove con quel mutuo si comprano meno di 50 metri quadrati, e circa il 28% dove se ne comprano da 50 a 75. In tutto, oltre il 70% della popolazione vive in un luogo dove con un terzo del reddito medio si comprano al massimo 75 metri quadrati. Meno del 5% vive dove se ne comprano più di 150.
Per l’affitto il quadro è molto simile. Oltre il 39% vive dove con un terzo del reddito medio si affittano meno di 50 metri quadrati, e circa il 22% dove se ne affittano da 50 a 75.
La fascia peggiore, sotto i 50 m², è soprattutto un problema urbano: di chi ci vive, oltre il 65% abita in città, circa il 26% in piccole città e sobborghi e circa il 10% in campagna. Le zone rurali spiccano per un altro motivo: per il 12% della popolazione rurale non è stato trovato nemmeno un annuncio d’affitto.
Quale paese costa meno dipende da quanto grande vuoi la casa. Gli appartamenti piccoli costano di più al metro quadrato ovunque, ma quanto di più dipende dal paese, e basta a rimescolare la classifica di tutto il continente.
Se si mettono in fila i 31 paesi in base a quanti anni di reddito medio servono per pagare un appartamento in contanti, passando da 25 m² a 150 m² la Norvegia sale di dieci posizioni e la Spagna di nove, mentre Germania e Svezia ne perdono sette ciascuna.
Per comprare 25 m² la Germania è il settimo paese più abbordabile, per 150 m² il quattordicesimo; la Spagna è diciannovesima e decima. Tra un confronto e l’altro i redditi e il livello generale dei prezzi sono rimasti gli stessi. È cambiata solo la superficie.
Quanto fidarsi di questi risultati dipende da dove è stato misurato davvero quanto costano in più, al metro quadrato, gli appartamenti piccoli. In 23 dei 31 paesi il dato viene dagli annunci del paese stesso in tutte e cinque le fasce di superficie, da meno di 30 a oltre 120 m², e tra questi ci sono tutti i paesi citati sopra.
Negli altri 8 la fascia più piccola aveva troppo pochi annunci, e al suo posto si usa la mediana europea.
Una cautela che l’articolo esplicita: dove una fascia aveva troppo pochi annunci, gli autori l’hanno completata per interpolazione, quindi non sempre il numero di una fascia corrisponde a dati osservati davvero.
La geografia è quella che ci si aspetta, solo più netta. La regione della capitale di quasi ogni paese sta nella fascia meno accessibile e si trascina dietro quelle vicine: la casa è inaccessibile anche nelle regioni intorno a Parigi, Berlino e Madrid, pur con redditi più alti, e oltre confine intorno a Svizzera e Lussemburgo.
Le coste di Francia, Spagna, Portogallo, Grecia e Croazia e le valli turistiche delle Alpi sono molto meno accessibili dell’entroterra. Scandinavia e paesi baltici risultano nettamente più accessibili, salvo qualche città molto cara. Sulla mappa lo si vede per punti; i dati regionali sono nelle classifiche e nelle schede.
A livello di paese, gli autori indicano Portogallo, Paesi Bassi e Svizzera come piuttosto inaccessibili, e lo stesso vale per Polonia e Ungheria.
Sulla Polonia c’è una precisazione che conta per leggere tutta la mappa: una quota altissima di polacchi possiede la casa senza alcun mutuo, quindi il divario tra prezzi e redditi non lo sente la maggioranza. Lo sente chi la casa la cerca adesso: le giovani famiglie e chiunque debba trasferirsi.
L’affitto è più accessibile dell’acquisto in Germania, Francia, Belgio, Austria e Svizzera, ma non in Portogallo, Grecia, Bulgaria o Irlanda. A Vienna con un terzo del reddito medio si affittano 52 m², ma se ne comprano solo 31; a Madrid se ne comprano 49 e se ne affittano 38.
Gli autori avvertono di non leggere le due mappe come una scelta alla pari: chi paga la rata del mutuo accumula un patrimonio, chi paga l’affitto no, e anche la sicurezza di poter restare in casa è diversa.
Entrambe le mappe descrivono il mercato dal punto di vista di chi cerca casa adesso, ai prezzi di oggi; non dicono nulla di quanto paga chi ci abita già.
Cosa mostrano i dati americani
I dati americani vengono da un’unica indagine: l’American Community Survey del Census Bureau, stime quinquennali 2020–2024. Dà a ogni contea quattro numeri: il valore mediano della casa, il reddito mediano delle famiglie, l’affitto mediano e la popolazione. La mediana è il valore di mezzo: metà stanno sopra, metà sotto.
Sono 3.141 contee e il 100% della popolazione dei cinquanta Stati e del Distretto di Columbia. È un’indagine sulle famiglie, non un registro delle compravendite, e ogni numero qui sotto ne risente.
A livello nazionale la casa mediana costa 4,1 anni di reddito mediano delle famiglie, e l’affitto mediano assorbe il 21% del reddito mensile mediano.
La mappa in più mostra quanto la situazione sia diseguale: il 29% degli americani vive in una contea dove la casa costa cinque anni di reddito o più, e il 9,7% vive dove ne costa otto o più; l’1,8% vive dove ne costa dieci o più.
Dove costa di più. Per anni di reddito, in cima all’elenco c’è Teton County, Wyoming, con 13,2: è Jackson Hole, dove le case hanno prezzi pensati per compratori che non vivono del reddito locale. Poi Nantucket con 11,4.
Subito dietro ci sono due delle tre contee più densamente popolate del paese, Brooklyn con 11,3 e il Bronx con 10,9, e queste due insieme contano 4 milioni di abitanti, contro i 23.000 di Teton. Manhattan è a 10,5, San Francisco a 9,9, Los Angeles a 9,3.
Le grandi contee più economiche sono nel Nord industriale e lungo il Rio Grande: Allegheny County (Pittsburgh) e Wayne County (Detroit) a 2,9, Hidalgo County, al confine con il Messico, a 2,6. Una casa mediana costa circa un anno di reddito solo in una manciata di contee scarsamente popolate del Kansas e del Texas.
Sulla quota d’affitto serve un’avvertenza. Solo l’1,2% degli americani vive in una contea dove l’affitto mediano si prende il 30% o più del reddito mediano, e sembra una buona notizia finché non si guarda che cosa misura: l’affitto mediano diviso per il reddito mediano di tutte le famiglie, proprietari compresi.
Se invece si pone la domanda famiglia per famiglia, come fa la stessa indagine, il 51% degli affittuari americani paga d’affitto il 30% o più del proprio reddito. Entrambi i numeri sono corretti; rispondono a domande diverse, e una mappa per contea può disegnare solo il primo.
Dove si ferma il metro quadrato. Tutto quello che c’è sopra evita la parola «superficie», e non per scelta.
L’indagine chiede a un proprietario quanto vale la casa e a un inquilino quanto paga d’affitto; non chiede quanto è grande l’abitazione, e nessun’altra indagine federale lo chiede contea per contea. È per questa lacuna che sulla mappa degli Stati Uniti i tre indicatori in metri quadrati sono disattivati.
Se una casa americana sia cara al metro quadrato è una domanda a cui la statistica pubblica americana non sa rispondere. Questa pagina è costruita solo sulla statistica pubblica, e dove finisce quella, finisce anche la pagina.
Cinque anni in un solo numero, e un valore che è solo un’opinione. La stima quinquennale non è un’istantanea del 2024 ma una media di interviste fatte tra il 2020 e il 2024, espressa in dollari del 2024. È l’unica edizione che copre ogni contea, perché l’indagine annuale pubblica solo i luoghi sopra i 65.000 abitanti.
E il valore è il prezzo a cui il proprietario dice che la casa si venderebbe, non quanto qualcuno l’ha pagata: un’autovalutazione, non un prezzo di vendita. Nessuna delle due cose è un difetto da correggere; sono due fatti da tenere presenti prima di leggere la mappa.
Si sa anche quanto è affidabile il dato di ogni contea. A differenza dei dati europei, l’indagine accompagna ogni stima con un margine d’errore, e ogni scheda di contea lo mostra. Per la contea mediana l’intervallo è di ±5,9% del valore; per una contea su dieci è più ampio di ±16%.
In 187 contee, dove vive lo 0,29% della popolazione, supera un quinto della stima, e la scheda lo dice a parole. Quelle contee restano sulla mappa, perché lì l’indagine si è fatta davvero, e un buco sarebbe peggio di un intervallo ampio dichiarato apertamente.
Che cosa mostrano i dati latinoamericani
Solo due città della regione pubblicano un prezzo al metro quadrato per distretto, ed entrambe sono capitali: Lima, attraverso la sua banca centrale, e Buenos Aires, attraverso l’istituto di statistica della città. Ecco perché il blocco qui sopra è etichettato per città e mai per paese.
Lima: quanto hanno pagato i compratori. Ogni trimestre il Banco Central de Reserva del Perú, la banca centrale peruviana, pubblica il prezzo al metro quadrato, in dollari statunitensi, degli appartamenti venduti in 12 distretti della città.
Nel quarto trimestre del 2025 il più economico è La Molina, con 1.392 dollari, il più caro Barranco, con 2.463.
La banca pubblica anche quanti anni d’affitto equivalgono al prezzo d’acquisto, e dividendo il prezzo per questo numero si ricava un affitto. Il più basso è a La Molina, 7,5 dollari al metro quadrato al mese, il più alto a Barranco, 13,4 dollari.
Buenos Aires: quanto chiedevano i venditori. L’istituto di statistica della città, l’Instituto de Estadística y Censos de la Ciudad de Buenos Aires, pubblica ogni trimestre il prezzo medio richiesto al metro quadrato negli annunci, per barrio, separatamente per ogni taglio di appartamento.
Questa pagina prende i bilocali usati, il taglio che copre più barrios: 43 su 48 nel secondo trimestre del 2026. Il più economico è Villa Lugano, con 1.437 dollari al metro quadrato, il più caro Puerto Madero, con 5.805. Il trimestre è provvisorio e l’istituto potrebbe rivederlo.
L’istituto mostra un barrio solo se nel trimestre c’erano abbastanza appartamenti in vendita; gli altri 5 restano grigi sulla mappa.
Le due città non si possono confrontare. Un prezzo pagato e uno richiesto differiscono per la trattativa che c’è in mezzo; uno viene da un’indagine della banca centrale presso costruttori e agenti immobiliari, l’altro dagli annunci; e i trimestri sono diversi: il quarto del 2025 a Lima, il secondo del 2026 a Buenos Aires.
Per questo ogni mappa è colorata confrontando solo i distretti della propria città: il verde segna il quinto più economico, il rosso il quinto più caro. Un barrio verde a Buenos Aires non vuol dire che costi meno di un distretto rosso a Lima.
Nessun reddito locale, quindi solo il tuo. Nessuna delle due città pubblica un reddito per distretto, quindi le mappe non possono dire che cosa può permettersi chi ci abita: rispondono per il reddito che inserisci nel calcolatore qui sopra.
Per comprare serve anche un tasso ipotecario, e nei dati non ce n’è per nessuna delle due città. Non se ne prende in prestito uno da altrove: in entrambe le città l’acquisto si calcola solo con un tasso che inserisci tu.
L’OCSE aggiunge quattro paesi, come quota anziché come prezzo. Il suo Affordable Housing Database dà la quota mediana del reddito che le famiglie con un mutuo o in affitto spendono per la rata o per il canone.
Paese per paese: Cile 23,7% nel 2022, Colombia 20,5% nel 2024, Costa Rica 17,0% nel 2024, Messico 14,4% nel 2022.
Nemmeno i quattro sono del tutto confrontabili. Cile, Colombia e Messico dividono per il reddito al lordo delle tasse, la Costa Rica per quello al netto, che è più piccolo: con il metro degli altri, la sua quota sarebbe più bassa ancora.
Il balzo del Cile al 31,8% nel 2020 viene da un’indagine condotta durante la pandemia, e due anni dopo la quota è già tornata giù.
Come sono stati ottenuti i numeri
- Annunci
Raccolta automatica degli annunci online (web scraping), ogni settimana dall’inizio di marzo 2024 alla fine di marzo 2025, in 31 paesi: l’UE a 27 più Svizzera, Norvegia, Islanda e Liechtenstein.
Dove possibile i programmi di raccolta puntavano a siti aggregatori come Nestoria, che riportano gli annunci di più portali nazionali; dove la copertura era scarsa si sono aggiunti siti nazionali.
Sono stati raccolti oltre 100 milioni di record; dopo traduzione, eliminazione dei doppioni e filtraggio dei valori anomali sono rimasti 18.360.314 annunci di vendita unici e 3.568.849 annunci unici di affitto a lungo termine.
Un annuncio ricomparso settimana dopo settimana conta una volta sola, nella sua ultima versione prima di sparire.
- Comune e superficie
Ogni annuncio viene associato a un comune, la LAU (unità amministrativa locale) di Eurostat, tranne in Portogallo e in Grecia, dove si usa un’unità più ampia, e a una di cinque classi di superficie: 0–30, 31–60, 61–90, 91–120 e oltre 120 metri quadrati.
I prezzi vengono mediati per comune e per classe di superficie, dando meno peso agli annunci rimasti online molto più a lungo del solito: un appartamento che non si vende per mesi probabilmente costa troppo.
Dove una classe ha troppo pochi annunci, la si completa a partire dalle classi vicine; poi per i cinque punti si fa passare una curva continua (una spline cubica), che dà per ogni comune l’andamento del prezzo in base alla superficie, separatamente per la vendita e per l’affitto.
- Reddito
Il reddito disponibile equivalente medio per paese dall’indagine EU-SILC di Eurostat (tabella ilc_di03), ripartito tra i comuni con la distribuzione subnazionale dei redditi di Mikou, Vallet e Guivarch (2024).
Equivalente significa che il reddito della famiglia è diviso per un peso che tiene conto della sua dimensione, quindi il dato è per adulto equivalente.
Gli autori hanno scelto deliberatamente il reddito invece del PIL pro capite: il PIL si concentra nelle capitali e nei centri finanziari, e farebbe sembrare proprio i luoghi più importanti per l’analisi più ricchi di quanto lo siano i loro abitanti.
- Mutuo
Un terzo del reddito va alla rata di un mutuo a 30 anni a rata mensile costante, al tasso fisso nazionale fornito dalla DG ECFIN della Commissione europea, l’ultima media annuale disponibile, di solito quella del 2023.
Il prezzo è armonizzato in modo da includere l’imposta di trasferimento immobiliare o l’IVA e le spese catastali e notarili. Volutamente non si ipotizza alcun anticipo: così l’indicatore resta confrontabile tra contesti normativi diversi. L’allegato B dell’articolo ripete la mappa per una durata di 20 anni.
- Affitto
- Lo stesso terzo del reddito diviso per l’affitto al metro quadrato ricavato dalla spline. Entrambi gli indicatori sono in metri quadrati e con la stessa spesa, ma gli autori sconsigliano di confrontarli direttamente: chi paga la rata del mutuo accumula un patrimonio, chi paga l’affitto no.
- Stati Uniti: la fonte
L’American Community Survey, stime quinquennali 2020–2024, pubblicata dallo U.S. Census Bureau come opera federale di pubblico dominio. Quattro tabelle per contea: B25077 valore mediano delle abitazioni occupate dal proprietario, B19013 reddito mediano delle famiglie, B25064 affitto lordo mediano, B01003 popolazione.
In un file pluriennale gli importi in dollari sono rivalutati all’ultimo anno, quindi qui tutto è in dollari del 2024. Si usa il file quinquennale perché è l’unico che copre ogni contea: l’indagine annuale pubblica solo i luoghi sopra i 65.000 abitanti.
- Stati Uniti: cosa significano i numeri
Il valore mediano è il prezzo a cui il proprietario stima che la casa si venderebbe: un’autovalutazione, non una compravendita. L’affitto lordo mediano è il canone contrattuale più le utenze pagate dall’inquilino, quindi è più alto di un canone nudo e non è la stessa cosa dell’affitto europeo al metro quadrato.
Il reddito mediano delle famiglie è il reddito monetario al lordo delle tasse di tutti quelli che vivono insieme, che non è né il reddito disponibile equivalente europeo né un dato pro capite. Ciascuno dei tre compare con il proprio nome ovunque nella pagina.
- Stati Uniti: dati degli Stati e del paese
Sono presi direttamente dalle stesse tabelle, non ricostruiti a partire dalle contee. Una media delle mediane di contea ponderata per la popolazione non è una mediana, e quando quella vera si può semplicemente richiedere non c’è motivo di costruirne un sostituto.
Così la riga della California è la mediana ACS della California stessa, e la riga degli Stati Uniti è quella nazionale.
- Stati Uniti: niente metri quadrati
L’ACS non rileva la superficie, e nessun’altra fonte federale la pubblica per contea: l’American Housing Survey misura la superficie solo a livello nazionale e per alcune grandi aree metropolitane, e la Survey of Construction solo per le case nuove e per regione censuaria.
Per questo sulla mappa degli Stati Uniti non ci sono metri quadrati, e al loro posto c’è una nota.
- Stati Uniti: geografia
Centroidi delle contee dallo strato admin-2 di Natural Earth, pubblico dominio, la stessa fonte dei contorni dei paesi. Nove mancano: il Connecticut ha sostituito le sue otto contee con nove regioni di pianificazione, che il Census Bureau ora usa e Natural Earth non ha ancora.
I loro centroidi sono calcolati qui dai confini federali TIGER 2024 come centroide del poligono ponderato per l’area, sottraendo gli anelli interni: un calcolo sul confine reale, non un punto preso da altrove.
I 78 municipios di Porto Rico sono nell’indagine ma non su questa mappa: vengono da un’indagine separata, la PRCS, e i totali degli Stati Uniti del Census Bureau li escludono. Il motivo è annotato nel file dei dati mancanti invece di essere lasciato sottinteso.
- Stati Uniti: tasso ipotecario
- La Primary Mortgage Market Survey di Freddie Mac, tasso fisso a 30 anni, media sulle 52 settimane del 2024: 6,72%. Non l’ultima settimana e non una media quinquennale — l’ACS esprime i suoi importi in dollari del 2024, e il tasso deve appartenere allo stesso anno dei dollari.
- Verifiche
Per cinque paesi in cui esistono prezzi medi di compravendita a un qualche livello regionale, l’allegato A confronta prezzi d’annuncio e prezzi di compravendita e trova una correlazione molto alta, con scarti variabili.
Gli autori si aspettano che lo scarto sia minore nei mercati surriscaldati, il che renderebbe la proprietà in città ancora meno accessibile di quanto già appaia sulla mappa.
Limiti, i loro e i miei
Sia i dati sia i calcoli possono essere sbagliati. Le cifre sono state raccolte in automatico da diversi istituti di statistica e rielaborate qui da una persona sola: un abbinamento sbagliato tra tabelle, un file non aggiornato o una svista in una formula sono tutti possibili, e nessuna delle fonti ha controllato questa pagina.
Prima di fidarti di un numero, verificalo sulla fonte: ogni sezione rimanda alla sua con un link.
In Europa i prezzi d’annuncio non sono prezzi di compravendita. Lo studio lavora sui prezzi richiesti, e lo scarto rispetto al prezzo effettivamente pagato non è noto a livello comunale.
Dove è noto, va di pari passo con l’annuncio, ma segue andamenti propri. I dati americani non sono né l’uno né l’altro: sono ciò che i proprietari pensano valga la loro casa, che non è un annuncio e non è una vendita.
Ogni luogo è un solo numero, e una contea americana è un luogo grande. Dentro una città la differenza tra quartieri può essere grande quanto quella tra regioni, e la mappa non può mostrarla. Una contea è ancora più grossolana: Los Angeles County conta 10 milioni di abitanti e un solo valore mediano della casa.
La mappa inoltre non può colorare le regioni: a questo livello di dettaglio non esistono contorni delle regioni europee liberamente riutilizzabili, quindi questa pagina colora interi paesi e indica i luoghi con dei punti. I dati delle regioni e degli Stati restano nella ricerca, nelle schede e nella classifica.
Il reddito locale europeo è una stima. Il reddito dell’indagine viene ripartito tra i comuni da un modello, non misurato in ciascuno di essi.
In diversi paesi dell’Europa orientale quella ripartizione varia poco fuori dalle grandi città, per cui alcune regioni intermedie possono sembrare più povere di quanto siano. Gli autori chiedono di trattare con cautela i valori assoluti; gli andamenti sono più solidi delle cifre.
Niente anticipo, niente limiti al prestito. Lo studio non considera né l’uno né gli altri. Il cursore dell’anticipo in questa pagina è una mia aggiunta: riduce il prestito e fa vedere quanto vale un risparmio messo da parte.
Le regole sul rapporto tra prestito e valore della casa, i tetti al prestito in multipli del reddito e le altre barriere formali all’accesso al credito restano fuori dal modello.
Il tuo reddito non viene adattato a nessuna delle due definizioni. Quando inserisci un reddito familiare, la pagina prende un terzo dell’intera somma, perché è ciò che una famiglia spende davvero, e usa la composizione della famiglia solo per la riga che confronta il tuo reddito con la media locale.
Quella riga si misura su un reddito per adulto equivalente in Europa e su un reddito mediano delle famiglie al lordo delle tasse negli Stati Uniti, ed è etichettata così. Ma i metri quadrati, e negli Stati Uniti gli anni di reddito, vengono dai tuoi soldi e dal prezzo locale, e quell’aritmetica è la stessa ovunque.
Tempi. Gli annunci europei sono del 2024–2025, i redditi del 2024, i tassi per lo più medie del 2023, la popolazione è quella del ciclo di censimenti del 2021. I dati americani sono stime d’indagine quinquennali che coprono dal 2020 al 2024, espresse in dollari del 2024.
Il lato americano quindi non è affatto un’istantanea, ma una media su cinque anni, che in un periodo di prezzi in rapido movimento resta indietro rispetto al mercato attuale. Un motivo in più per tenere Europa e Stati Uniti su mappe separate.
I due redditi non sono la stessa grandezza. Quello europeo è un reddito disponibile equivalente medio: al netto delle tasse, diviso per un peso legato alla dimensione della famiglia, quindi per adulto equivalente.
Quello americano è un reddito mediano delle famiglie al lordo delle tasse, per tutti quelli che vivono insieme, senza alcuna scala di equivalenza.
Entrambi sono ciò che pubblica il rispettivo istituto di statistica; nessuno dei due si può convertire nell’altro senza fare ipotesi su tasse e composizione familiare, e sarebbe come spacciare una congettura per un dato.
Questa pagina non fa quella conversione. Tiene separate le due mappe e offre l’alternativa onesta: inserisci il tuo reddito, ed Europa e Stati Uniti rispondono alla stessa domanda.
Prezzi richiesti contro stime dei proprietari. I dati europei vengono dagli annunci: ciò che chiedevano i venditori. Quelli americani vengono dall’indagine: ciò che i proprietari dicono valga la loro casa.
Nessuno dei due è ciò che hanno pagato i compratori, e i due si discostano da un prezzo di vendita in modi diversi, quindi in nessun punto di questa pagina i prezzi europei e americani vengono confrontati.
E i due prezzi includono cose diverse. Il dato europeo è armonizzato in modo da comprendere l’imposta di trasferimento immobiliare o l’IVA e le spese catastali e notarili: a Vienna significa il 6,4% in più rispetto al prezzo d’annuncio.
Il dato americano è la stima del proprietario per la sola casa: le spese per concludere la compravendita, le imposte di trasferimento dove gli Stati le applicano e la provvigione dell’agente ne restano tutte fuori.
Il prezzo europeo comprende quindi gli oneri e quello americano no, e qui non si prova ad aggiungerli a quello americano, perché le aliquote variano da Stato a Stato e da affare ad affare, e stimarle sarebbe tirare a indovinare.
Il valore della casa americana è un’opinione, non un prezzo. L’indagine chiede ai proprietari a quanto pensano che si venderebbe la loro casa. Non è un prezzo di compravendita né un prezzo richiesto, e niente in questa pagina finge il contrario.
È l’unica misura del valore delle abitazioni a livello di contea che gli Stati Uniti pubblicano, e qui viene usata con il suo nome.
L’affitto americano è lordo e per abitazione, non netto e al metro quadrato. L’affitto lordo mediano include le utenze pagate dall’inquilino, e si riferisce a qualunque abitazione si trovi a metà della classifica degli affitti, grande o piccola che sia.
Non si può dividere in metri quadrati, e confrontarlo con l’affitto europeo al metro quadrato significherebbe confrontare due cose diverse: per questo la quota d’affitto americana è calcolata sull’affitto mediano della contea stessa ed etichettata così.
La quota d’affitto americana è un rapporto tra mediane, non un conteggio delle famiglie gravate dall’affitto. La mappa dice che l’affitto mediano si prende il 30% o più del reddito mediano in contee che ospitano l’1,2% degli americani.
Se la domanda si pone famiglia per famiglia, la stessa indagine dice che il 51% degli affittuari paga il 30% o più. Il secondo è il numero che descrive le persone; il primo è l’unico che si può disegnare su una mappa per contea.
La differenza nasce da come affitti e redditi si distribuiscono, in modo diseguale, tra le famiglie, e un solo numero per contea non può mostrarlo.
Di metri quadrati americani non ce ne sono proprio. La superficie non viene rilevata né dall’ACS né da alcun’altra fonte federale a livello di contea, quindi sulla mappa degli Stati Uniti i tre indicatori in metri quadrati sono disattivati. Meglio un pulsante spento che una mappa di congetture.
Fuori dall’Europa e dagli Stati Uniti, solo due città. Lima e Buenos Aires pubblicano un prezzo al metro quadrato per distretto, e stanno su mappe tutte loro, fuori dalle classifiche e dal confronto.
Aggiungere un paese richiederebbe un prezzo per unità di superficie pubblicato dal suo istituto di statistica o dalla sua banca centrale, e una mappa vuota con un’etichetta onesta batte una mappa piena con un numero inventato.
Da dove vengono i numeri
Ogni numero di questa pagina viene da un file pubblico che chiunque può scaricare senza chiave, account o pagamento. Ecco l’intera provenienza in una tabella; i paragrafi che seguono sono le parti che hanno richiesto una decisione.
| Europa, 31 paesi | Stati Uniti | |
|---|---|---|
| Unità di prezzo | Al metro quadrato — ed è proprio questo che permette di misurare l’accessibilità della casa in metri quadrati | Nessuna. La superficie non viene rilevata dall’ACS, né da alcuna fonte federale a livello di contea |
| Prezzo | ESPON HOUSE4ALL: 18,4 mln di prezzi richiesti negli annunci, raccolti ogni settimana per un anno, al m², con l’aggiunta di imposta di trasferimento, spese notarili e catastali | ACS B25077: valore mediano delle abitazioni occupate dal proprietario — il prezzo a cui il proprietario stima che si venderebbe, per abitazione, non per superficie |
| Precisione | Il numero di annunci per comune non viene pubblicato, quindi un dato basato su una manciata di annunci non si distingue da uno basato su migliaia | Ogni stima ha un intervallo di confidenza al 90%. Contea mediana ±5,9%, una su dieci oltre ±16%, 187 contee oltre ±20% — e la scheda lo dichiara |
| Reddito | Reddito disponibile equivalente medio 2024 da EU-SILC di Eurostat — al netto delle tasse, per adulto equivalente — ripartito tra i comuni da un modello | ACS B19013, reddito mediano delle famiglie — al lordo delle tasse, per famiglia, senza scala di equivalenza — misurato per ogni contea a sé |
| Affitto | ESPON HOUSE4ALL: 3,6 mln di annunci d’affitto, al m² al mese, senza utenze | ACS B25064, affitto lordo mediano: canone contrattuale più utenze a carico dell’inquilino, per abitazione, non per superficie |
| Tasso ipotecario | Tassi fissi nazionali della DG ECFIN, ultima media annuale, per lo più 2023 | Freddie Mac PMMS, fisso a 30 anni, media del 2024, perché l’ACS esprime i suoi importi in dollari del 2024: 6,72% |
| Popolazione | Tabella LAU 2021 di Eurostat | ACS B01003, stessa indagine e stesso periodo di tutto il resto di questa colonna |
| Contorni | Sagome dei paesi Natural Earth 1:50 m per entrambe le mappe; centroidi delle contee da Natural Earth 1:10 m admin-2, e dai confini federali TIGER 2024 per le nove regioni di pianificazione del Connecticut che Natural Earth non ha ancora. Pubblico dominio. | |
| Dettaglio geografico | 8.489 comuni in 1.251 regioni NUTS 3 | 3.141 contee nei 50 Stati e nel Distretto di Columbia |
| Periodo | Annunci marzo 2024 – marzo 2025, redditi 2024 | Un’unica stima quinquennale che copre il 2020–2024, in dollari del 2024 — una media, non un’istantanea |
| Copertura | 31 paesi; altri tre compaiono sulla mappa senza dati | 3.141 contee su 3.144, il 100% della popolazione. A tre manca una mediana necessaria alla pagina: una non ha il reddito, due non hanno né un valore della casa né un affitto; i 78 municipios di Porto Rico sono esclusi perché vengono da un’indagine separata |
| Licenza | ESPON: riuso con attribuzione e con la clausola di esclusione di responsabilità richiesta, entrambe presenti in questa pagina | Opera federale statunitense, pubblico dominio. Freddie Mac: «le informazioni di questo documento possono essere usate con adeguata attribuzione» |
Leggi insieme le righe del prezzo e del reddito e il motivo per cui Europa e Stati Uniti restano separati salta all’occhio: una colonna mette prezzi richiesti contro reddito al netto delle tasse per adulto equivalente, l’altra stime dei proprietari su case intere contro reddito al lordo delle tasse per famiglia.
Sono misure entrambe difendibili. Nessuna delle due si converte nell’altra.
La dichiarazione sulla disponibilità dei dati dell’articolo dice che i dati si possono avere su ragionevole richiesta agli autori. All’articolo non è allegata alcuna tabella; i materiali supplementari sono le due mappe in PDF vettoriale.
I numeri di questa pagina vengono quindi dalla migliore alternativa disponibile, e qui sotto è raccontato esattamente come sono stati ottenuti.
Il servizio cartografico ESPON. Il progetto HOUSE4ALL pubblica una StoryMap interattiva sul portale ArcGIS di ESPON. Le sue mappe sono alimentate da tre servizi pubblici di dati geografici (feature service) sul server GIS del programma.
Uno di essi, HOUSE4ALL_data_at_LAU_level, ha una riga per comune con il reddito equivalente medio 2024, il prezzo di vendita e l’affitto corretti al metro quadrato, il tasso ipotecario nazionale e i due indicatori di accessibilità dell’articolo, sa_m2 e ra_m2.
Il 14 settembre 2026 tutte le 89.601 righe sono state lette attraverso l’interfaccia di interrogazione del servizio, 2.000 alla volta, con il centroide di ogni comune. Quella tabella, ridotta ai campi usati qui, è pubblicata accanto a questa pagina come house4all-lau-2024.csv (10,7 MB).
La formula è stata verificata, non data per scontata. Per tutti i 78.758 comuni con dati di vendita, un terzo del reddito mensile, trasformato nel prestito che quella rata ripaga in 30 anni al tasso del comune e diviso per il prezzo corretto, riproduce il sa_m2 del servizio con uno scarto inferiore a una parte su un miliardo.
Lo stesso vale per l’indicatore dell’affitto. Il calcolatore usa quindi l’aritmetica dello studio, non un’approssimazione, e lasciando i valori predefiniti mostra i numeri dello studio stesso.
Il prezzo corretto è il prezzo d’annuncio, ponderato per quanto a lungo ogni annuncio è rimasto online, con l’aggiunta dei costi di transazione: a Vienna è del 6,4% sopra il prezzo d’annuncio grezzo, più o meno quanto sommano l’imposta di trasferimento austriaca, l’iscrizione al registro e le spese notarili.
Che cosa si prende dal servizio, e che cosa non c’è. I prezzi delle cinque classi di superficie sono nel servizio, ma gli indicatori pubblicati usano il prezzo corretto complessivo, e così fa questa pagina.
Il grado di urbanizzazione e l’indicatore di comune costiero vengono dalla tabella di corrispondenza LAU 2021 di Eurostat, che copre solo l’UE a 27; i comuni svizzeri, norvegesi e islandesi compaiono come «non classificati» nel grafico qui sopra.
I territori d’oltremare, le Canarie, le Azzorre e Madera restano fuori dall’area della mappa, ma si trovano con la ricerca.
Un terzo non è il 33%. L’articolo dice un terzo del reddito, e la prima versione di questa pagina l’aveva letto come 33% perché il cursore lavora in percentuali intere.
Ma il 33% è l’1% in meno di un terzo: 33 contro 33,33, una differenza pari a un centesimo del valore. È bastato questo per mettere ogni dato della pagina l’1% sotto quelli dello studio, mentre la pagina dichiarava di riprodurlo esattamente.
Ora il valore predefinito è esattamente un terzo e il cursore indica «un terzo»; se lo muovi passa a percentuali intere e smette di essere l’impostazione dello studio, come dice la riga sotto il calcolatore.
Verificato sul servizio: i metri quadrati alla portata pubblicati sono riprodotti con uno scarto inferiore a 8 parti su dieci miliardi su 78.758 comuni per l’acquisto e a 5 parti su un miliardo su 47.154 per l’affitto.
Gli appartamenti piccoli costano di più al metro quadrato. Il servizio riporta i prezzi di cinque fasce di superficie oltre alla media complessiva, e la differenza non è piccola.
Sull’intero campione un metro quadrato in un appartamento sotto i 30 m² costa il 28% in più da comprare e il 38% in più da affittare rispetto alla media, mentre uno oltre i 120 m² costa il 6% e il 17% in meno.
Questo sovrapprezzo dipende più dal paese che dalla singola località, e varia enormemente, dal 13% in Germania all’83% in Spagna. Ovunque indichi una superficie, questa pagina ora usa la fascia in cui ricade, quindi la risposta a «voglio 25 m²» non è più una semplice proporzione della risposta per 100 m².
Cambia l’ordine dei paesi: a 25 m² la Germania è più abbordabile della Spagna, a 150 m² la Spagna è più abbordabile della Germania. I metri quadrati acquistabili e affittabili mostrati di base usano ancora il prezzo complessivo, perché quella è l’aritmetica dello studio.
Perché la mappa è a punti e non a regioni colorate. A questo livello di dettaglio non esistono contorni delle regioni europee liberamente riutilizzabili, quindi la mappa colora interi paesi con le sagome di Natural Earth, di pubblico dominio, e indica ogni luogo con un punto.
I nomi delle regioni vengono dall’elenco dei codici statistici di Eurostat, liberamente riutilizzabile per qualsiasi scopo. La proiezione è l’azimutale equivalente di Lambert, la famiglia usata dalle mappe ESPON.
Dove la pagina e l’articolo divergono. Le quote di popolazione calcolate dal servizio (41% sotto i 50 m² in acquisto, 37% in affitto) sono qualche punto sotto il 44% e il 39% dell’articolo.
Il servizio è la versione pubblica dei dati del progetto; la figura 3 dell’articolo è stata disegnata a partire dal dataset di lavoro degli autori, e i due possono differire nei pesi di popolazione, nell’anno di reddito o nel trattamento dei comuni senza dati.
I dati dell’articolo sono citati come dati dell’articolo; il grafico mostra ciò che dà la tabella pubblica.
Una sola fonte per tutti i dati americani. L’American Community Survey dà a ogni contea un valore mediano della casa, un reddito mediano delle famiglie, un affitto lordo mediano e una popolazione, in un’unica pubblicazione, come opera federale di pubblico dominio.
Ogni riga è identificata dal codice federale FIPS della contea, quindi le contee vengono abbinate in modo esatto e mai per nome.
Come vengono lette le tabelle. L’interfaccia di accesso ai dati del Census Bureau, la sua API, richiede una chiave. Le stesse tabelle di pubblico dominio vengono quindi lette attraverso l’API aperta di Census Reporter, un’organizzazione non profit.
Census Reporter lo dice chiaramente: «I dati di Census Reporter provengono dallo US Census Bureau e non sono protetti da copyright». Il suo server chiede a chi lo interroga di identificarsi, quindi il programma di download si presenta, come user agent, con il nome e l’indirizzo di questa pagina, invece di fingersi un browser.
Di nuovo il Connecticut, e dall’altro lato. Lo Stato ha sostituito le sue otto contee con nove regioni di pianificazione, e stavolta è il Census Bureau ad essersi aggiornato e Natural Earth no: l’indagine pubblica le nove, il file della mappa ha ancora le otto.
Invece di togliere lo Stato o prendere in prestito un punto vicino, i nove centroidi sono calcolati qui dai confini federali TIGER 2024, come centroide del poligono ponderato per l’area con gli anelli interni sottratti, e si è verificato che ciascuno cada dentro lo Stato.
Per l’Alaska stavolta non è servito niente: l’indagine usa già Chugach e Copper River, le unità che nel 2019 hanno sostituito Valdez-Cordova.
Le righe degli Stati e del paese vengono richieste, non assemblate. Una media delle mediane di contea ponderata per la popolazione non è una mediana, eppure la prima versione di questa pagina costruiva così, a partire dalle contee, le sue righe statali e nazionale.
L’ACS pubblica ogni livello, quindi la riga della California è la mediana della California stessa e la riga nazionale è quella nazionale. La pagina dice 4,1 anni di reddito per la casa mediana americana perché lo dicono le due mediane nazionali del Census Bureau, non perché si è fatta la media di 3.141 contee.
A tre contee manca un numero, e 78 municipios sono stati lasciati fuori di proposito. De Baca County, nel Nuovo Messico, non ha un reddito mediano delle famiglie pubblicato; Kenedy County e Loving County, in Texas, con popolazioni di qualche centinaio di abitanti, non hanno né un valore della casa né un affitto.
Tutte e tre sono nel file dei dati mancanti con il loro motivo; se ne compare una nuova, la generazione della pagina si blocca.
I 78 municipios di Porto Rico sono nello stesso download ma esclusi: vengono dalla Puerto Rico Community Survey, un’indagine separata, i totali degli Stati Uniti del Census Bureau non li includono, e includerli cambierebbe il significato della riga del paese.
Il sovrapprezzo delle piccole superfici si ferma all’Atlantico. I dati europei misurano, paese per paese, quanto costa in più un metro quadrato in un appartamento piccolo, e questa pagina lo usa ovunque indichi una superficie.
Per gli Stati Uniti una misura del genere non esiste, e non c’è nemmeno un prezzo americano al metro quadrato a cui applicarla: le superfici che indichi valgono solo per la mappa europea.
I tassi di cambio per il campo del reddito sono i tassi di riferimento dell’euro della Banca centrale europea dell’11 settembre 2026, fissati nella pagina perché un link condiviso indichi lo stesso importo anche il mese prossimo.
Fonti
- Sielker, F., & Banabak, S. (2026). Where can you still afford to live? – a comparative perspective on European housing affordability. Journal of Maps, 22(1), 2695777. Accesso aperto, pubblicato il 2 settembre 2026. doi:10.1080/17445647.2026.2695777. Mappe supplementari: SalesAffordability2024.pdf, RentalAffordability2024.pdf.
- Sielker, F., Banabak, S., Gerhalter, M., Neuhuber, T., Sutterlütti, D., Dorner, J., et al. (2025). Access to affordable and quality housing for all people: Main report. ESPON EGTC. PDF.
- Sielker, F., Banabak, S., Serra, M., Palma, E., Falcón, L., Sutterlütti, D., & Larrea, E. (2025). Access to affordable and quality housing for all people: Methodological report. ESPON EGTC. PDF. Elenca i siti da cui sono stati raccolti gli annunci e riporta il codice di elaborazione.
- StoryMap e feature service ESPON HOUSE4ALL, portale GIS di ESPON. StoryMap · HOUSE4ALL_data_at_LAU_level · pagina del progetto.
- U.S. Census Bureau. American Community Survey, stime quinquennali 2020–2024, tabelle B25077 (valore mediano delle abitazioni occupate dal proprietario), B19013 (reddito mediano delle famiglie), B25064 (affitto lordo mediano) e B01003 (popolazione totale), per contea, Stato e nazione. census.gov/programs-surveys/acs. Opera del governo degli Stati Uniti: pubblico dominio.
- Census Reporter. API aperta usata per leggere quelle tabelle e i confini delle contee TIGER 2024. censusreporter.org. La loro dichiarazione: «Data on Census Reporter comes from the US Census Bureau and is not copyrighted.»
- Freddie Mac. Primary Mortgage Market Survey, serie storica settimanale del tasso fisso a 30 anni. freddiemac.com/pmms. La loro pagina dichiara: «Information from this document may be used with proper attribution.»
- Natural Earth. Contorni e centroidi delle contee, admin-2 1:10 milioni, pubblico dominio. naturalearthdata.com. Riporta ancora le otto contee abolite del Connecticut, quindi le nove regioni di pianificazione che il Census Bureau ora usa prendono i centroidi dai confini federali TIGER 2024.
- Mikou, M., Vallet, A., & Guivarch, C. (2024). Harmonized disposable income dataset for Europe at subnational level. Scientific Data, 11, 308. doi:10.1038/s41597-024-03138-x.
- Eurostat. Mean and median income by age and sex, EU-SILC survey (ilc_di03). databrowser.
- Eurostat. Local Administrative Units, tabella di corrispondenza LAU 2021 con popolazione, grado di urbanizzazione e indicatore di comune costiero. GISCO.
- Natural Earth. Contorni dei paesi, 1:50 milioni, pubblico dominio. naturalearthdata.com.
- Eurostat. Nomi delle regioni NUTS dall’elenco dei codici statistici GEO, riutilizzabile per qualsiasi scopo citando la fonte. elenco di codici SDMX.
- Banca centrale europea. Tassi di cambio di riferimento dell’euro, 11 settembre 2026. BCE.
- Comunicati e articoli con la sintesi degli stessi autori: EurekAlert!, 2 settembre 2026; notizie della TU Wien.
Condizioni ESPON. I dati sull’accessibilità usati qui sono materiale ESPON e sono citati come richiede la relativa nota legale: © ESPON e Origin of data: ESPON EGTC. La nota richiede anche questa clausola di esclusione di responsabilità ovunque si usino risultati ESPON: «The interpretation of ESPON material does not necessarily reflect the opinion of the ESPON Monitoring Committee.» Le mappe di questa pagina sono state disegnate apposta a partire dalla tabella ESPON e non sono riproduzioni di mappe ESPON, quindi non portano né la grafica cartografica ESPON né il logo ESPON. Come richiede anche la nota, un link a questa pagina viene inviato all’ESPON EGTC.
Lo studio è opera di Franziska Sielker e Selim Banabak dell’Istituto di pianificazione territoriale della TU Wien e del consorzio ESPON HOUSE4ALL. Questa pagina è una lettura indipendente dei loro dati pubblici; qualunque errore nel calcolatore o nel testo è mio, non loro.
Tradotto dall’originale inglese. I nomi dei luoghi sulla mappa e nella ricerca, i titoli delle opere citate e l’attribuzione e la clausola di esclusione di responsabilità di ESPON restano nella forma originale; nel testo i nomi europei possono comparire nella forma italiana.